

Покупка недвижимости долгое время оставалась одним из привычных способов сохранить накопления и обеспечить дополнительный доход. Однако высокие банковские ставки заставляют казахстанцев пересматривать инвестиционные стратегии. Сегодня перед инвесторами всё чаще возникает вопрос: что выгоднее — квартира для сдачи в аренду или депозит? Банковский вклад позволяет получать вознаграждение без ремонта, поиска жильцов и других хлопот. При этом недвижимость может подорожать, а доходность депозита после окончания срока размещения способна измениться. Поэтому разберём актуальные показатели рынка Казахстана, сравним два варианта вложений и на конкретных примерах рассчитаем потенциальную прибыль инвестора в 2026 году.
Что происходит с рынком недвижимости и депозитов в 2026 году
В сентябре 2026 года казахстанские банки продолжают предлагать высокие ставки по тенговым вкладам. Согласно опубликованному мониторингу депозитного рынка, максимальная ставка достигает 18,77% годовых. При этом средний показатель составляет около 14,7%. Конкретные условия зависят от срока размещения, возможности пополнения и досрочного снятия средств.
На рынке недвижимости ситуация складывается иначе. С одной стороны, покупка квартиры требует значительных первоначальных вложений. С другой — арендные платежи обеспечивают собственникам регулярные денежные поступления.
По опубликованным данным, в сентябре 2026 года медианная стоимость аренды однокомнатной квартиры в Алматы составляет 230 тысяч теңге в месяц. В Астане аналогичное жильё предлагают за 250 тысяч теңге. Причём столица опережает Алматы по стоимости аренды однокомнатных квартир.
Однако высокая арендная ставка ещё не означает, что недвижимость приносит больше банковского вклада. Для объективного сравнения необходимо учитывать цену покупки, расходы на подготовку квартиры, налоги и возможные простои.
Помимо этого, инвестору стоит рассматривать перспективу изменения стоимости самого актива. Ведь недвижимость способна как подорожать, так и потерять в цене.
Сколько стоит квартира для сдачи в аренду
Для сравнения возьмём однокомнатные квартиры в Алматы и Астане. Такие объекты требуют относительно небольшого бюджета по сравнению с многокомнатным жильём. К тому же инвестор может ориентироваться на широкую аудиторию потенциальных арендаторов.
Согласно опубликованным рыночным данным, в сеньябре медианная стоимость однокомнатной квартиры на вторичном рынке составляла:
- Алматы — 26,5 млн теңге.
- Астана — 23,5 млн теңге.
- Шымкент— 18 млн теңге.
- Караганда — 13,5 млн теңге.
- Павлодар — 14 млн теңге.
Важно учитывать, что эти показатели отражают цены предложения, а не фактическую стоимость заключённых сделок. Кроме того, на цену конкретной квартиры влияют район, площадь, состояние здания и качество ремонта.
Поэтому дальнейшие расчёты носят ориентировочный характер. Они позволяют оценить потенциальную доходность недвижимости на основе среднерыночных показателей. Однако реальная прибыль инвестора может отличаться в зависимости от стоимости приобретения, арендной ставки и дополнительных расходов.
Теперь сопоставим стоимость жилья с ежемесячной арендной платой.
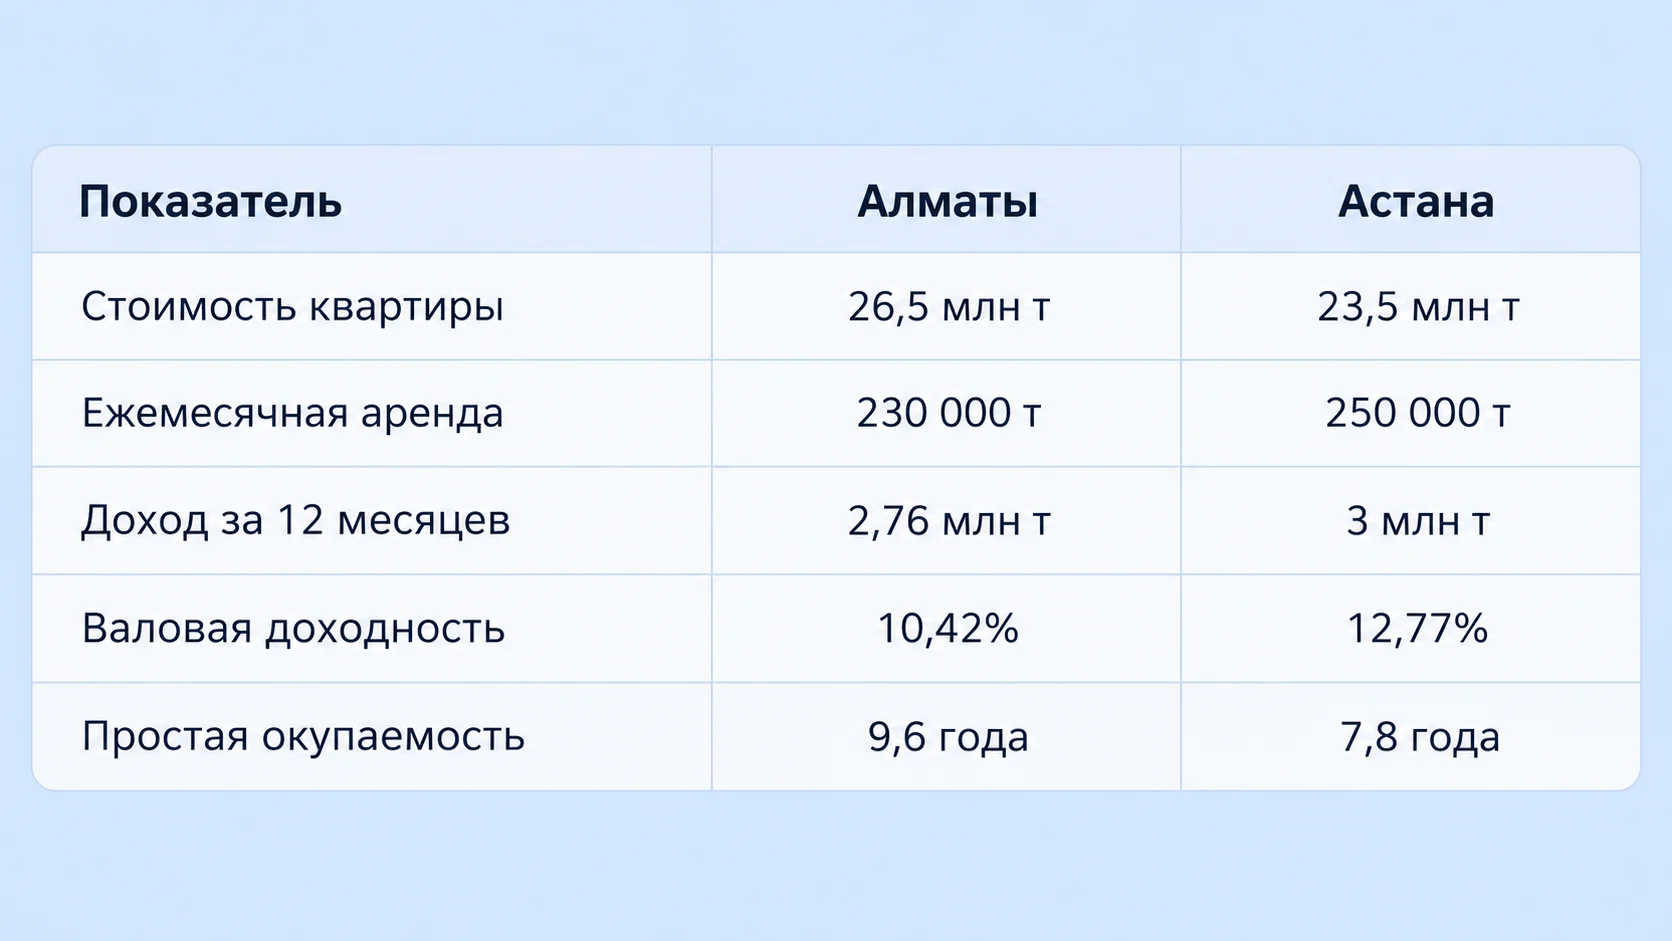
Валовую доходность рассчитывают следующим образом:
Годовая арендная плата ÷ стоимость квартиры × 100%.
Например, собственник квартиры в Алматы получает 230 тысяч теңге ежемесячно. За год он заработает 2,76 млн теңге. При стоимости жилья 26,5 млн теңге валовая доходность достигнет 10,42%.
В Астане аналогичный показатель окажется выше — 12,77%. Причина заключается в сочетании меньшей стоимости покупки и более высокой арендной ставки.
Следовательно, при указанных среднерыночных показателях столичная квартира обеспечивает больший потенциальный арендный доход на каждый вложенный миллион.
Впрочем, эти расчёты предполагают, что жильё сдаётся непрерывно. Они также не учитывают ремонт, налоги и другие расходы собственника.
Важно понимать, что медианная цена продажи и медианная ставка аренды получены из разных совокупностей объявлений. Поэтому таблица показывает ориентировочную доходность рынка, а не результат конкретной инвестиционной сделки.
Кому достанется квартира без завещания после смерти владельца
Сколько собственник действительно заработает на аренде
Рассмотрим более реалистичный пример.
Предположим, инвестор приобретает однокомнатную квартиру в Алматы за 26,5 млн теңге. После покупки он дополнительно тратит 1 млн теңге на мебель, бытовую технику и небольшой ремонт.
Таким образом, первоначальные вложения достигают 27,5 млн теңге.
Далее собственник устанавливает арендную плату в размере 230 тысяч теңге. Однако за год квартира простаивает один месяц, пока владелец ищет новых жильцов.
Помимо этого, инвестор предусматривает резерв на обслуживание и мелкий ремонт.
Получается следующий расчёт.
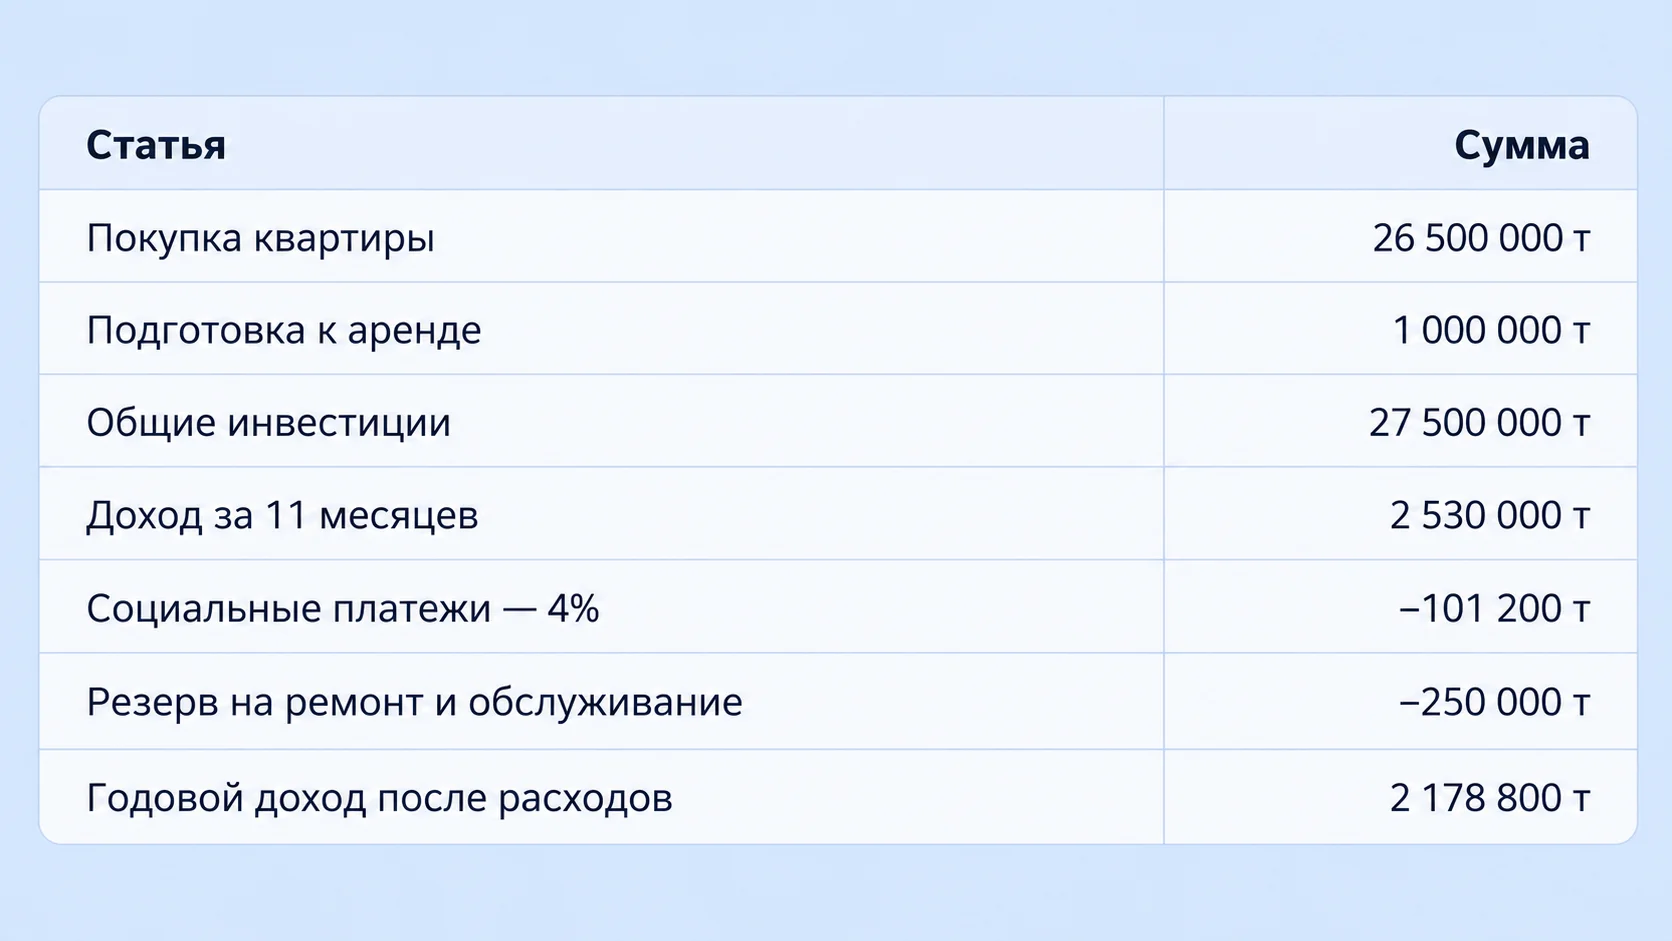
В результате инвестор получает приблизительно 2,18 млн теңге за год.
Расчётная доходность составляет 7,92% годовых.
При сохранении такого денежного потока первоначальные вложения окупятся примерно за 12,6 года. Однако расчёт не учитывает изменение рыночной стоимости квартиры.
Также следует понимать, что один месяц простоя и резерв в размере 250 тысяч теңге — условные допущения. Фактические расходы могут оказаться как меньше, так и больше.
Например, новая квартира с качественной отделкой не потребует частого ремонта. Тем не менее замена холодильника, стиральной машины или мебели способна существенно сократить годовую прибыль.
Иногда собственник сталкивается с длительным поиском арендаторов. Поэтому при расчёте доходности разумнее учитывать не максимально возможную выручку, а несколько сценариев загрузки жилья.
Какой налог платят при сдаче квартиры в 2026 году
С начала 2026 года в Казахстане действует специальный налоговый режим для самозанятых.
Он позволяет физическим лицам сдавать собственную жилую недвижимость без регистрации индивидуального предпринимателя при соблюдении установленных условий.
В частности, самозанятый не должен использовать наёмный труд. Помимо этого, его ежемесячный доход не может превышать 300 МРП. В 2026 году этот предел составляет 1 297 500 теңге.
При применении режима гражданин освобождается от ИПН, однако уплачивает социальные платежи по ставке 4% от полученного дохода. Для отдельных категорий граждан действуют исключения.
Все необходимые расчёты проводят через приложение E-Salyk Business.
Таким образом, при ежемесячной арендной плате 230 тысяч теңге социальные платежи составят 9 200 теңге.
Именно этот режим использован в нашем примере. Если собственник применяет другой порядок налогообложения, результат будет отличаться.
Следовательно, перед покупкой инвестиционной недвижимости необходимо заранее определить подходящий налоговый режим. Это поможет точнее рассчитать будущий чистый доход.
Сколько принесёт банковский депозит
Теперь рассмотрим альтернативный вариант. Вместо покупки квартиры инвестор размещает те же 27,5 млн теңге на банковском депозите.
Для сравнения возьмём годовую эффективную ставку вознаграждения (ГЭСВ) 15%. Это условный сценарий, близкий к опубликованным средним показателям депозитного рынка сентября 2026 года.
Однако конкретный банк может предложить другие условия. Поэтому вкладчику необходимо проверить действующую ГЭСВ именно для выбранного срока размещения.
При эффективной ставке 15% результат будет следующим:
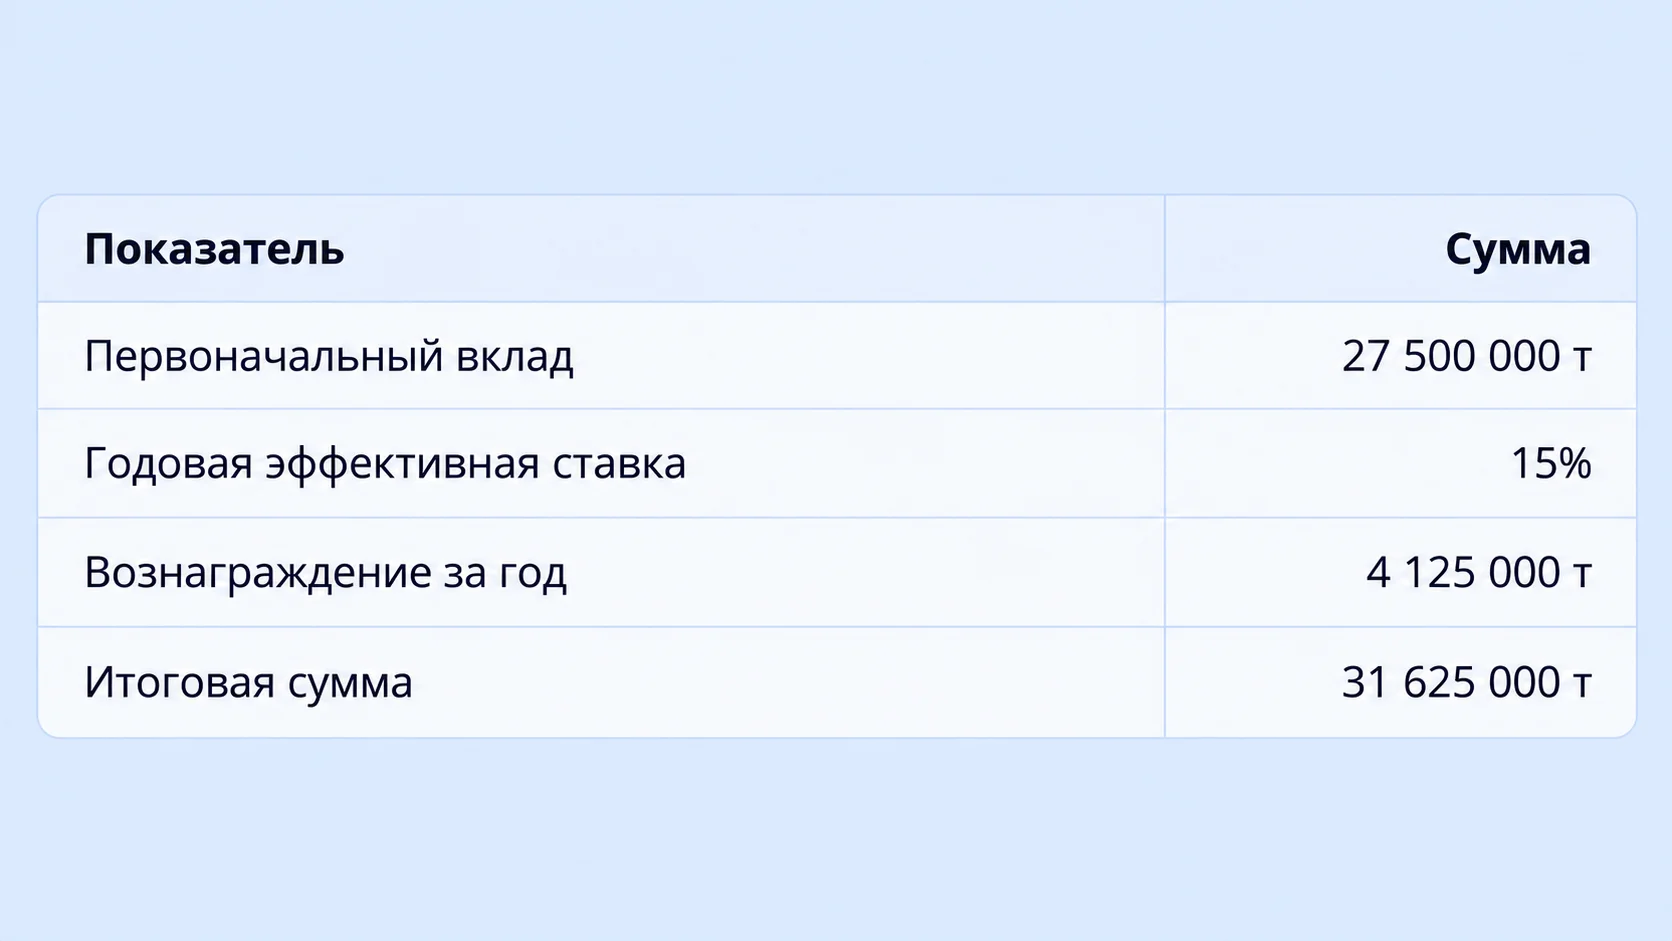
Таким образом, депозит принесёт 4,125 млн теңге за год, если эффективная доходность 15% сохраняется на всём рассматриваемом горизонте.
Это почти вдвое больше расчётного чистого арендного дохода от квартиры в Алматы.
К тому же вкладчику не придётся заниматься поиском арендаторов, ремонтом и решением бытовых вопросов.
Тем не менее банковский депозит имеет собственные особенности.
Во-первых, максимальные ставки часто предлагают по сберегательным вкладам, которые ограничивают доступ к деньгам.
Во-вторых, некоторые банки устанавливают повышенную доходность только на короткий срок. Например, если банк предлагает привлекательную ставку на три месяца, нельзя автоматически распространять её на весь год.
Наконец, высокая доходность сегодня не гарантирует аналогичные условия через несколько лет.
Поэтому при выборе депозита инвестору необходимо проверить срок размещения, условия капитализации и правила досрочного возврата средств.
Также следует различать номинальную ставку и ГЭСВ. Последняя учитывает капитализацию вознаграждения и позволяет корректнее сравнивать банковские продукты.
Облагаются ли депозитные проценты налогом?
В Казахстане вознаграждение по банковским депозитам физических лиц не облагается индивидуальным подоходным налогом.
Следовательно, в рассматриваемом примере инвестору не нужно дополнительно уменьшать сумму банковского вознаграждения на ИПН.
Однако отсутствие налога не отменяет других факторов. Вкладчику по-прежнему необходимо учитывать инфляцию, условия договора и ограничения государственной гарантии.
Квартира или депозит: сравнение на одинаковых условиях
Теперь сравним оба инструмента в Алматы и Астане.
Предположим, что инвестор располагает достаточной суммой для покупки квартиры без привлечения ипотеки.
При этом на подготовку жилья он выделяет дополнительно 1 млн теңге. В расчёте аренды учитываем один месяц простоя, социальные платежи в размере 4% и резерв расходов 250 тысяч теңге.
Для депозита используем эффективную годовую ставку 15%.
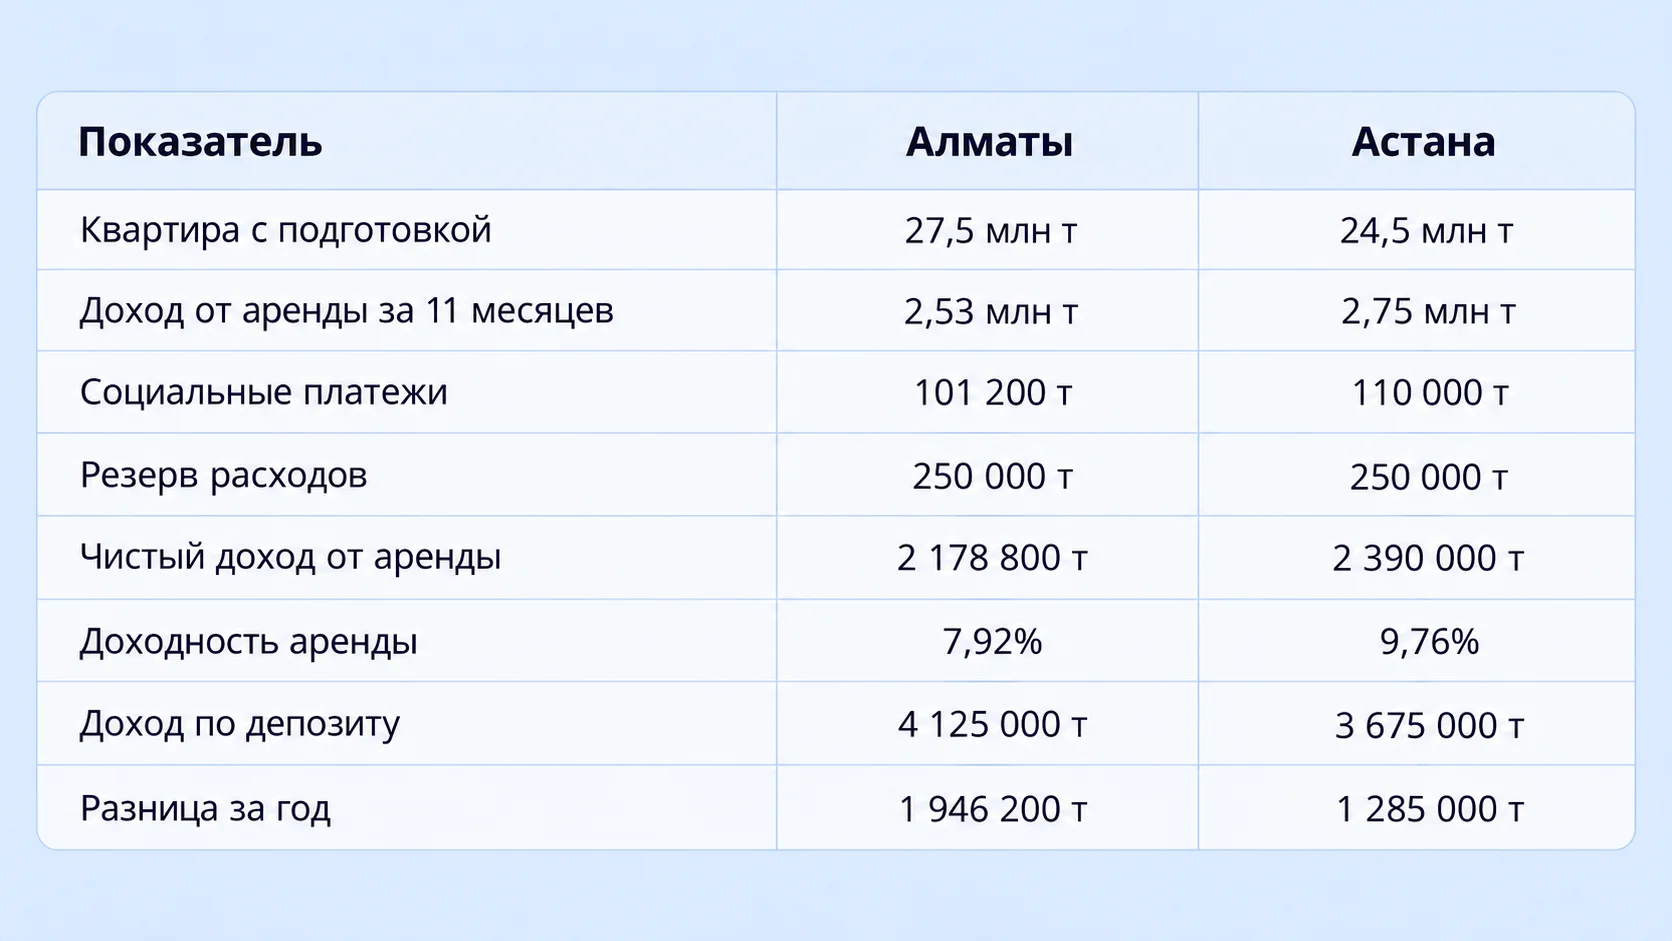
В результате депозит обеспечивает более высокий годовой денежный доход в обоих городах.
В Алматы разница достигает почти 1,95 млн теңге. Столичный показатель несколько меньше — около 1,29 млн теңге.
Однако это не означает, что недвижимость всегда приносит меньшую прибыль. Наш расчёт отражает доход за один год и не учитывает возможное изменение цены квартиры.
Между тем именно этот фактор способен существенно повлиять на результат долгосрочных инвестиций.
Поэтому, сравнивая квартиру для сдачи в аренду с банковским вкладом, важно учитывать не только текущие поступления. Необходимо также оценивать перспективы рынка и предполагаемый срок владения недвижимостью.
Сколько стоит построить частный дом в 2026 году: путь от участка до регистрации
Когда недвижимость может оказаться доходнее
Доход собственника складывается из двух составляющих: арендных платежей и изменения стоимости объекта.
Например, инвестор купил квартиру в Алматы за 26,5 млн теңге и вложил дополнительно 1 млн теңге в её подготовку.
Допустим, через год рыночная стоимость квартиры выросла на 5%.
Тогда объект, приобретённый за 26,5 млн теңге, будет стоить 27,825 млн теңге.
Прирост стоимости составит 1,325 млн теңге.
Если прибавить эту сумму к чистому арендному доходу, получится следующий результат:
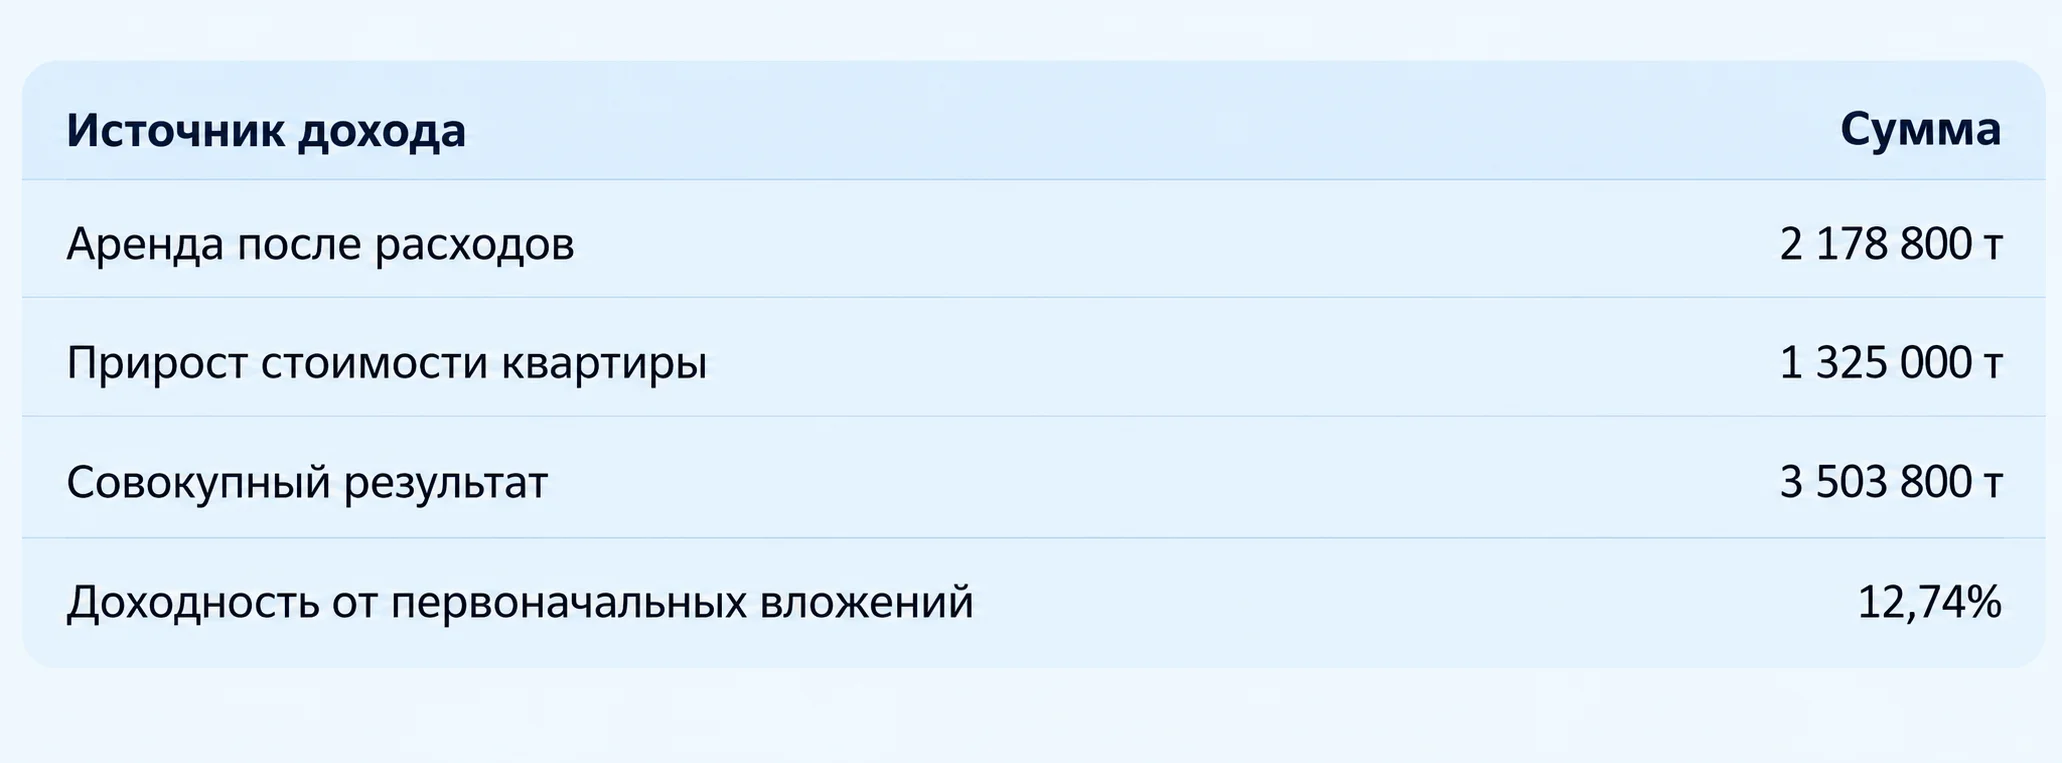
Таким образом, при подорожании жилья на 5% общая расчётная доходность недвижимости увеличивается с 7,92 до 12,74%.
Однако даже такой результат уступает депозиту под 15% годовых.
Чтобы сравняться с доходом банковского вклада в нашем примере, квартира должна подорожать примерно на 7,35% за год.
При этом расчёт не предусматривает расходов на продажу, возможных налоговых обязательств и изменения стоимости денег.
К тому же повышение рыночной цены ещё не означает, что собственник действительно получил прибыль. Для этого ему необходимо продать объект.
Поэтому рост стоимости недвижимости следует рассматривать отдельно от регулярного арендного дохода.
Нашли квартиру мечты — что дальше: путь от задатка до получения ключей
Какая арендная плата позволит заработать больше депозита
Теперь рассмотрим обратную ситуацию. Предположим, что инвестор рассчитывает получить от аренды такую же годовую прибыль, какую обеспечил бы депозит под 15%.
В Алматы первоначальные вложения составляют 27,5 млн теңге. Следовательно, целевой годовой доход достигает 4,125 млн теңге.
С учётом одного месяца простоя, социальных платежей 4% и резерва расходов в размере 250 тысяч теңге квартиру необходимо сдавать приблизительно за 414 тысяч теңге ежемесячно.
В Астане при первоначальных вложениях 24,5 млн теңге аналогичный показатель составляет около 372 тысяч теңге.
Сопоставим эти значения с медианными арендными ставками сентября 2026 года.
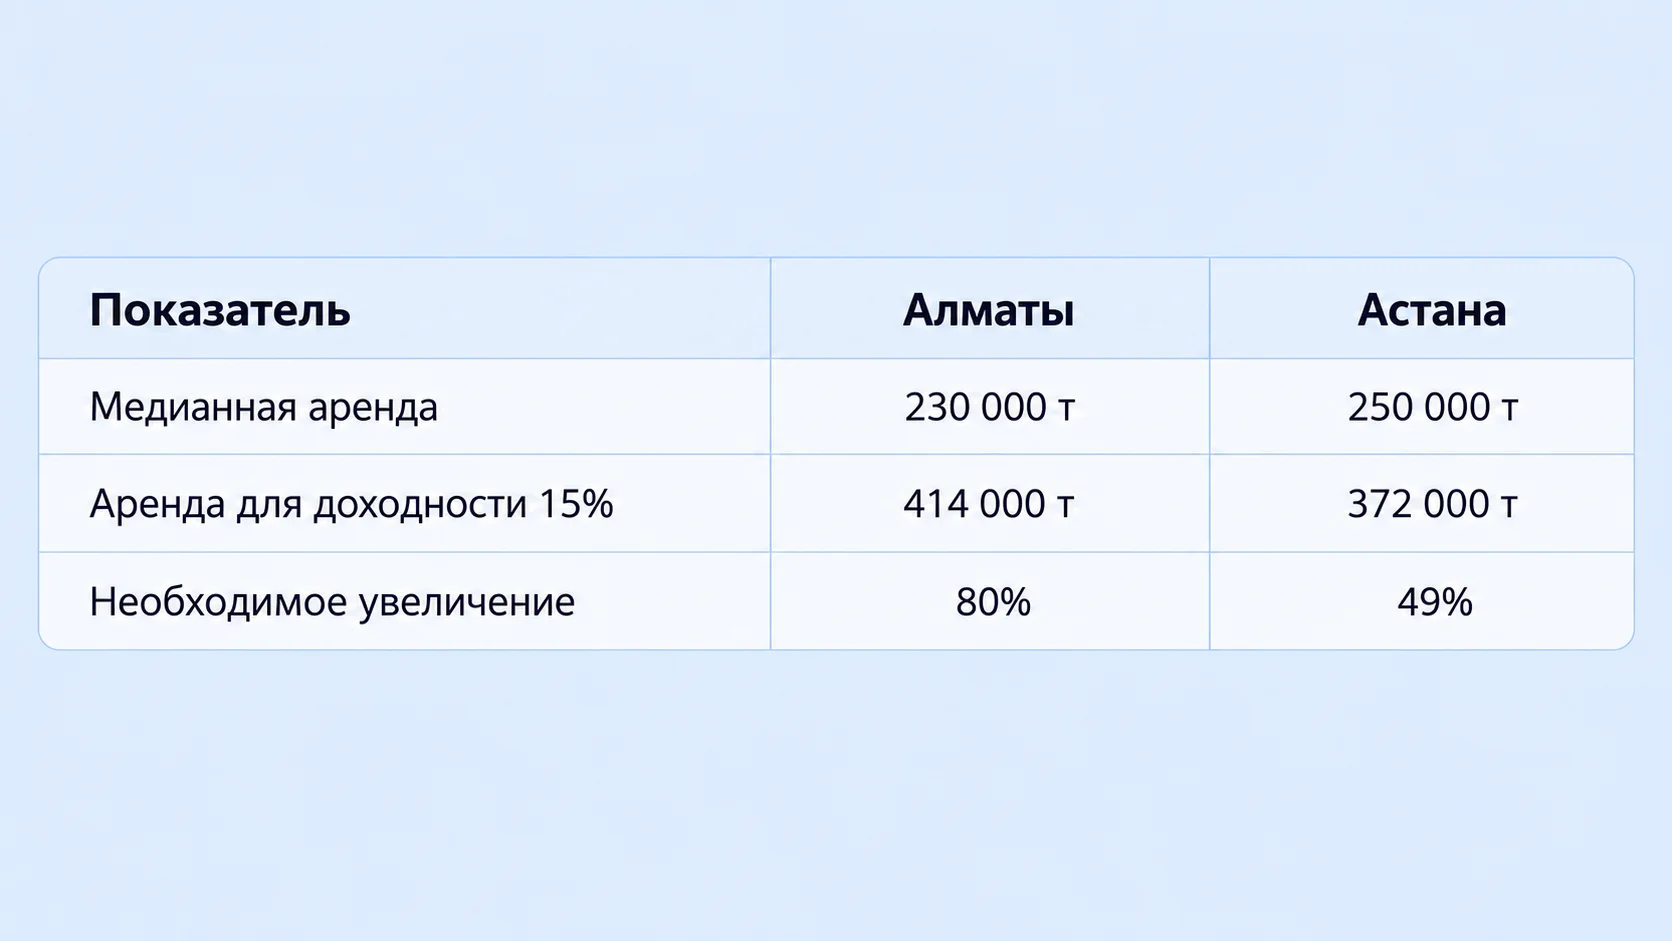
Получается, что для достижения сопоставимого с депозитом денежного дохода владельцу квартиры в Алматы необходимо получать почти вдвое больше медианной арендной ставки.
Однако инвестор может улучшить показатели не только за счёт повышения арендной платы.
Например, покупка недвижимости ниже рыночной стоимости уменьшит первоначальные вложения. К тому же удачное расположение квартиры может сократить периоды простоя.
Впрочем, более высокая доходность нередко сопровождается дополнительными рисками. Недорогой объект может потребовать капитального ремонта, а дорогая квартира — дольше искать арендатора.
Поэтому перед покупкой необходимо оценивать не только привлекательность объекта, но и его реальный арендный потенциал.
Также стоит учитывать состояние рынка в конкретном районе. Например, рядом с крупными университетами, деловыми центрами и транспортными узлами спрос может отличаться от среднегородского.
В результате две квартиры одинаковой стоимости способны приносить совершенно разный доход.
Как стать грамотным риелтором: что нужно знать и уметь в 2026 году
Какие риски необходимо учитывать
Несмотря на различия, оба варианта вложений требуют финансового планирования.
Риски банковского депозита
Основной вопрос для вкладчика — сохранение привлекательной доходности.
Если банк предлагает фиксированную ставку на год, инвестор может заранее рассчитать вознаграждение за этот период. Однако после окончания договора условия способны измениться.
Помимо этого, необходимо учитывать инфляцию. Она уменьшает покупательную способность денег, даже когда номинальная сумма накоплений растёт.
Не менее важно правильно распределить крупные сбережения.
Казахстанский фонд гарантирования депозитов устанавливает следующие максимальные размеры гарантии:
- 20 млн теңге — по сберегательным депозитам в национальной валюте.
- 10 млн теңге — по другим тенговым депозитам и счетам.
- Эквивалент 5 млн теңге — по валютным депозитам и счетам.
Гарантия распространяется также на начисленное вознаграждение, но только в пределах соответствующего лимита.
Следовательно, при размещении 27,5 млн теңге на одном депозите государственная гарантия не покроет всю сумму.
Инвестор может распределить средства между несколькими банками — участниками системы гарантирования. При этом ему необходимо учитывать как первоначальную сумму, так и будущие начисления.
Дополнительно стоит изучить условия досрочного снятия денег. Они могут существенно отличаться в зависимости от банковского продукта.
Поэтому перед заключением договора необходимо выяснить, какую часть вознаграждения вкладчик потеряет при преждевременном закрытии депозита.
Квартира по trade-in в Казахстане: как обменять старое жильё на новостройку
Риски инвестиционной квартиры
Собственник недвижимости сталкивается с другим набором обстоятельств.
Прежде всего, квартира требует регулярного обслуживания. Даже при аккуратных арендаторах мебель и оборудование постепенно изнашиваются.
Кроме того, доход зависит от стабильности спроса. Если жильцы съедут, инвестор перестанет получать арендную плату до заключения нового договора.
Также нужно учитывать расходы на содержание недвижимости, которые собственник оплачивает самостоятельно.
Например, владельцу может потребоваться заменить сантехнику, отремонтировать бытовую технику или обновить отделку после длительного проживания арендаторов.
Наконец, продажа квартиры может занять продолжительное время. В отличие от банковского вклада, недвижимость нельзя быстро превратить в деньги без поиска покупателя и оформления сделки.
Поэтому для инвестора, которому могут срочно понадобиться накопления, ликвидность становится одним из важных критериев выбора.
Вместе с тем собственник сохраняет возможность использовать квартиру для личных целей. При необходимости он может поселить в ней родственников или самостоятельно проживать в приобретённом жилье.
Таким образом, инвестиционная недвижимость сочетает финансовые возможности с практической ценностью самого объекта.
Что выгоднее на длительном горизонте
Годовое сравнение показывает преимущество депозита по текущему денежному доходу при выбранных условиях. Однако на горизонте пяти или десяти лет ситуация может измениться.
Например, собственник квартиры способен постепенно увеличивать арендную плату. Кроме того, он может получить дополнительную прибыль от подорожания недвижимости.
В то же время банковские ставки не остаются неизменными. После завершения срока вклада инвестор может столкнуться с менее привлекательными предложениями.
Поэтому неправильно рассчитывать десятилетнюю прибыль депозита, автоматически распространяя сегодняшнюю ставку на все последующие годы.
Аналогичным образом нельзя считать, что квартира будет ежегодно дорожать на определённый процент.
Для долгосрочного планирования полезно рассмотреть несколько сценариев.
Сохранение текущих условий. Инвестор сравнивает действующую арендную ставку с доходностью банковского вклада. Такой подход позволяет оценить ближайший год и определить потенциальный денежный поток.
Снижение депозитных ставок. Собственник квартиры может получить преимущество по текущей доходности, если арендные платежи сохранятся или вырастут. Однако результат зависит от фактического изменения банковских предложений.
Рост стоимости недвижимости. Инвестор получает потенциальную дополнительную прибыль при продаже объекта. Впрочем, итоговая сумма зависит от реальной цены сделки и сопутствующих расходов.
Таким образом, горизонт вложений способен существенно изменить финансовые результаты.
Помимо этого, инвестору стоит оценить собственную готовность заниматься недвижимостью. Ведь регулярное управление квартирой требует времени, тогда как банковский вклад обычно предполагает значительно меньше повседневных действий.
Как инфляция влияет на доходность инвестиций
При сравнении недвижимости и депозита нельзя забывать об инфляции. Она снижает покупательную способность денег и влияет на реальный инвестиционный результат.
Допустим, банковский вклад приносит 15% годовых, а инфляция за тот же период составляет 10%.
Тогда реальная доходность с учётом изменения покупательной способности составит приблизительно 4,55%.
Это условный пример, а не прогноз инфляции в Казахстане.
Таким образом, вкладчик увеличит сумму накоплений, однако часть полученного вознаграждения компенсирует обесценивание денег.
Недвижимость также не обеспечивает автоматическую защиту от инфляции. Хотя цены на квартиры могут расти, расходы на ремонт, мебель и обслуживание жилья тоже увеличиваются.
К тому же собственник не всегда способен повысить арендную плату пропорционально инфляции. Если спрос в районе снижается, ему приходится учитывать возможности потенциальных жильцов.
Следовательно, инвестору необходимо сравнивать не только номинальную прибыль, но и реальную покупательную способность накопленного капитала.
Как получить жилищную помощь от государства матери-одиночке в 2026 году
Что выбрать инвестору в 2026 году
Проведённые расчёты позволяют выделить основные особенности каждого инструмента.
Банковский депозит обеспечивает прогнозируемый доход на срок действия договора. Кроме того, вкладчик не тратит время на управление недвижимостью.
Однако его будущая доходность зависит от банковских ставок и условий продления вклада.
Квартира, напротив, требует участия собственника. Ему приходится заниматься ремонтом, поиском арендаторов и обслуживанием жилья.
Вместе с тем недвижимость предоставляет возможность получать арендные платежи и потенциально заработать на изменении рыночной стоимости объекта.
В сентябре 2026 года расчётная чистая доходность однокомнатной квартиры составляет около 7,9% в Алматы и 9,8% в Астане при выбранных условиях. Между тем депозит под 15% годовых обеспечивает более высокий текущий денежный доход.
Следовательно, если инвестор рассчитывает прежде всего на прибыль в течение ближайшего года, банковский вклад при таких исходных данных приносит больше денежных поступлений.
Однако для долгосрочных инвестиций необходимо дополнительно оценивать динамику цен на жильё, будущие арендные ставки и возможное изменение доходности депозитов.
В конечном счёте универсального решения нет. Поэтому вопрос, что выгоднее — квартира для сдачи в аренду или депозит, каждый инвестор решает с учётом размера накоплений, срока вложений и готовности управлять недвижимостью.
Прежде чем принимать решение, стоит рассчитать полную стоимость покупки, реальные расходы и предполагаемый денежный поток. Ведь недвижимость может стать источником регулярных поступлений, но её доходность необходимо сравнивать с банковским вкладом на одинаковых условиях.
Примечание редакции: в статье использованы опубликованные показатели рынка за сентябрь 2026 года. Расчёты носят иллюстративный характер. Расходы на подготовку и содержание квартиры являются условными. Перед публикацией необходимо сверить рыночные показатели, депозитные ставки и налоговые условия с первоисточниками.
Читайте также: Переуступка депозита в Отбасы Банке: правила и порядок
Следите за актуальными новостями недвижимости, размещайте объявления о продаже и находите квартиру своей мечты в удобном приложении Homsters