

Жылжымайтын мүлік сатып алу ұзақ уақыт бойы жинақ ақшаны сақтаудың және қосымша табыс табудың кең таралған тәсілдерінің бірі болып келді. Алайда банктердің жоғары пайыздық мөлшерлемелері қазақстандықтарды инвестициялық стратегияларын қайта қарауға итермелеп отыр. Бүгінде инвесторлар алдында жиі туындайтын сұрақ бар: жалға беру үшін пәтер сатып алу тиімді ме, әлде ақшаны депозитке салған дұрыс па? Банктік салым жөндеу жұмыстарын жүргізбей, жалға алушыларды іздемей және басқа да шаруалармен айналыспай-ақ сыйақы алуға мүмкіндік береді. Ал жылжымайтын мүлік қымбаттауы мүмкін, бірақ депозиттің мерзімі аяқталғаннан кейін оның кірістілігі өзгеруі ықтимал. Сондықтан Қазақстан нарығының өзекті көрсеткіштерін талдап, екі инвестициялық тәсілді салыстырамыз. Сонымен қатар нақты мысалдар арқылы 2026 жылы инвестор қанша пайда табуы мүмкін екенін есептейміз.
2026 жылы жалғызбасты ана мемлекеттен тұрғын үй көмегін қалай ала алады
2026 жылы жылжымайтын мүлік пен депозит нарығында не болып жатыр
2026 жылдың қыркүйегінде қазақстандық банктер теңгедегі салымдар бойынша жоғары пайыздық мөлшерлемелер ұсынуды жалғастырып отыр. Депозит нарығының жарияланған мониторингіне сәйкес, ең жоғары мөлшерлеме жылдық 18,77%-ға жетеді. Ал нарықтағы орташа көрсеткіш шамамен 14,7% құрайды. Нақты шарттар салым мерзіміне, ақшаны толықтыру және мерзімінен бұрын алу мүмкіндігіне байланысты.
Жылжымайтын мүлік нарығында жағдай басқаша қалыптасып отыр. Бір жағынан, пәтер сатып алу қомақты бастапқы қаражатты талап етеді. Екінші жағынан, жалдау төлемдері меншік иелеріне тұрақты ақша түсімін қамтамасыз етеді.
Жарияланған мәліметтерге сәйкес, 2026 жылдың қыркүйегінде Алматыда бір бөлмелі пәтерді жалға алудың медианалық құны айына 230 мың теңгені құрайды. Астанада осындай баспананы 250 мың теңгеге ұсынады. Демек, елорда бір бөлмелі пәтерлерді жалға беру құны бойынша Алматыдан алда тұр.
Алайда жалдау ақысының жоғары болуы жылжымайтын мүлік банктік салымнан көбірек табыс әкеледі дегенді білдірмейді. Объективті салыстыру үшін сатып алу бағасын, пәтерді дайындау шығындарын, салықтарды және жалға алушысыз бос тұратын кезеңдерді ескеру қажет.
Бұған қоса, инвестор активтің болашақтағы құнын да назарға алғаны жөн. Өйткені жылжымайтын мүлік қымбаттауы да, арзандауы да мүмкін.
Білікті риелтор болу жолы: 2026 жылы нені білу және меңгеру керек
Жалға беру үшін пәтер сатып алу қанша тұрады
Салыстыру үшін Алматы мен Астанадағы бір бөлмелі пәтерлерді қарастырайық. Мұндай нысандар көп бөлмелі баспанамен салыстырғанда азырақ қаражатты талап етеді. Оның үстіне инвестор әлеуетті жалға алушылардың кең аудиториясына бағдарлана алады.
Жарияланған нарықтық мәліметтерге сәйкес, қыркүйек айында қайталама нарықтағы бір бөлмелі пәтерлердің медианалық құны мынадай болды:
- Алматы — 26,5 млн теңге.
- Астана — 23,5 млн теңге.
- Шымкент — 18 млн теңге.
- Қарағанды — 13,5 млн теңге.
- Павлодар — 14 млн теңге.
Бұл көрсеткіштер нақты жасалған мәмілелердің құнын емес, сатушылар ұсынған бағаларды көрсететінін ескеру маңызды. Сонымен қатар нақты пәтердің бағасына аудан, тұрғын үйдің ауданы, ғимараттың жағдайы және жөндеу сапасы әсер етеді.
Сондықтан алдағы есептеулер шамамен алынған нәтижелерді көрсетеді. Олар нарықтың орташа көрсеткіштері негізінде жылжымайтын мүліктің ықтимал кірістілігін бағалауға мүмкіндік береді. Алайда инвестордың нақты пайдасы сатып алу құнына, жалдау ақысына және қосымша шығындарға байланысты өзгеше болуы мүмкін.
Енді тұрғын үйдің құнын ай сайынғы жалдау төлемімен салыстырайық.
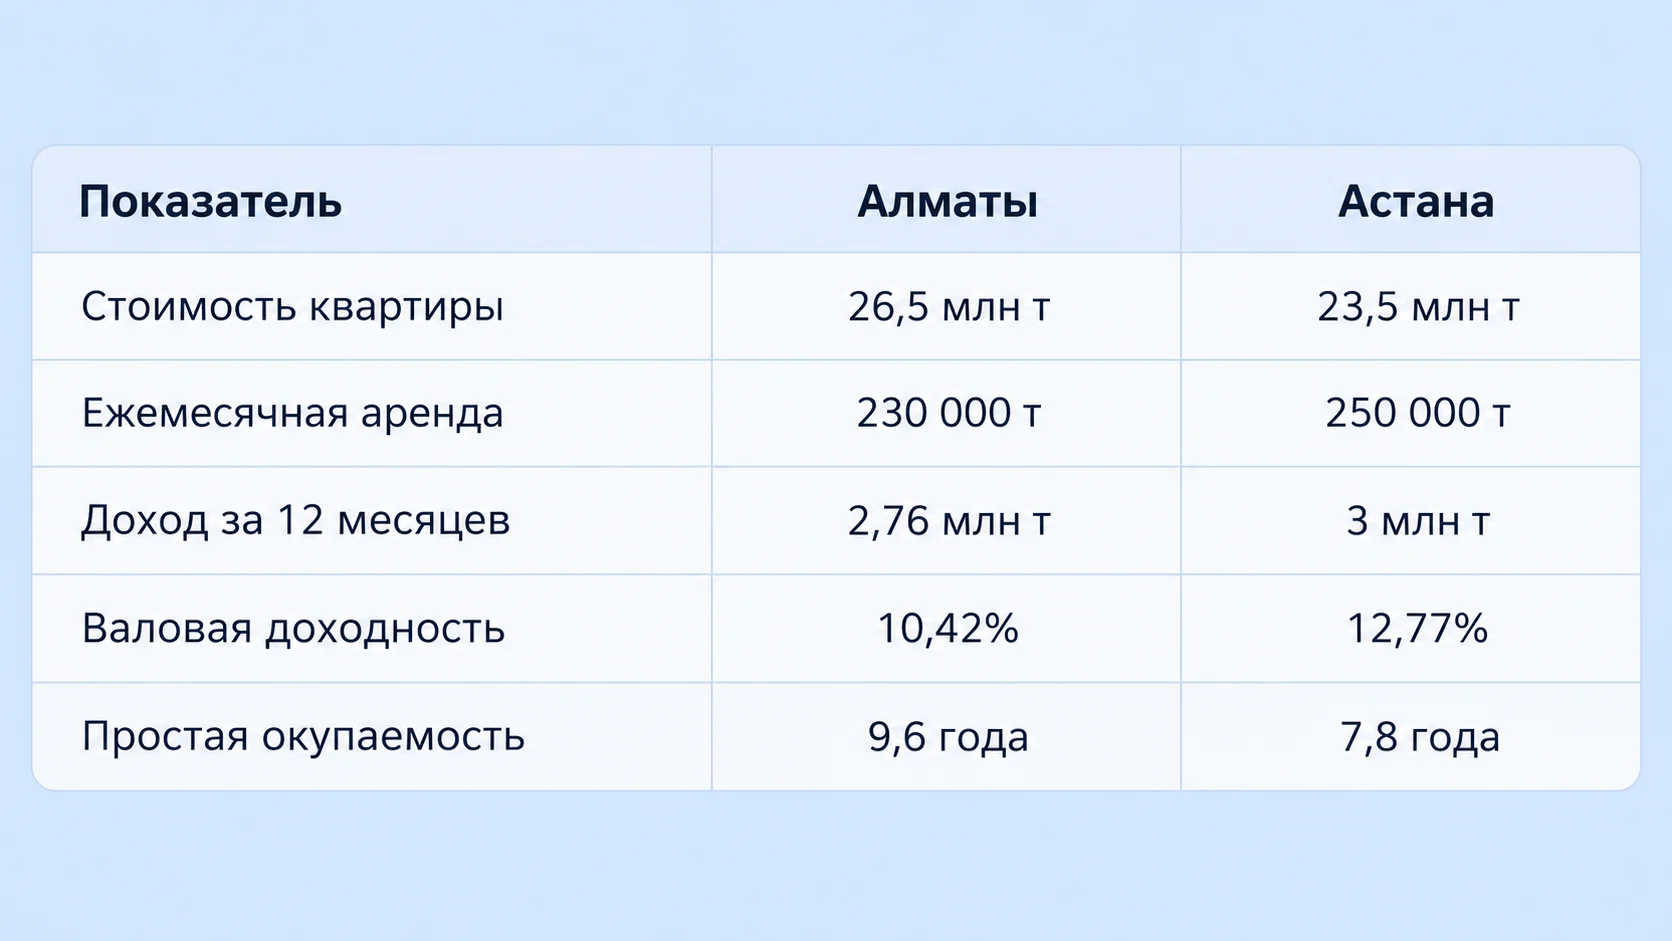
Жалпы кірістілікті мына формула бойынша есептейді:
Жылдық жалдау ақысы ÷ пәтер құны × 100%.
Мысалы, Алматыдағы пәтер иесі ай сайын 230 мың теңге алады. Бір жылда оның табысы 2,76 млн теңгеге жетеді. Егер баспана 26,5 млн теңге тұрса, жалпы кірістілік 10,42% құрайды.
Астанада бұл көрсеткіш жоғарырақ — 12,77%. Мұның себебі — сатып алу бағасының төменірек және жалдау ақысының жоғарырақ болуы.
Демек, аталған орташа нарықтық көрсеткіштер бойынша елордадағы пәтер инвестицияланған әрбір миллион теңгеге көбірек ықтимал жалдау табысын әкеледі.
Дегенмен бұл есептеулер баспана жыл бойы үздіксіз жалға беріледі деген болжамға негізделген. Сондай-ақ олар жөндеу, салық және меншік иесінің басқа да шығындарын қамтымайды.
Сату бағасының медианасы мен жалдау ақысының медианасы әртүрлі хабарландырулар жиынтығынан алынғанын түсіну маңызды. Сондықтан кесте нақты инвестициялық мәміленің нәтижесін емес, нарықтың шамамен алынған кірістілігін көрсетеді.
Меншік иесі пәтерді жалға беруден нақты қанша табыс табады
Енді шынайы жағдайға жақынырақ мысалды қарастырайық.
Айталық, инвестор Алматыдан 26,5 млн теңгеге бір бөлмелі пәтер сатып алады. Содан кейін жиһазға, тұрмыстық техникаға және шағын жөндеуге қосымша 1 млн теңге жұмсайды.
Осылайша бастапқы инвестиция көлемі 27,5 млн теңгеге жетеді.
Бұдан кейін меншік иесі ай сайынғы жалдау ақысын 230 мың теңге деп белгілейді. Алайда жаңа тұрғындарды іздеу кезінде пәтер жылына бір ай бос тұрады.
Сонымен қатар инвестор баспананы күтіп ұстауға және ұсақ жөндеуге резерв қарастырады.
Нәтижесінде мынадай есеп шығады.
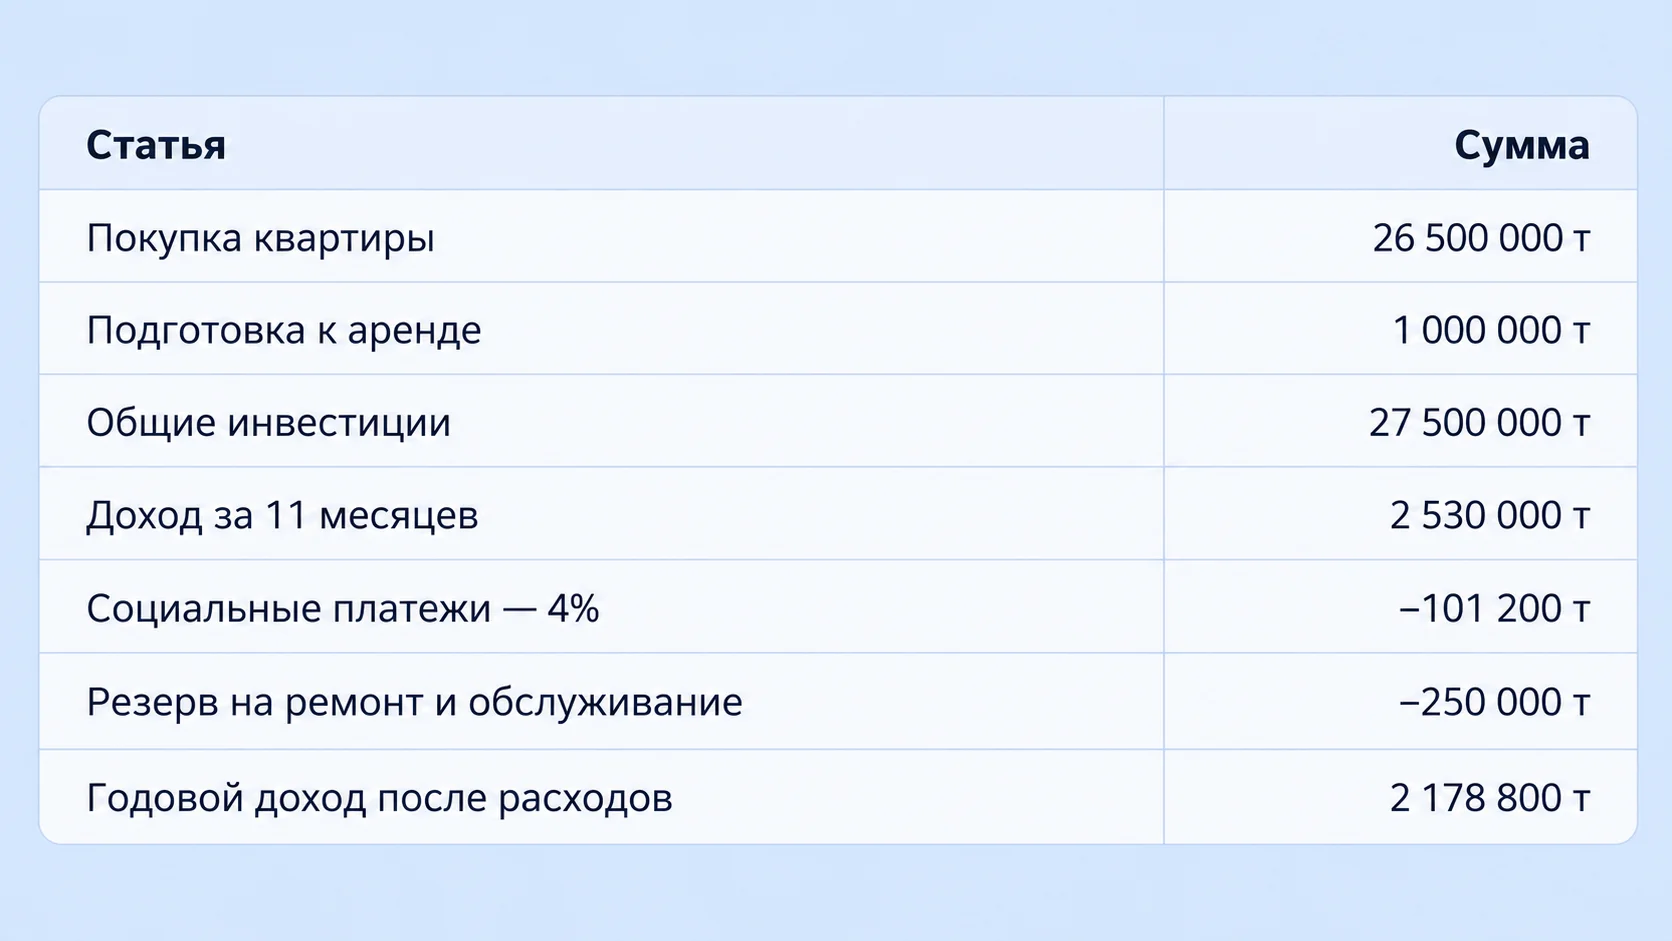
Инвестор бір жылда шамамен 2,18 млн теңге алады.
Есептік кірістілік жылына 7,92% құрайды.
Осындай ақша ағыны сақталса, бастапқы инвестиция шамамен 12,6 жылда өтеледі. Алайда бұл есеп пәтердің нарықтық құнының өзгеруін ескермейді.
Сондай-ақ пәтердің бір ай бос тұруы және 250 мың теңгелік резерв шартты болжам екенін түсіну қажет. Нақты шығындар аз да, көп те болуы мүмкін.
Мысалы, сапалы әрлеуі бар жаңа пәтер жиі жөндеуді қажет етпеуі мүмкін. Дегенмен тоңазытқышты, кір жуғыш машинаны немесе жиһазды ауыстыру жылдық пайданы айтарлықтай азайтады.
Кейде меншік иесі жалға алушыларды ұзақ іздейді. Сондықтан кірістілікті есептегенде ең жоғары ықтимал түсімді ғана емес, пәтердің қанша уақыт жалға берілетінін көрсететін бірнеше сценарийді қарастырған дұрыс.
2026 жылы жеке үй салу қанша тұрады: жер телімінен тіркеуге дейін
2026 жылы пәтерді жалға бергенде қандай салық төленеді
2026 жылдың басынан бастап Қазақстанда өзін-өзі жұмыспен қамтығандарға арналған арнайы салық режимі қолданылады.
Белгіленген талаптарды сақтаған жағдайда бұл режим жеке тұлғаларға жеке кәсіпкер ретінде тіркелмей-ақ өз тұрғын үйін жалға беруге мүмкіндік береді.
Атап айтқанда, өзін-өзі жұмыспен қамтыған азамат жалдамалы жұмысшыларды пайдаланбауы керек. Бұған қоса, оның ай сайынғы табысы 300 АЕК-тен аспауға тиіс. 2026 жылы бұл шек 1 297 500 теңгені құрайды.
Аталған режимді қолданған азамат жеке табыс салығынан босатылады. Алайда ол алған табысының 4%-ы мөлшерінде әлеуметтік төлемдер төлейді. Азаматтардың жекелеген санаттары үшін ерекшеліктер қарастырылған.
Барлық қажетті есептеулер E-Salyk Business қосымшасы арқылы жүргізіледі.
Осылайша ай сайынғы жалдау ақысы 230 мың теңге болса, әлеуметтік төлемдер 9 200 теңгені құрайды.
Біздің мысалда дәл осы режим қолданылған. Егер меншік иесі басқа салық салу тәртібін таңдаса, нәтиже өзгереді.
Сондықтан инвестициялық жылжымайтын мүлікті сатып алмас бұрын қолайлы салық режимін анықтап алған жөн. Бұл болашақ таза табысты дәлірек есептеуге көмектеседі.
Пәтерді нотариуссыз сату: мәміле кезінде қалай үнемдеуге болады
Банктік депозит қанша табыс әкеледі
Енді балама нұсқаны қарастырайық. Инвестор пәтер сатып алудың орнына сол 27,5 млн теңгені банктік депозитке орналастырады.
Салыстыру үшін сыйақының жылдық тиімді мөлшерлемесін (ЖТСМ) 15% деп алайық. Бұл — 2026 жылғы қыркүйекте жарияланған депозит нарығының орташа көрсеткіштеріне жақын шартты сценарий.
Алайда нақты банк басқа талаптар ұсынуы мүмкін. Сондықтан салымшы таңдалған орналастыру мерзіміне арналған қолданыстағы ЖТСМ-ді тексеруі қажет.
Тиімді мөлшерлеме 15% болған жағдайда нәтиже мынадай болады:
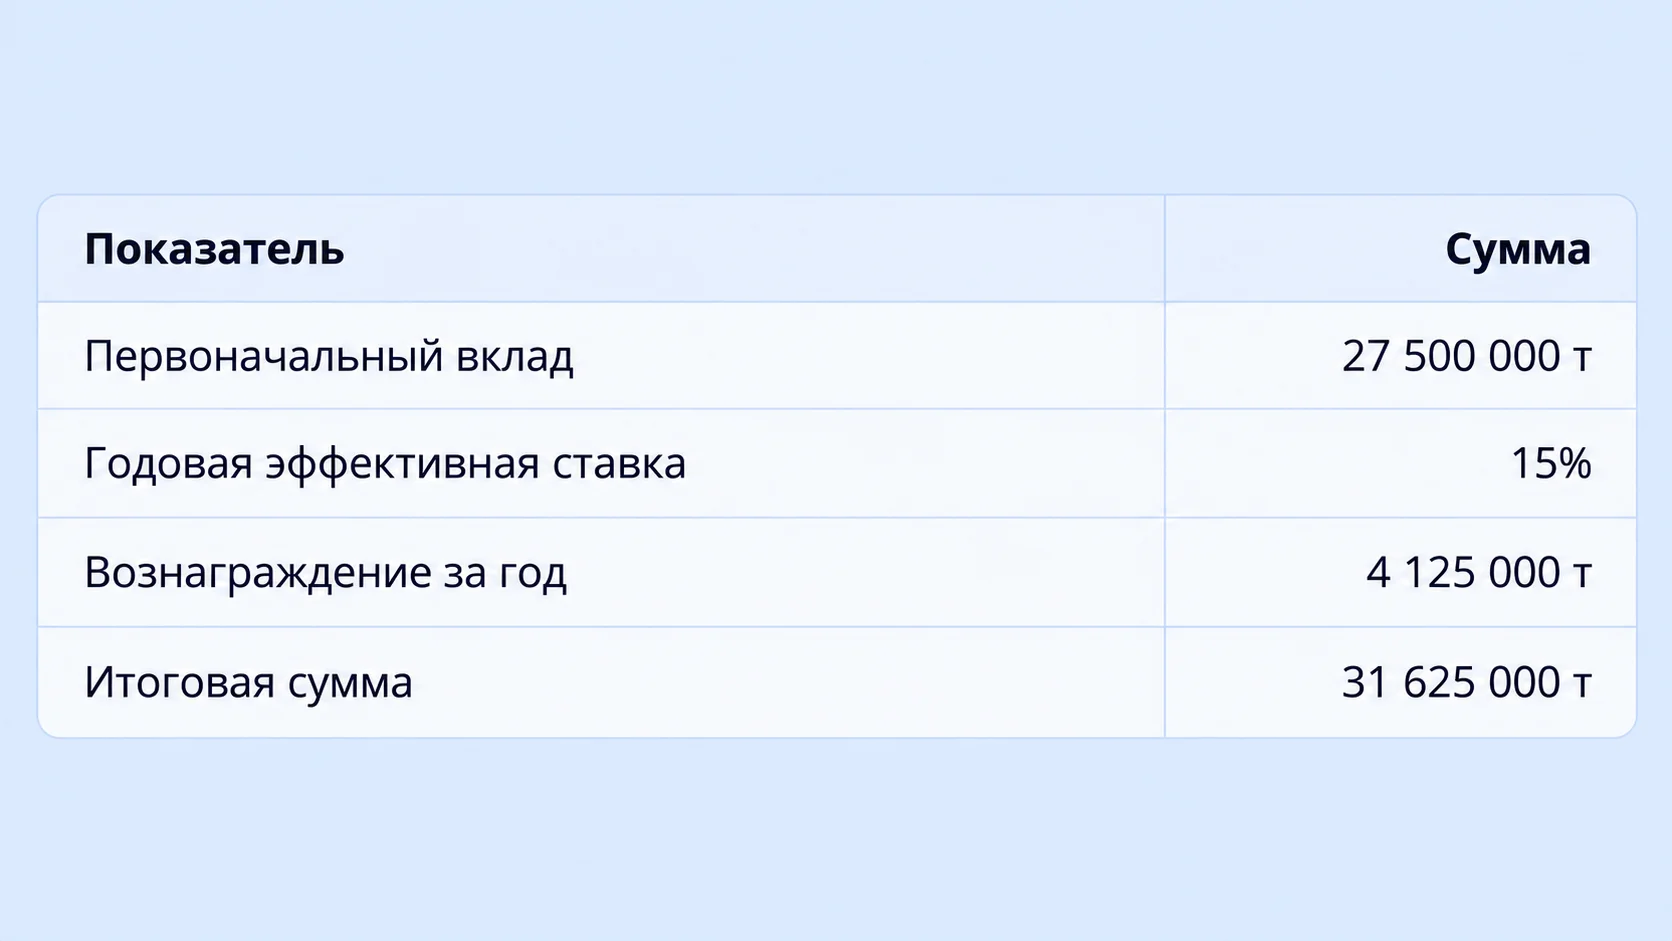
Демек, 15% тиімді кірістілік бүкіл қарастырылған кезеңде сақталса, депозит бір жылда 4,125 млн теңге әкеледі.
Бұл Алматыдағы пәтерді жалға беруден түсетін есептік таза табыстан екі есеге жуық көп.
Оның үстіне салымшыға жалға алушыларды іздеудің, жөндеу жүргізудің және тұрмыстық мәселелерді шешудің қажеті болмайды.
Дегенмен банктік депозиттің де өзіндік ерекшеліктері бар.
Біріншіден, банктер ең жоғары мөлшерлемелерді көбіне ақшаны алу мүмкіндігі шектеулі жинақ салымдары бойынша ұсынады.
Екіншіден, кейбір қаржы ұйымдары жоғары кірістілікті қысқа мерзімге ғана белгілейді. Мысалы, банк үш айға тартымды мөлшерлеме ұсынса, оны автоматты түрде бүкіл жылға қолдануға болмайды.
Ақырында, бүгінгі жоғары кірістілік бірнеше жылдан кейін де дәл осындай шарттар сақталатынына кепілдік бермейді.
Сондықтан депозит таңдағанда инвестор орналастыру мерзімін, сыйақыны капиталдандыру шарттарын және ақшаны мерзімінен бұрын қайтару ережелерін тексеруі керек.
Сондай-ақ номиналды мөлшерлеме мен ЖТСМ-ді ажырата білу маңызды. Соңғысы сыйақының капиталдандырылуын ескереді және банк өнімдерін дәлірек салыстыруға мүмкіндік береді.
Қазақстандағы trade-in бойынша пәтер: ескі баспананы жаңа үйдегі пәтерге қалай айырбастауға болады
Депозит бойынша пайыздарға салық салына ма
Қазақстанда жеке тұлғалардың банктік депозиттері бойынша сыйақыға жеке табыс салығы салынбайды.
Демек, қарастырылған мысалда инвесторға банк сыйақысының сомасын қосымша жеке табыс салығына азайтудың қажеті жоқ.
Алайда салықтың болмауы басқа факторларды жоққа шығармайды. Салымшы инфляцияны, шарт талаптарын және мемлекеттік кепілдік шектеулерін де ескеруі қажет.
2026 жылы Қазақстанда сыйға тарту шартын қалай рәсімдеуге болады
Пәтер немесе депозит: бірдей шарттармен салыстыру
Енді Алматы мен Астанадағы екі инвестициялық құралды салыстырайық.
Инвестордың ипотека тартпай-ақ пәтер сатып алуға жеткілікті қаражаты бар деп есептейік.
Сонымен қатар ол баспананы дайындауға қосымша 1 млн теңге бөледі. Жалдау табысын есептегенде пәтердің бір ай бос тұруын, 4% әлеуметтік төлемдерді және 250 мың теңгелік шығындар резервін ескереміз.
Ал депозит үшін 15% жылдық тиімді мөлшерлемені пайдаланамыз.
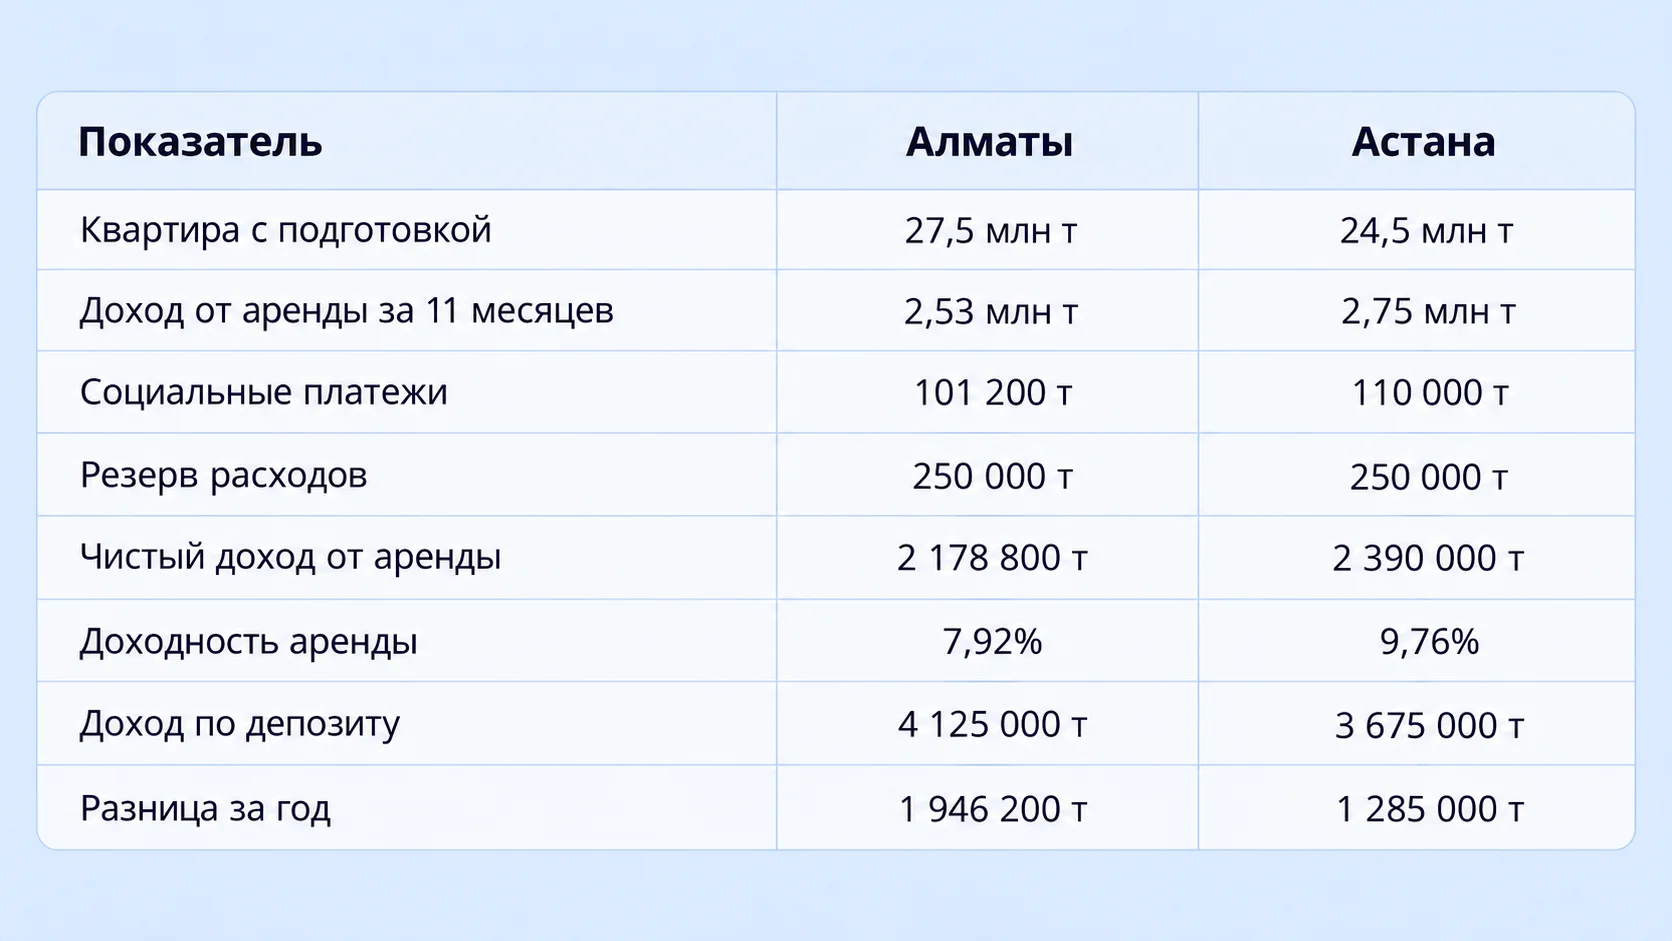
Нәтижесінде депозит екі қалада да жылдық ақшалай табыстың жоғарырақ деңгейін қамтамасыз етеді.
Алматыда айырмашылық шамамен 1,95 млн теңгеге жетеді. Елордада бұл көрсеткіш сәл төмен — шамамен 1,29 млн теңге.
Алайда бұл жылжымайтын мүлік әрқашан аз пайда әкеледі дегенді білдірмейді. Біздің есеп бір жылдық табысты көрсетеді және пәтер бағасының ықтимал өзгерісін ескермейді.
Ал дәл осы фактор ұзақ мерзімді инвестициялардың нәтижесіне айтарлықтай әсер етуі мүмкін.
Сондықтан жалға беру үшін пәтер сатып алуды банктік салыммен салыстырғанда тек ағымдағы түсімдерді ғана ескермеу керек. Нарықтың болашағын және жылжымайтын мүлікті иеленудің жоспарланған мерзімін де бағалау қажет.
2026 жылы Қазақстан жастарына қандай жеңілдетілген бағдарламалар қолжетімді
Жылжымайтын мүлік қай кезде көбірек табыс әкелуі мүмкін
Меншік иесінің табысы екі құрамдас бөліктен қалыптасады: жалдау төлемдері және нысан құнының өзгеруі.
Мысалы, инвестор Алматыдан 26,5 млн теңгеге пәтер сатып алып, оны дайындауға қосымша 1 млн теңге жұмсады.
Айталық, бір жылдан кейін пәтердің нарықтық құны 5%-ға өсті.
Онда 26,5 млн теңгеге сатып алынған нысан 27,825 млн теңге тұрады.
Құнның өсімі 1,325 млн теңгені құрайды.
Бұл соманы таза жалдау табысына қоссақ, мынадай нәтиже шығады:
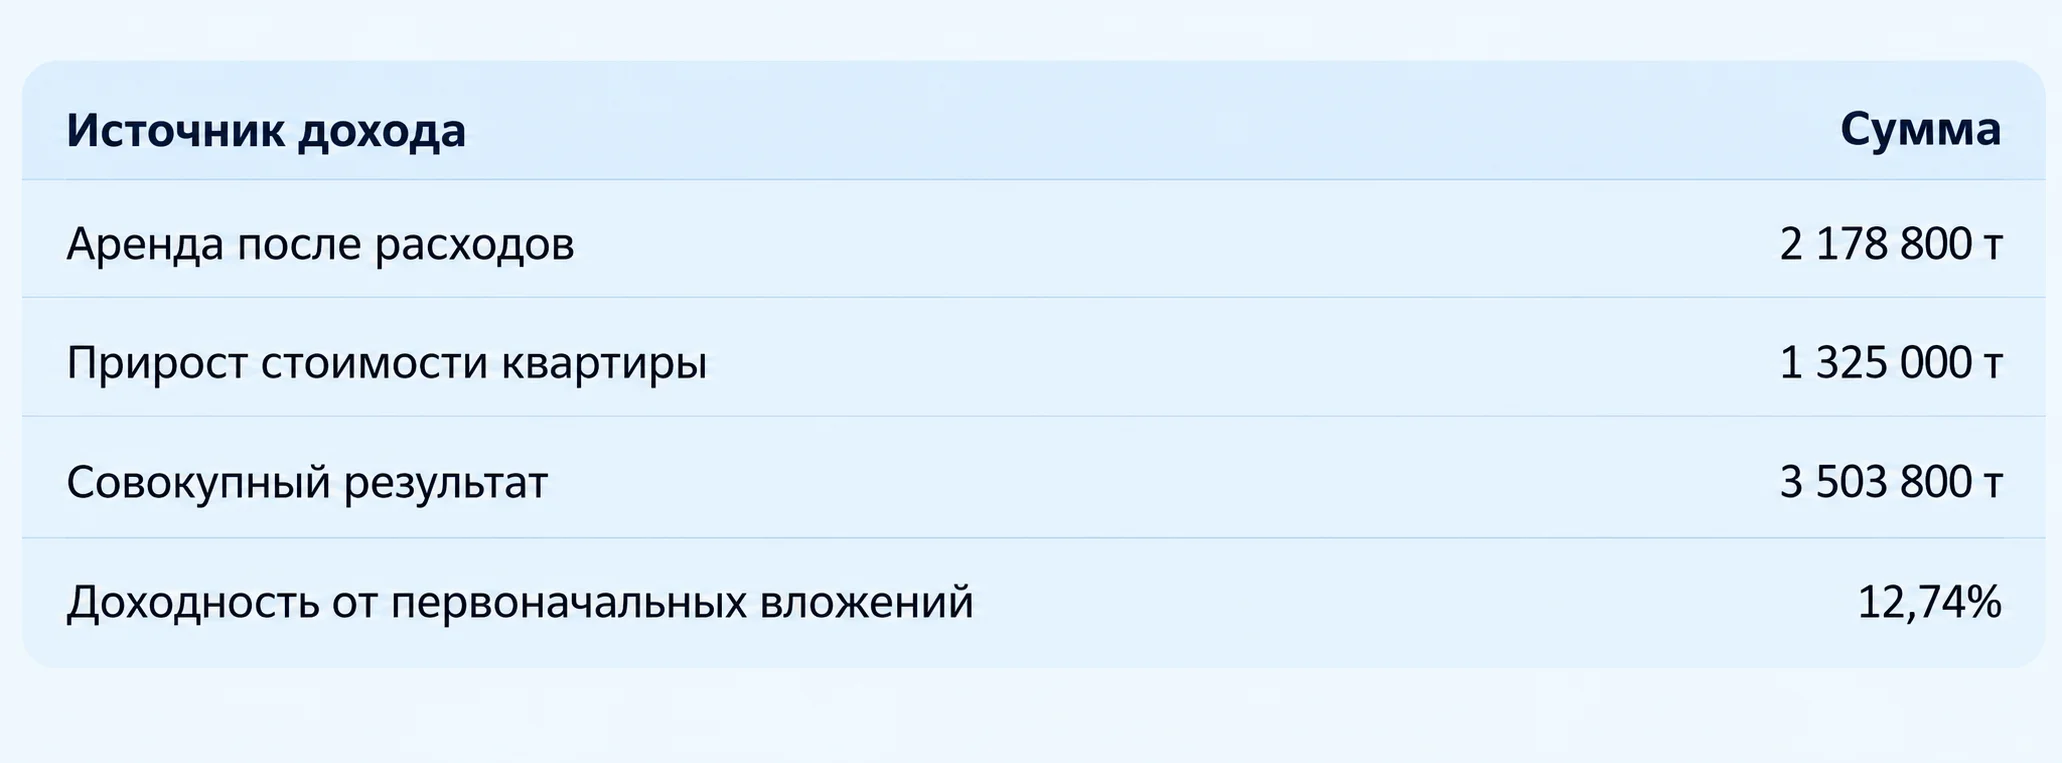
Осылайша тұрғын үй 5%-ға қымбаттағанда, жылжымайтын мүліктің жалпы есептік кірістілігі 7,92%-дан 12,74%-ға дейін өседі.
Алайда мұндай нәтиженің өзі жылдық 15% мөлшерлемесі бар депозит кірістілігінен төмен.
Біздің мысалда банктік салымның табысына теңесу үшін пәтер бір жылда шамамен 7,35%-ға қымбаттауы керек.
Бұл ретте есепте сату шығындары, ықтимал салық міндеттемелері және ақша құнының өзгеруі қарастырылмаған.
Оның үстіне нарықтық бағаның өсуі меншік иесі пайданы нақты алды дегенді білдірмейді. Ол үшін пәтерді сату қажет.
Сондықтан жылжымайтын мүлік құнының өсуін тұрақты жалдау табысынан бөлек қарастырған жөн.
Қазақстанда ЖТҚ үшін тегін 10 сотық жерді қайдан алуға болады
Қандай жалдау ақысы депозиттен көбірек табыс табуға мүмкіндік береді
Енді кері жағдайды қарастырайық. Инвестор жалға беруден жылдық 15% депозит әкелетін пайдаға тең табыс алуды жоспарлайды делік.
Алматыда бастапқы инвестиция 27,5 млн теңгені құрайды. Демек, жылдық мақсатты табыс 4,125 млн теңгеге жетеді.
Пәтердің бір ай бос тұруын, 4% әлеуметтік төлемдерді және 250 мың теңгелік шығындар резервін ескерсек, баспананы айына шамамен 414 мың теңгеге жалға беру қажет.
Астанада бастапқы инвестиция 24,5 млн теңге болған жағдайда осындай көрсеткіш шамамен 372 мың теңгені құрайды.
Бұл сомаларды 2026 жылғы қыркүйектегі медианалық жалдау мөлшерлемелерімен салыстырайық.
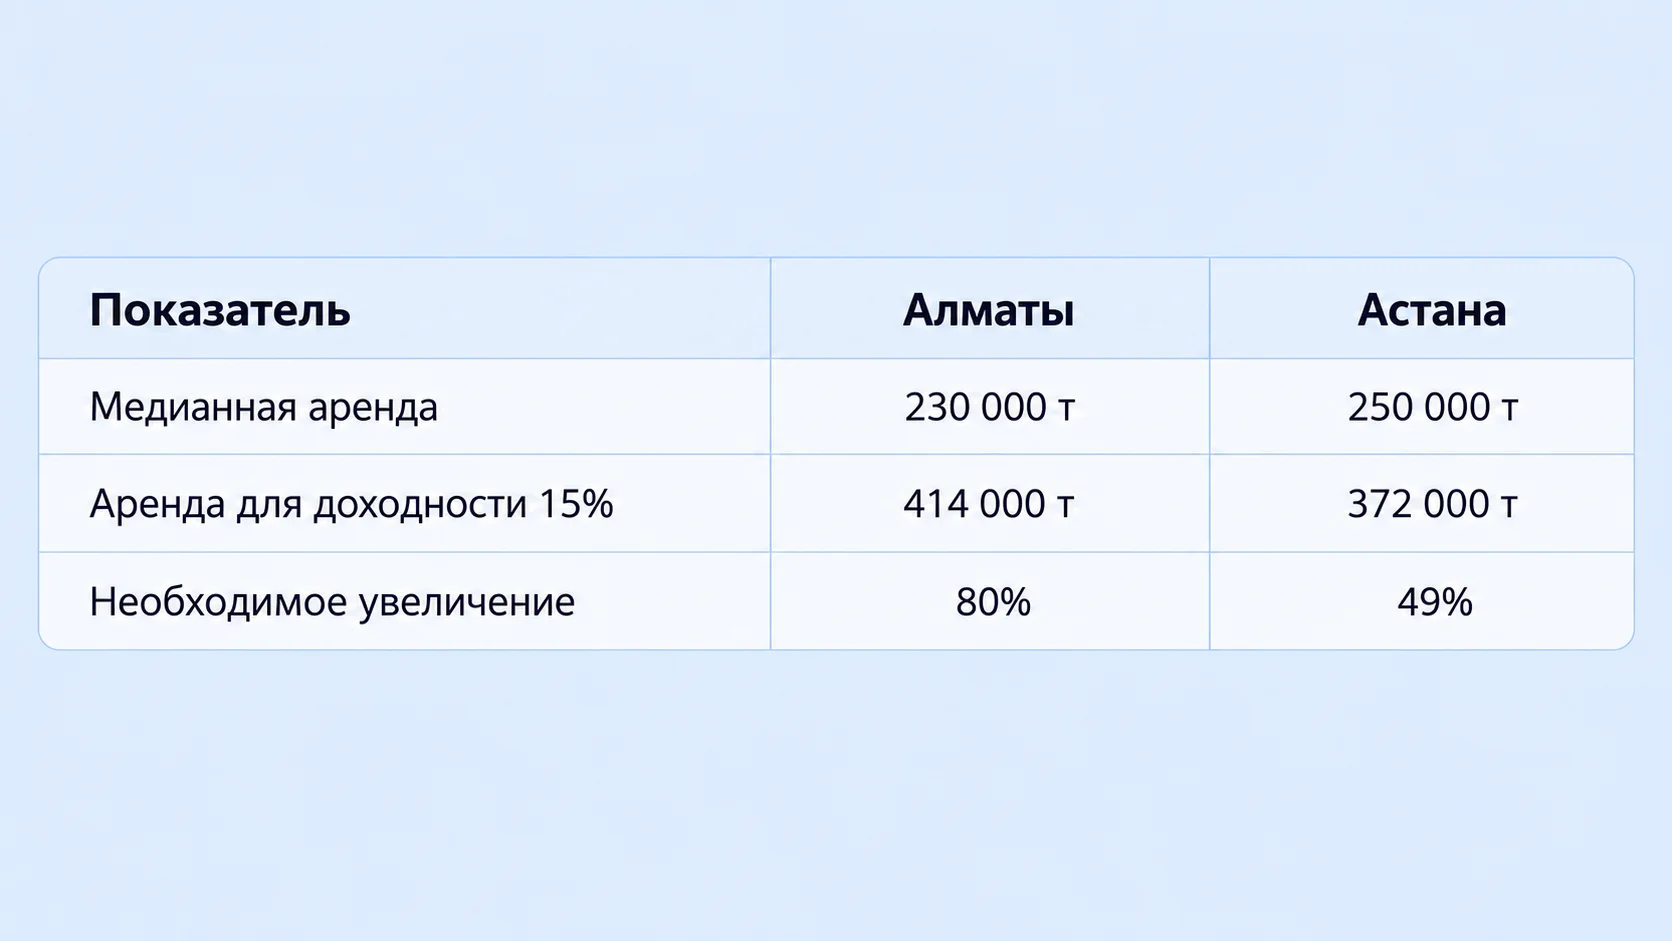
Нәтижесінде Алматыдағы пәтер иесі депозитпен салыстырылатын ақшалай табыс алу үшін медианалық жалдау ақысынан екі есеге жуық жоғары төлем алуы керек.
Алайда инвестор кірістілікті тек жалдау ақысын көтеру арқылы ғана арттыра алмайды.
Мысалы, жылжымайтын мүлікті нарықтық бағадан арзан сатып алу бастапқы инвестицияны азайтады. Оның үстіне пәтердің қолайлы орналасуы бос тұру кезеңдерін қысқартуы мүмкін.
Дегенмен жоғары кірістілік көбіне қосымша тәуекелдермен қатар жүреді. Арзан нысан күрделі жөндеуді қажет етуі мүмкін, ал қымбат пәтерге жалға алушы табу ұзағырақ уақыт алады.
Сондықтан сатып алмас бұрын нысанның тартымдылығын ғана емес, оның нақты жалдау әлеуетін де бағалау қажет.
Сондай-ақ белгілі бір аудандағы нарық жағдайын ескерген жөн. Мысалы, ірі университеттер, іскерлік орталықтар және көлік тораптары маңындағы сұраныс қала бойынша орташа көрсеткіштен өзгеше болуы мүмкін.
Нәтижесінде құны бірдей екі пәтер мүлде әртүрлі табыс әкелуі ықтимал.
Өсиетсіз пәтер иесі қайтыс болғаннан кейін пәтер кімге қалады
Қандай тәуекелдерді ескеру қажет?
Айырмашылықтарына қарамастан, инвестициялаудың екі тәсілі де қаржылық жоспарлауды талап етеді.
Банктік депозиттің тәуекелдері
Салымшы үшін негізгі мәселе — тартымды кірістіліктің сақталуы.
Егер банк бір жылға тіркелген мөлшерлеме ұсынса, инвестор осы кезеңдегі сыйақыны алдын ала есептей алады. Алайда шарт мерзімі аяқталғаннан кейін талаптар өзгеруі мүмкін.
Бұған қоса, инфляцияны ескеру қажет. Жинақтың номиналды сомасы өссе де, инфляция ақшаның сатып алу қабілетін төмендетеді.
Ірі жинақты дұрыс орналастыру да маңызды.
Қазақстанның депозиттерге кепілдік беру қоры кепілдіктің мынадай ең жоғары мөлшерлерін белгілейді:
- 20 млн теңге — ұлттық валютадағы жинақ депозиттері бойынша.
- 10 млн теңге — теңгедегі басқа депозиттер мен шоттар бойынша.
- 5 млн теңге баламасы — шетел валютасындағы депозиттер мен шоттар бойынша.
Кепілдік есептелген сыйақыны да қамтиды, бірақ тек тиісті лимит шегінде ғана.
Демек, 27,5 млн теңгені бір депозитке орналастырған жағдайда мемлекеттік кепілдік бүкіл соманы қамтымайды.
Инвестор қаражатты кепілдік беру жүйесіне қатысатын бірнеше банкке бөле алады. Бұл ретте бастапқы соманы да, болашақта есептелетін сыйақыны да ескеру қажет.
Қосымша ақшаны мерзімінен бұрын алу шарттарын зерттеген жөн. Олар банк өнімінің түріне қарай айтарлықтай ерекшеленуі мүмкін.
Сондықтан шарт жасаспас бұрын депозитті мерзімінен бұрын жапқанда салымшы сыйақының қандай бөлігін жоғалтатынын анықтап алған дұрыс.
Бірлесіп қарыз алушы немесе кепілгер: ипотека берілмесе, кімді тартуға болады
Инвестициялық пәтердің тәуекелдері
Жылжымайтын мүлік иесі басқа тәуекелдерге тап болады.
Ең алдымен, пәтер тұрақты күтімді қажет етеді. Тіпті ұқыпты жалға алушылар тұрған жағдайда да жиһаз бен жабдықтар біртіндеп тозады.
Сонымен қатар табыс сұраныстың тұрақтылығына байланысты. Егер тұрғындар көшіп кетсе, инвестор жаңа шарт жасалғанға дейін жалдау ақысын алмайды.
Меншік иесі өз есебінен төлейтін баспананы күтіп ұстау шығындарын да ескеру керек.
Мысалы, ұзақ уақыт жалға берілгеннен кейін сантехниканы ауыстыру, тұрмыстық техниканы жөндеу немесе әрлеуді жаңарту қажет болуы мүмкін.
Ақырында, пәтерді сату ұзақ уақыт алуы ықтимал. Банктік салымнан айырмашылығы, жылжымайтын мүлікті сатып алушы іздемей және мәмілені рәсімдемей тез арада ақшаға айналдыру мүмкін емес.
Сондықтан жинақ ақшасы шұғыл қажет болуы мүмкін инвестор үшін өтімділік таңдау жасаудағы маңызды өлшемдердің біріне айналады.
Сонымен бірге меншік иесі пәтерді жеке мақсатта пайдалану мүмкіндігін сақтайды. Қажет болған жағдайда ол туыстарын орналастыра алады немесе сатып алған баспанасында өзі тұрады.
Осылайша инвестициялық жылжымайтын мүлік қаржылық мүмкіндіктерді нысанның практикалық құндылығымен ұштастырады.
Пәтерді кепілге қойып несие алу: рәсімдеуге дейін нені білу маңызды
Ұзақ мерзімде қайсысы тиімді
Бір жылдық салыстыру таңдалған шарттарда депозиттің ағымдағы ақшалай табыс бойынша артықшылығын көрсетеді. Алайда бес немесе он жылдық кезеңде жағдай өзгеруі мүмкін.
Мысалы, пәтер иесі жалдау ақысын біртіндеп көтере алады. Сонымен қатар ол жылжымайтын мүліктің қымбаттауынан қосымша пайда табуы мүмкін.
Ал банктік мөлшерлемелер өзгеріссіз қалмайды. Салым мерзімі аяқталғаннан кейін инвестор тартымдылығы төмен ұсыныстарға тап болуы ықтимал.
Сондықтан бүгінгі мөлшерлемені келесі барлық жылдарға автоматты түрде қолданып, депозиттің он жылдық пайдасын есептеу дұрыс емес.
Сол сияқты пәтер жыл сайын белгілі бір пайызға қымбаттайды деп есептеуге болмайды.
Ұзақ мерзімді жоспарлау үшін бірнеше сценарийді қарастырған пайдалы.
Ағымдағы жағдайдың сақталуы. Инвестор қолданыстағы жалдау ақысын банктік салымның кірістілігімен салыстырады. Мұндай тәсіл алдағы бір жылды бағалауға және ықтимал ақша ағынын анықтауға мүмкіндік береді.
Депозит мөлшерлемелерінің төмендеуі. Егер жалдау төлемдері сақталса немесе өссе, пәтер иесі ағымдағы кірістілік бойынша артықшылыққа ие болуы мүмкін. Алайда нәтиже банктік ұсыныстардың нақты өзгеруіне байланысты.
Жылжымайтын мүлік құнының өсуі. Инвестор нысанды сатқан кезде ықтимал қосымша пайда алады. Дегенмен қорытынды сома мәміленің нақты бағасына және ілеспе шығындарға тәуелді.
Осылайша инвестиция мерзімі қаржылық нәтижелерді айтарлықтай өзгертуі мүмкін.
Бұған қоса, инвестор жылжымайтын мүлікті басқаруға қаншалықты дайын екенін бағалауы керек. Өйткені пәтерді тұрақты басқару уақытты талап етеді, ал банктік салым әдетте күнделікті әрекеттерді әлдеқайда аз қажет етеді.
Пәтерді нотариуссыз сату: мәміле кезінде қалай үнемдеуге болады
Инфляция инвестиция кірістілігіне қалай әсер етеді
Жылжымайтын мүлік пен депозитті салыстырғанда инфляцияны ұмытпау қажет. Ол ақшаның сатып алу қабілетін төмендетіп, инвестицияның нақты нәтижесіне әсер етеді.
Айталық, банктік салым жылына 15% табыс әкеледі, ал сол кезеңдегі инфляция 10% құрайды.
Онда сатып алу қабілетінің өзгерісін ескергендегі нақты кірістілік шамамен 4,55% болады.
Бұл — Қазақстандағы инфляцияның болжамы емес, шартты мысал.
Осылайша салымшы жинақ сомасын көбейтеді, алайда алынған сыйақының бір бөлігі ақшаның құнсыздануын өтейді.
Жылжымайтын мүлік те инфляциядан автоматты түрде қорғамайды. Пәтер бағасы өсуі мүмкін болғанымен, жөндеу, жиһаз және баспананы күтіп ұстау шығындары да көбейеді.
Оның үстіне меншік иесі жалдау ақысын әрдайым инфляцияға сәйкес көтере алмайды. Егер аудандағы сұраныс төмендесе, ол әлеуетті жалға алушылардың қаржылық мүмкіндіктерін ескеруі керек.
Демек, инвестор номиналды пайданы ғана емес, жинақталған капиталдың нақты сатып алу қабілетін де салыстыруы қажет.
Пәтерді кепілге қойып несие алу: рәсімдеуге дейін нені білу маңызды
2026 жылы инвестор не таңдауы керек
Жүргізілген есептеулер әр инвестициялық құралдың негізгі ерекшеліктерін анықтауға мүмкіндік береді.
Банктік депозит шарттың қолданылу мерзімінде алдын ала болжанатын табыс береді. Сонымен қатар салымшы жылжымайтын мүлікті басқаруға уақыт жұмсамайды.
Алайда оның болашақ кірістілігі банктік мөлшерлемелерге және салымды ұзарту шарттарына байланысты.
Ал пәтер меншік иесінің қатысуын талап етеді. Оған жөндеу жүргізу, жалға алушыларды іздеу және баспананы күтіп ұстау қажет.
Сонымен бірге жылжымайтын мүлік жалдау төлемдерін алуға және нысанның нарықтық құны өзгерген жағдайда қосымша пайда табуға мүмкіндік береді.
2026 жылдың қыркүйегінде таңдалған шарттар бойынша бір бөлмелі пәтердің есептік таза кірістілігі Алматыда шамамен 7,9%, ал Астанада 9,8% құрайды. Ал жылдық 15% депозит ағымдағы кезеңде көбірек ақшалай табыс әкеледі.
Демек, инвестор ең алдымен алдағы бір жылда пайда табуды көздесе, осы бастапқы деректер бойынша банктік салым көбірек ақша түсімін қамтамасыз етеді.
Алайда ұзақ мерзімді инвестициялар үшін тұрғын үй бағасының динамикасын, болашақ жалдау мөлшерлемелерін және депозит кірістілігінің ықтимал өзгерісін қосымша бағалау қажет.
Түптеп келгенде, барлығына бірдей жарайтын шешім жоқ. Сондықтан жалға беру үшін пәтер сатып алу немесе депозитке ақша салу мәселесін әр инвестор жинақ сомасына, инвестиция мерзіміне және жылжымайтын мүлікті басқаруға дайындығына қарай шешеді.
Шешім қабылдамас бұрын сатып алудың толық құнын, нақты шығындарды және болжамды ақша ағынын есептеген жөн. Өйткені жылжымайтын мүлік тұрақты түсім көзіне айналуы мүмкін, бірақ оның кірістілігін банктік салыммен бірдей шарттарда салыстыру қажет.
Редакция ескертпесі: мақалада 2026 жылғы қыркүйекте жарияланған нарық көрсеткіштері пайдаланылды. Есептеулер иллюстрациялық сипатқа ие. Пәтерді дайындау және күтіп ұстау шығындары шартты түрде алынған. Жариялар алдында нарық көрсеткіштерін, депозит мөлшерлемелерін және салық шарттарын бастапқы дереккөздермен салыстырып тексеру қажет.
Сондай-ақ оқыңыз: Отбасы банкіндегі депозитті басқа адамға беру: ережелері мен тәртібі
Жылжымайтын мүлік нарығының өзекті жаңалықтарын қадағалаңыз, сату туралы хабарландырулар орналастырыңыз және өзіңіз армандаған пәтерді ыңғайлы Homsters қосымшасынан табыңыз