

Купить квартиру в новостройке Казахстана сегодня можно под 0,1%, 1,2% и 3% годовых. На фоне обычных коммерческих кредитов такие предложения выглядят особенно привлекательно. Однако минимальные проценты банки устанавливают не для всех покупателей и не на любой срок. В 2026 году партнёрская ипотека стала одним из наиболее интересных направлений жилищного кредитования: финансовые организации вместе с застройщиками предлагают специальные ставки, упрощённое оформление и даже программы с постепенным снижением процентов. Разбираемся, какие предложения доступны в октябре, сколько денег потребуется для покупки квартиры и что необходимо учитывать, чтобы рекламная ставка не обернулась неожиданной переплатой.
Ипотека от застройщиков: какие программы доступны покупателям
Большинство стандартных коммерческих ипотечных программ в Казахстане предусматривают ставки около 20% годовых и выше. Однако при покупке недвижимости в определённом жилом комплексе банк может предложить существенно более привлекательные условия.
Такую возможность обеспечивают партнёрские соглашения со строительными компаниями. В рамках сотрудничества стороны разрабатывают специальные схемы кредитования, которые действуют для выбранных объектов недвижимости.
Причём программы отличаются не только ставками. Например, одни банки предлагают упрощённое подтверждение доходов, другие позволяют постепенно накапливать средства на депозите или изменять процентную ставку в течение срока погашения.
Среди наиболее активных участников рынка — BI Group, которая сотрудничает с ForteBank, Банком ЦентрКредит, Halyk Bank, Altyn Bank и Freedom Bank. При этом Altyn Bank также предлагает специальные условия покупателям квартир BAZIS-A и Sensata Group.
Сравнение партнёрских ипотечных программ на октябрь 2026 года
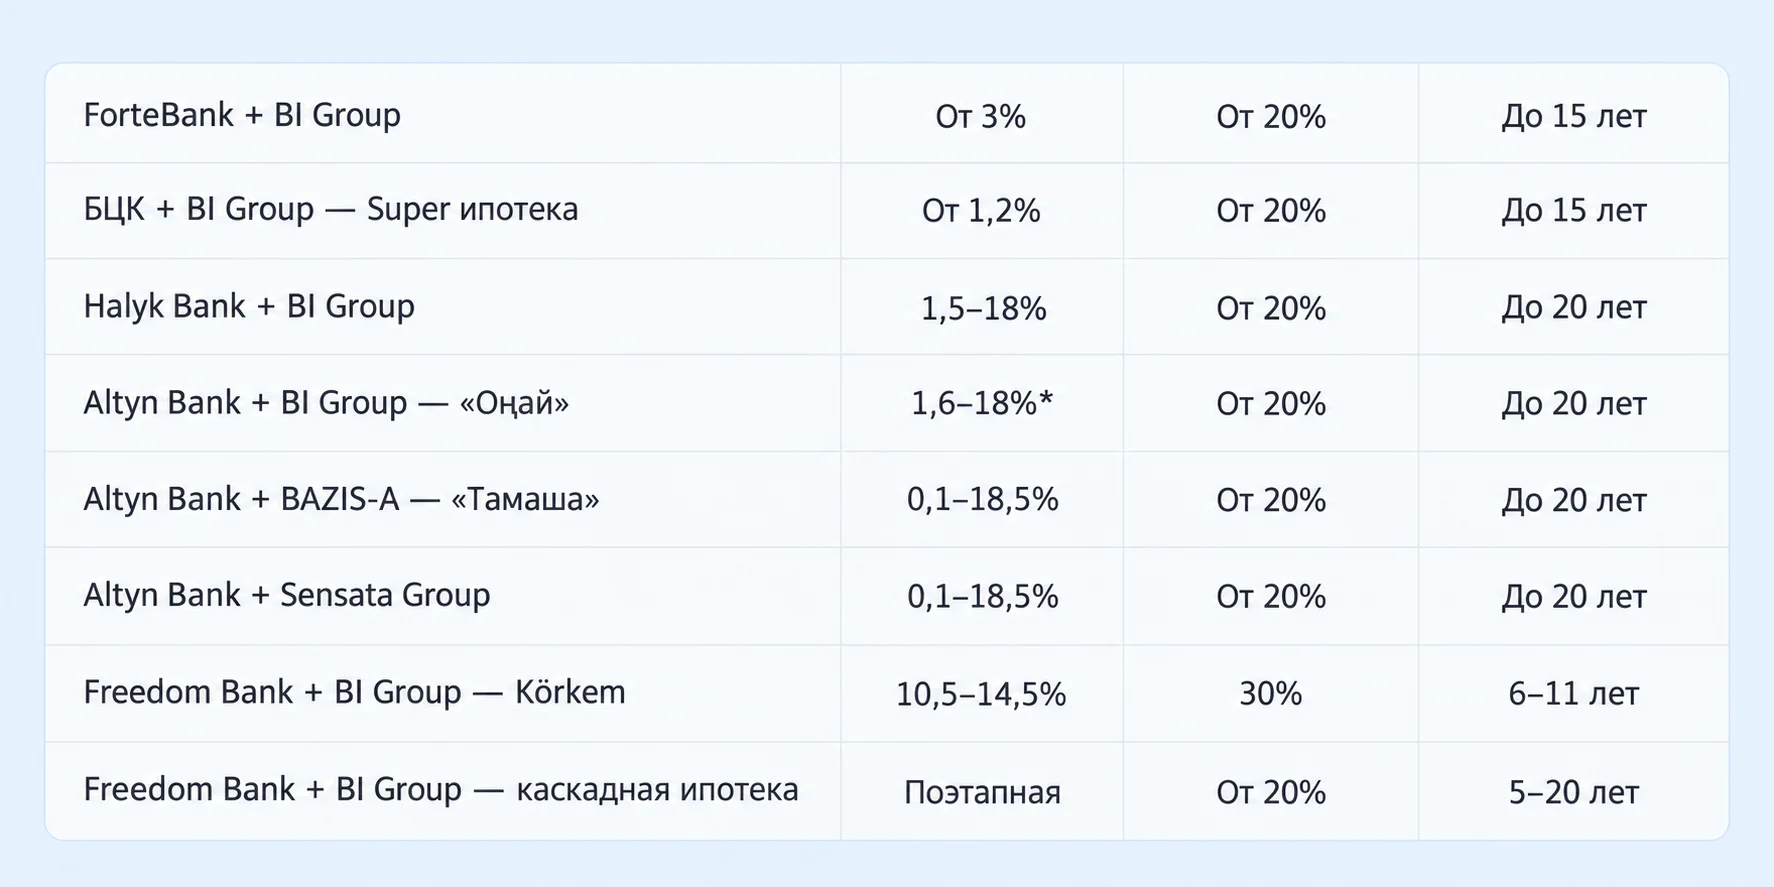
Для программы «Оңай» BI Group указывает диапазон 1,6–18%, тогда как Altyn Bank публикует более широкий тариф — 0,1–18,5%. Условия минимальной ставки необходимо уточнять по конкретному объекту.
Важно учитывать, что таблица показывает опубликованные номинальные ставки. Фактический процент зависит от первоначального взноса, срока кредитования и условий выбранной программы.
Квартира для сдачи в аренду или депозит: что выгоднее в Казахстане в 2026 году
ForteBank и BI Group: новая ипотека от 3%
В сентябре 2026 года ForteBank и BI Group объявили о запуске совместной ипотечной программы. Новое предложение позволяет приобрести квартиру в проектах строительного холдинга с первоначальным взносом от 20%.
При этом максимальная сумма кредита достигает 100 млн теңге, а срок погашения составляет до 15 лет.
На актуальной странице BI Group минимальная ставка указана на уровне 3% годовых. Однако окончательный процент зависит от срока и выбранной схемы финансирования.
При запуске программы партнёры также анонсировали ставку 1% при кредитовании на 12 месяцев. Но это специальное условие для короткого срока, а не универсальная ставка на 15 лет. Поэтому покупателям необходимо ориентироваться на индивидуальный расчёт банка.
Дополнительное преимущество программы — упрощённое подтверждение доходов при первоначальном взносе от 30%.
Кроме того, в условиях запуска предусмотрели отсутствие обязательного страхования и комиссий за частичное или полное досрочное погашение.
Таким образом, Forte ипотека расширяет выбор покупателей новостроек, особенно тех, кто располагает собственными накоплениями и планирует погасить кредит быстрее.
Банк ЦентрКредит и BI Group: Super ипотека от 1,2%
Ещё один вариант приобретения квартиры предлагает Банк ЦентрКредит. Совместно с BI Group он развивает программу Super ипотека со ставкой от 1,2% годовых.
Покупатель должен самостоятельно оплатить не менее 20% стоимости недвижимости. При этом максимальная сумма кредита составляет 50 млн теңге, а срок достигает 15 лет.
Одной из особенностей предложения стало упрощённое подтверждение доходов. Если заёмщик внесёт от 30% стоимости квартиры, банк предусматривает более простой порядок рассмотрения заявки.
Благодаря этому программа может заинтересовать не только наёмных работников, но и покупателей, которым сложно подтвердить заработок стандартной справкой. Однако окончательное решение банк принимает после оценки клиента и вправе запросить дополнительные документы.
Кроме того, Super ипотека распространяется на участвующие в программе объекты BI Group.
Вместе с тем минимальная ставка 1,2% не гарантирована каждому заёмщику. Её размер зависит от срока кредитования, первоначального взноса и выбранного жилого комплекса.
Поэтому перед покупкой стоит запросить индивидуальный график платежей. Он позволит оценить реальную стоимость кредита и сравнить предложение с другими программами.
Кому достанется квартира без завещания после смерти владельца
Freedom Bank и BI Group: Körkem ипотека с накоплениями
Freedom Bank и BI Group предлагают необычный механизм приобретения жилья — Körkem ипотеку. Программа объединяет банковский кредит с накоплением средств на депозите.
Покупатель вносит 30% стоимости квартиры, оформляет ипотеку и одновременно формирует дополнительные сбережения.
Основные условия Körkem:
- Ставка — 10,5–14,5% годовых.
- ГЭСВ — 11,01–15,5%.
- Первоначальный взнос — 30%.
- Максимальная сумма кредита — 100 млн теңге.
- Срок — от 6 до 11 лет.
- Доходность депозита — 7% годовых.
Главное отличие заключается в возможности последующего снижения кредитной ставки.
Участник регулярно пополняет депозит, а накопленные средства приносят дополнительный доход. Когда сбережения достигают 50% стоимости квартиры, программа предусматривает снижение процента по кредиту.
Таким образом, покупатель одновременно погашает задолженность и увеличивает собственные накопления.
Однако такой механизм требует более тщательного планирования семейного бюджета. Помимо ипотечных платежей, заёмщик должен учитывать средства, которые направляет на депозит.
Поэтому при сравнении Körkem с обычными кредитами важно оценивать совокупные расходы, а не только процентную ставку.
На сайте BI Group предложение представлено среди акций со сроком действия до 30 ноября 2026 года.
Каскадная ипотека Freedom Bank: ставка меняется поэтапно
Помимо накопительной программы, Freedom Bank предлагает покупателям BI Group каскадную ипотеку.
Её главное отличие — поэтапное изменение ставки в течение срока кредитования.
Первоначальный взнос начинается от 20%, максимальная сумма займа достигает 80 млн теңге, а срок составляет от 5 до 20 лет.
В зависимости от выбранного графика программа может предусматривать более комфортные платежи в первые годы. Однако в дальнейшем процентная ставка изменяется, поэтому финансовая нагрузка также может увеличиться.
Следовательно, покупателю необходимо заранее изучить все этапы погашения. Особенно важно рассчитать расходы после завершения первоначального периода.
Именно здесь партнёрская ипотека требует внимательного подхода: сниженная нагрузка в начале кредитования не всегда означает минимальную переплату за весь срок.
Altyn Bank: ипотека от 0,1% с несколькими застройщиками
Altyn Bank предлагает одну из наиболее разнообразных линеек совместных ипотечных программ. Финансовая организация сотрудничает сразу с несколькими строительными компаниями, включая BI Group, BAZIS-A и Sensata Group.
По общим условиям партнёрского кредитования ставка составляет от 0,1 до 18,5% годовых. При этом ГЭСВ находится в диапазоне 0,1–20,31%.
Первоначальный взнос начинается от 20%, максимальная сумма кредита достигает 175 млн теңге, а срок — 20 лет.
Однако каждый застройщик предлагает собственный перечень объектов, на которые распространяется банковское финансирование.
«Оңай» с BI Group: ипотека с упрощённым подтверждением дохода
Программа «Оңай» ориентирована на покупателей квартир в проектах BI Group.
На странице застройщика опубликована ставка от 1,6 до 18% годовых. Первоначальный взнос начинается от 20%, а максимальный срок кредитования достигает 20 лет.
Главное преимущество — возможность оформить заявку по упрощённой схеме без стандартного подтверждения дохода. Однако банк всё равно оценивает платёжеспособность клиента и может запросить сведения о пенсионных отчислениях или других источниках заработка.
Кроме того, программа доступна в том числе покупателям с видом на жительство в Казахстане при соблюдении банковских требований.
Стоит учитывать и различие в опубликованных ставках. Altyn Bank указывает общий диапазон от 0,1 до 18,5%, тогда как BI Group приводит для своей программы 1,6–18%.
Поэтому минимальную ставку необходимо уточнять непосредственно при выборе квартиры и оформлении заявки.
Нашли квартиру мечты — что дальше: путь от задатка до получения ключей
«Тамаша» с BAZIS-A: готовые и строящиеся квартиры
Для покупателей недвижимости BAZIS-A действует программа «Тамаша».
Она предусматривает ставку от 0,1 до 18,5% годовых, первоначальный взнос от 20% и кредит до 175 млн теңге на срок до 20 лет.
В отличие от предложений, привязанных к одному объекту, программа распространяется на ряд жилых комплексов застройщика.
Например, в Алматы среди участвующих проектов представлены Auezov City, «Акварель», AL’FARABI 27, JAZZ, Metropole, PRIMAVERA и другие объекты.
При этом программа охватывает как готовое, так и строящееся жильё, отвечающее требованиям банка.
Благодаря этому покупатели могут выбирать недвижимость в разных районах и сравнивать предложения по расположению, классу и стоимости квартир.
Однако минимальные 0,1% остаются специальной тарифной ставкой. Получить её на максимальный срок с первоначальным взносом 20% автоматически нельзя.
Шумные соседи: куда жаловаться и как защитить свои права в Казахстане
Sensata Group: ипотека от 0,1% на квартиры застройщика
Третьим крупным партнёром Altyn Bank выступает Sensata Group.
Покупателям доступны аналогичные общие условия: ставка от 0,1 до 18,5%, первоначальный взнос от 20%, срок до 20 лет и максимальная сумма кредита 175 млн теңге.
В перечень участвующих объектов входят Sensata City, Everest, Seifullin и Meridian Apartments. Также на официальном сайте банка представлены отдельные проекты в Астане.
Программа позволяет приобрести готовое или строящееся жильё из согласованного перечня.
Таким образом, сотрудничество Altyn Bank с несколькими застройщиками расширяет выбор покупателей. Однако конкретные квартиры, доступные для кредитования, необходимо проверять на дату обращения.
Halyk Bank и BI Group: ипотека от 1,5% без комиссий
Halyk Bank также предлагает специальное кредитование для покупателей жилья BI Group.
По официальным условиям ставка составляет от 1,5 до 18% годовых, а ГЭСВ — от 1,51 до 19,55%.
Первоначальный взнос начинается от 20%, максимальный срок достигает 20 лет.
При этом банк не устанавливает единую предельную сумму кредита для всех покупателей. Размер финансирования зависит от платёжеспособности конкретного заявителя.
Ещё одно преимущество — отсутствие комиссий за рассмотрение заявки и организацию кредита.
Однако у программы есть важное требование: Halyk Bank предоставляет такое финансирование только с подтверждением дохода.
Поэтому клиенту необходимо документально подтвердить финансовые поступления, достаточные для обслуживания займа.
Кроме того, в официальных условиях банка программа описана как кредитование строящегося жилья BI Group. Возможность приобрести готовую квартиру по тому же тарифу необходимо уточнять отдельно.
В результате предложение может заинтересовать покупателей новостроек с официальным стабильным заработком, особенно если они рассматривают длительный срок погашения.
Что важно проверить в договоре долевого участия перед покупкой квартиры
Почему ипотека под 0,1% не всегда означает минимальную переплату
Привлекательные проценты в рекламных предложениях действительно предусмотрены банковскими тарифами. Однако между минимальной ставкой и условиями, которые получит конкретный покупатель, может существовать существенная разница.
Например, банк может устанавливать самые низкие проценты при крупном первоначальном взносе и коротком сроке кредитования. Если же покупатель располагает только 20% стоимости недвижимости и планирует выплачивать кредит 15–20 лет, ставка может оказаться значительно выше.
Кроме того, некоторые застройщики применяют разные цены при покупке квартиры за собственные средства и с использованием ипотечных программ.
Поэтому перед оформлением важно сравнить не только проценты, но и другие расходы.
На что обратить внимание:
- Стоимость квартиры. Узнать, отличается ли цена при полной оплате от стоимости при покупке по партнёрской программе.
- ГЭСВ. Сравнить эффективную ставку, которая учитывает предусмотренные расчётом расходы по кредиту.
- Первоначальный взнос. Проверить, какую ставку банк предлагает именно при доступной сумме собственных накоплений.
- График платежей. Уточнить, изменится ли процент в течение срока кредитования.
- Досрочное погашение. Изучить порядок внесения дополнительных платежей и возможные ограничения.
- Перечень жилых комплексов. Убедиться, что выбранная квартира действительно участвует в программе.
Особенно важно запросить полный график погашения. Он покажет реальную ежемесячную нагрузку и общую сумму платежей за весь срок.
Сколько стоит построить частный дом в 2026 году: путь от участка до регистрации
Какую партнёрскую ипотеку выбрать для покупки новостройки
В 2026 году совместные программы банков и застройщиков предлагают покупателям несколько способов финансирования недвижимости.
Если первоначальный взнос составляет 20%, стоит рассмотреть Forte ипотеку, Super ипотеку БЦК, программу Halyk Bank и предложения Altyn Bank.
При накоплениях от 30% можно дополнительно изучить Körkem от Freedom Bank. Однако здесь потребуется учитывать не только ипотечный платёж, но и пополнение депозита.
Покупателям, которые планируют погасить кредит за короткий срок, могут подойти специальные тарифы с минимальными ставками. Вместе с тем сокращение периода кредитования увеличивает ежемесячную нагрузку.
Если важнее приобрести квартиру в определённом жилом комплексе, выбор лучше начинать со списка банков-партнёров конкретного застройщика. Например, BI Group сотрудничает сразу с несколькими финансовыми организациями, поэтому покупатель может сравнить различные схемы финансирования одного объекта.
В свою очередь, программы Altyn Bank позволяют рассматривать недвижимость BI Group, BAZIS-A и Sensata Group.
Таким образом, рынок предлагает широкий выбор, но ни одна программа не остаётся универсально выгодной для всех покупателей. Конечная стоимость зависит от цены квартиры, первоначального взноса, ставки и срока кредитования.
Поэтому прежде чем ориентироваться на рекламные 0,1–3%, необходимо рассчитать полную стоимость покупки и убедиться, что будущие платежи соответствуют финансовым возможностям семьи. Именно такой подход поможет выбрать предложение, при котором партнёрская ипотека действительно позволит сократить расходы на приобретение жилья.
Читайте также: Астана или Алматы: какой город чаще выбирают покупатели жилья
Следите за актуальными новостями недвижимости, размещайте объявления о продаже и находите квартиру своей мечты в удобном приложении Homsters