

Пәтер бағасы өсіп келеді, сонымен бірге сатып алушының банктен қарызға алатын сомасы да ұлғаюда. Сондықтан бастапқы жарнаның жиналуының өзі кредиттің мақұлдануына әлі кепілдік бермейді. 2026 жылы Қазақстанда ипотека алу үшін қандай жалақы қажет екенін түсіну үшін ең алдымен болашақ ай сайынғы төлемге және отбасының борыштық жүктемесіне назар аудару керек. Пәтер неғұрлым қымбат әрі жеке жинақ аз болса, қарыз алушыға соғұрлым жоғары расталған табыс қажет болады.
Сонымен қатар банк ипотеканы міндетті түрде мақұлдайтын әмбебап табыс мөлшері жоқ. Жалақысы бірдей екі адам бойынша банк әртүрлі шешім қабылдауы мүмкін. Мысалы, біреуінің басқа қарызы жоқ, ал екіншісі автокредит пен бөліп төлеу бойынша төлем жасап жүр. Бұдан бөлек, талаптар ипотекалық бағдарламаға қарай айтарлықтай ерекшеленеді.
Базалық мөлшерлеме 16,25%-ға дейін төмендеді: Қазақстанда ипотека арзандай ма
Неліктен банк тек жалақы мөлшеріне қарамайды
Кредитті қарау кезінде ескерілетін негізгі көрсеткіштердің бірі — борыштық жүктеме коэффициенті немесе БЖК. Ол адамның ай сайынғы табысының қандай бөлігін қарыздарын өтеуге жұмсайтынын көрсетеді.
Қазақстанда БЖК-ның рұқсат етілген ең жоғары мөлшері 50%-ды құрайды. Қарапайым тілмен айтқанда, қарыздар бойынша жиынтық ай сайынғы төлемдер қарыз алушының есепке алынатын табысының жартысынан аспауға тиіс. Сондықтан ипотека бойынша ай сайынғы төлем 200 мың теңге болса және басқа кредиттік міндеттемелер болмаса, табыс шамамен 400 мың теңгеден басталуы керек. Ал егер адам басқа қарыздары бойынша айына, мысалы, 70 мың теңге төлесе, қажетті табыс шамамен 540 мың теңгеге дейін өседі.
Алайда 50% — банктің осы көрсеткішке жеткен жағдайда міндетті түрде кредит беретінін білдірмейді, бұл борыштық жүктеменің шекті деңгейі. Қаржы ұйымы бұдан бөлек табыстың расталуын, кредиттік тарихты және төлем қабілеттілігіне қатысты басқа да параметрлерді тексереді.
Тұрғын үй кезегіндегілерді тексеру: 14 қыркүйектен бастап не өзгереді
«Наурыз» бағдарламасы бойынша қанша табыс табу керек
Нақты мысалдардың бірін қолданыстағы «Наурыз» бағдарламасынан көруге болады. 2026 жылы қарыздың ең жоғары сомасы Алматы мен Астанада 36 млн теңгеге дейін, ал қалған өңірлерде 30 млн теңгеге дейін жетеді.
Тұрғын үйге мұқтаж ретінде есепте тұрған әлеуметтік осал санаттағы азаматтар үшін мөлшерлеме 7%, ал қалған қатысушылар үшін 9% құрайды. Кредит мерзімі 19 жылға дейін жетеді. Бастапқы жарна 20%-дан басталады, ал таза әрлеудегі бастапқы тұрғын үйді сатып алғанда — 10%-дан.
Отбасы банк бастапқы жарна 20% болған жағдайда мынадай көрсеткіштерді ұсынады:
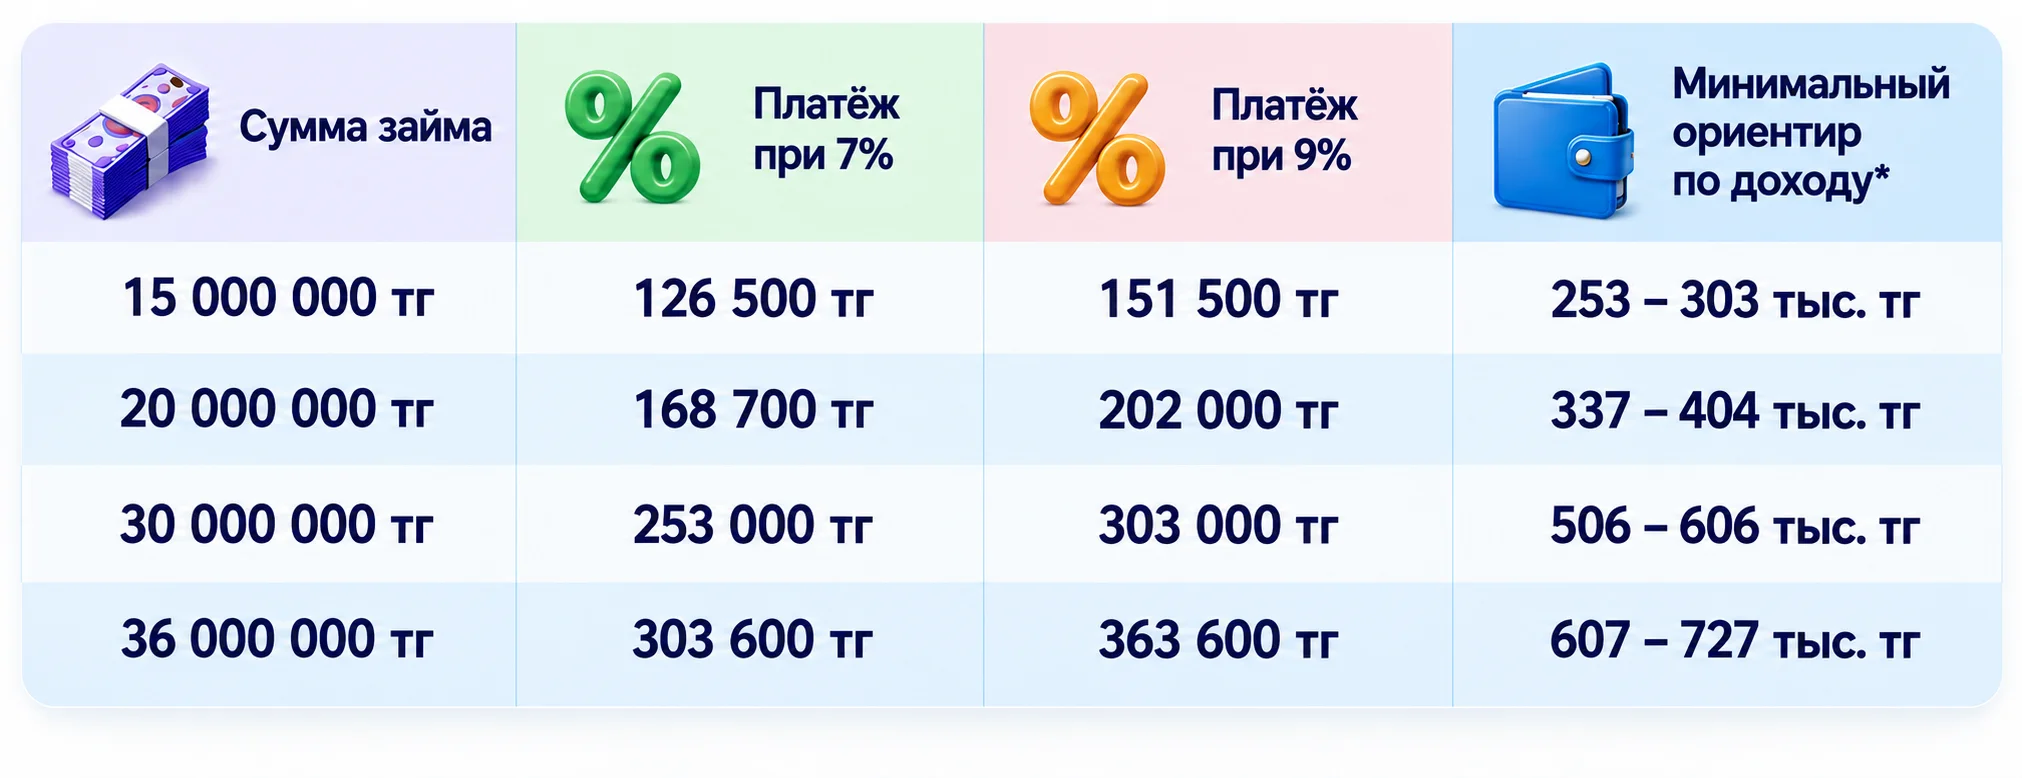
*Есептік бағдар БЖК-ның 50% шекті мөлшеріне сүйене отырып есептелген және басқа кредиттік міндеттемелер жоқ деп қарастырылады. Бұл банк белгілеген ресми ең төменгі табыс мөлшері емес.
Кестедегі төлемдер алдын ала қарыздың алғашқы сегіз жылына қатысты. Одан кейін қарыз алушы тұрғын үй заемына көшеді және төлем жүктемесі азаяды. Мысалы, 30 млн теңге қарыз бойынша Отбасы банк кейінгі төлемді шамамен 128 мың теңге, ал 36 млн теңге қарыз бойынша шамамен 155,8 мың теңге деп көрсетеді.
Демек, стандартты 9% мөлшерлемемен 30 млн теңге қарыз алған және басқа кредиттері жоқ адамның ай сайынғы есепке алынатын табысы төлемнің БЖК шегінен аспауы үшін шамамен 606 мың теңгеден басталуы керек. Ал ең жоғары 36 млн теңге қарыз кезінде бұл көрсеткіш шамамен 727 мың теңгеге дейін өседі.
«Ұлттық қор – балаларға»: тұрғын үйге $31 млн-нан астам қаражат бағытталды
Ал пәтер 30, 40 немесе 45 млн теңге тұрса ше?
Бұл жерде пәтердің құны мен кредит сомасын шатастырмау маңызды. Сатып алушы жылжымайтын мүліктің бір бөлігін өз қаражатымен төлейді, сондықтан банк қалған соманы ғана кредитке береді.
Мысалы, құны 30 млн теңге болатын пәтер үшін бастапқы жарна 20% болса, сатып алушыға 6 млн теңге жеке қаражат қажет. Кредит сомасы 24 млн теңгені құрайды. Егер пәтер 40 млн теңге тұрса, дәл осындай бастапқы жарна кезінде сатып алушыға 8 млн теңге қажет, ал кредит сомасы 32 млн теңге болады.
45 млн теңгелік пәтер үшін 20% бастапқы жарна 9 млн теңгені құрайды, ал қалған 36 млн теңге Алматы мен Астана үшін «Наурыз» бағдарламасы бойынша ең жоғары қарыз сомасына сәйкес келеді. 9% мөлшерлеме кезінде мұндай қарыз бойынша алғашқы сегіз жылдағы анықтамалық төлем 363,6 мың теңгені құрайды. Демек, басқа кредиттер болмаған жағдайда есепке алынатын ай сайынғы табыс шамамен 727 мың теңге болуы керек.
Осы мысалдар 2026 жылы Қазақстанда ипотека алу үшін қандай жалақы қажет екенін анықтағанда пәтердің жалпы бағасынан гөрі кредит сомасына, мөлшерлемеге, бастапқы жарнаға және бұрыннан бар қарыздарға сүйенген дұрыс екенін көрсетеді.
Бастапқы жарна көп болса, не өзгереді
Сатып алушы өз қаражатын неғұрлым көп салса, банктен соғұрлым аз қарыз алады. Нәтижесінде ай сайынғы жүктеме төмендеп, қажетті табысқа қойылатын талапты орындау жеңілдейді.
Мысалы, отбасы құны 40 млн теңге болатын пәтерді қарастырып отыр делік. 20% бастапқы жарна кезінде 8 млн теңге салып, 32 млн теңге кредит алу қажет. Ал жеке жинақты 16 млн теңгеге дейін арттырса, қажетті кредит көлемі 24 млн теңгеге дейін қысқарады.
Сондықтан кейде бірден мүмкін болатын ең жоғары соманы алуға тырысқаннан гөрі, алдымен бастапқы жарнаны көбейткен тиімді. Бұл әсіресе Алматы мен Астанада қымбат тұрғын үй сатып алушылар үшін маңызды.
Басқа кредиттер бүкіл есепті өзгертуі мүмкін
Ипотеканы басқа қаржылық міндеттемелерден бөлек қарастыруға болмайды. Борыштық жүктемені есептегенде қолданыстағы қарыздар мен микрокредиттер бойынша төлемдер де ескеріледі.
Қарапайым мысалды қарастырайық. Адам айына 500 мың теңге табады және ай сайынғы төлемі 200 мың теңге болатын ипотека алғысы келеді. Егер басқа қарыздары болмаса, төлем табыстың 40%-ын алады.
Ал егер оның ай сайын 80 мың теңге төлейтін тағы бір кредиті болса, жалпы борыштық жүктеме 280 мың теңгеге жетеді. Бұл 500 мың теңге табыстың 56%-ы, яғни белгіленген шектен жоғары.
Сондықтан ипотекаға өтінім бермес бұрын болашақ төлемнің мөлшерін ғана емес, қолданыстағы барлық міндеттемелерді де бағалаған жөн.
«Наурыз» ипотекасы бойынша қайталама тұрғын үй сатып алуға рұқсат етіле ме
Ал «7-20-25» бағдарламасы ше?
Бағдарлама 2026 жылы да жұмысын жалғастыруда. 27 тамыздағы жағдай бойынша оның аясында жалпы сомасы 1,24 трлн теңгеден асатын 86 623 қарыз берілген.
Бағдарлама шарттары жылдық 7% мөлшерлемені, 20%-дан басталатын бастапқы жарнаны және 25 жылға дейінгі мерзімді қарастырады. Сатып алынатын тұрғын үйдің ең жоғары құны Алматы, Астана және олардың қала маңындағы аймақтары, сондай-ақ Ақтау, Атырау және Шымкент үшін 30 млн теңгені; Қарағанды үшін 25 млн теңгені; қалған өңірлер үшін 20 млн теңгені құрайды.
Ұзағырақ мерзім берешекті көбірек төлемге бөлуге мүмкіндік береді. Алайда нақты төлем қабілеттілігін банк бәрібір жеке есептейді.
«Ұмай» бағдарламасына екінші транш мерзімінен бұрын бөлінуі мүмкін
400 мың теңге жалақы жеткілікті ме?
Кей жағдайда жеткілікті, кей жағдайда жеткіліксіз. Басқа параметрлерді есепке алмай, тек жалақы мөлшеріне қарап ипотека алу мүмкіндігін анықтау қиын.
Егер ипотека бойынша ай сайынғы төлем 150 мың теңге болса және басқа кредиттер болмаса, 400 мың теңге табыс кезінде борыштық жүктеме 37,5%-ды құрайды. Ал ай сайынғы төлемі 220 мың теңге болатын ипотека басқа қарыздарды есептемегеннің өзінде жүктемені 55%-ға жеткізеді.
Сондықтан «400 мың теңге жалақымен ипотека бере ме?» деген кең таралған сұрақты басқаша қойған дұрыс: мұндай табыс қандай кредит сомасы мен қандай ай сайынғы төлемге мүмкіндік береді?
Сонымен қатар отбасы тек бір адамның табысына сүйенуге міндетті емес. Бағдарлама мен банк талаптарына байланысты мәмілеге бірлескен қарыз алушы қатыса алады. Мысалы, «7-20-25» бағдарламасында төлем қабілеттілігін растау үшін кепілгер тартуға да рұқсат етіледі.
Астанада тұрғын үйді сирек сатып ала бастады: мәмілелер саны үштен бірге азайды
Өз мүмкіндігіңізді алдын ала қалай бағалауға болады
Пәтер іздеуді банк беруге дайын ең жоғары сомадан емес, отбасы үшін қолайлы ай сайынғы төлемнен бастаған дұрыс. Ол үшін барлық қолданыстағы кредиттік міндеттемелерді қосып, расталатын ай сайынғы табысты анықтап, содан кейін ғана болашақ ипотеканы есептеу қажет.
БЖК-ның 50% шекті деңгейін қолайлы шығын мөлшері емес, ең жоғары шек ретінде қабылдаған жөн. Өйткені ипотеканы төлегеннен кейін отбасының коммуналдық қызметтерге, азық-түлікке, көлікке, балаларға, жөндеуге және басқа да тұрақты қажеттіліктерге жұмсайтын шығындары қалады.
Сонымен қатар бастапқы жарна есепке жалақыдан кем әсер етпейді. Қосымша жинақ кредит сомасын азайтады, сонымен бірге ай сайынғы төлем мен қажетті табыс көлемін де төмендетеді.
Осылайша, барлық сатып алушыға ортақ бір ғана сома жоқ. Жалақысы бірдей болған жағдайда басқа қарызы жоқ адам банктің бағалауынан өтуі мүмкін, ал бірнеше қолданыстағы кредиті бар қарыз алушыға әлдеқайда жоғары табыс немесе аз қарыз сомасы қажет болады. Сондықтан Қазақстанда ипотека алу үшін қандай жалақы қажет екенін анықтағанда таңдалған тұрғын үйдің құнын, бастапқы жарнаны, бағдарлама шарттарын, ай сайынғы төлемді және барлық қолданыстағы борыштық міндеттемелерді бірге ескеру қажет.
Сондай-ақ оқыңыз: Ипотека алу мүмкіндігін қалай арттыруға болады: бірлескен қарыз алушы немесе кепілгер
Жылжымайтын мүлік нарығындағы өзекті жаңалықтарды бақылаңыз, сату туралы хабарландыру орналастырыңыз және арманыңыздағы пәтерді ыңғайлы Homsters қосымшасынан табыңыз