

Цены на квартиры растут, а вместе с ними увеличивается сумма, которую покупателю приходится занимать у банка. Поэтому даже накопленный первоначальный взнос ещё не гарантирует одобрение кредита. Чтобы понять, какая зарплата нужна для ипотеки в Казахстане в 2026 году, важно смотреть прежде всего на будущий ежемесячный платёж и долговую нагрузку семьи. Чем дороже квартира и меньше собственных накоплений, тем больший подтверждённый доход потребуется заёмщику.
При этом универсальной суммы, с которой банк гарантированно одобрит ипотеку, не существует. Два человека с одинаковой зарплатой могут получить разные решения. Например, у одного нет других долгов, а второй уже выплачивает автокредит и рассрочки. Кроме того, условия заметно отличаются в зависимости от ипотечной программы.
Почему банк смотрит не только на размер зарплаты
Один из главных показателей при рассмотрении кредита — коэффициент долговой нагрузки, или КДН. Он показывает, какую часть ежемесячного дохода человек направляет на обслуживание долгов.
В Казахстане максимально допустимый КДН составляет 50%. Проще говоря, совокупные ежемесячные платежи по займам не должны превышать половину учитываемого дохода заёмщика. Поэтому при ипотечном платеже в 200 тыс. теңге ориентир по доходу при отсутствии других кредитных обязательств начинается примерно с 400 тыс. Если человек одновременно платит, например, 70 тыс. теңге по другим займам, необходимый доход уже возрастает примерно до 540 тыс.
Однако 50% — это предельная долговая нагрузка, а не обещание банка выдать кредит при достижении этой цифры. Финансовая организация дополнительно проверяет подтверждение доходов, кредитную историю и другие параметры платёжеспособности.
Первоначальный взнос или ремонт: куда направить накопления при покупке квартиры
Сколько нужно зарабатывать по программе «Наурыз»
Один из наиболее наглядных примеров даёт действующая программа «Наурыз». В 2026 году максимальная сумма займа составляет до 36 млн теңге в Алматы и Астане и до 30 млн теңге в остальных регионах.
Ставка составляет 7% для социально уязвимых категорий граждан, состоящих на учёте нуждающихся в жилье, и 9% для остальных участников. Срок кредитования достигает 19 лет. Первоначальный взнос начинается от 20%, а при покупке первичного жилья в чистовой отделке — от 10%.
Сам Отбасы банк приводит следующие ориентиры при первоначальном взносе 20%:
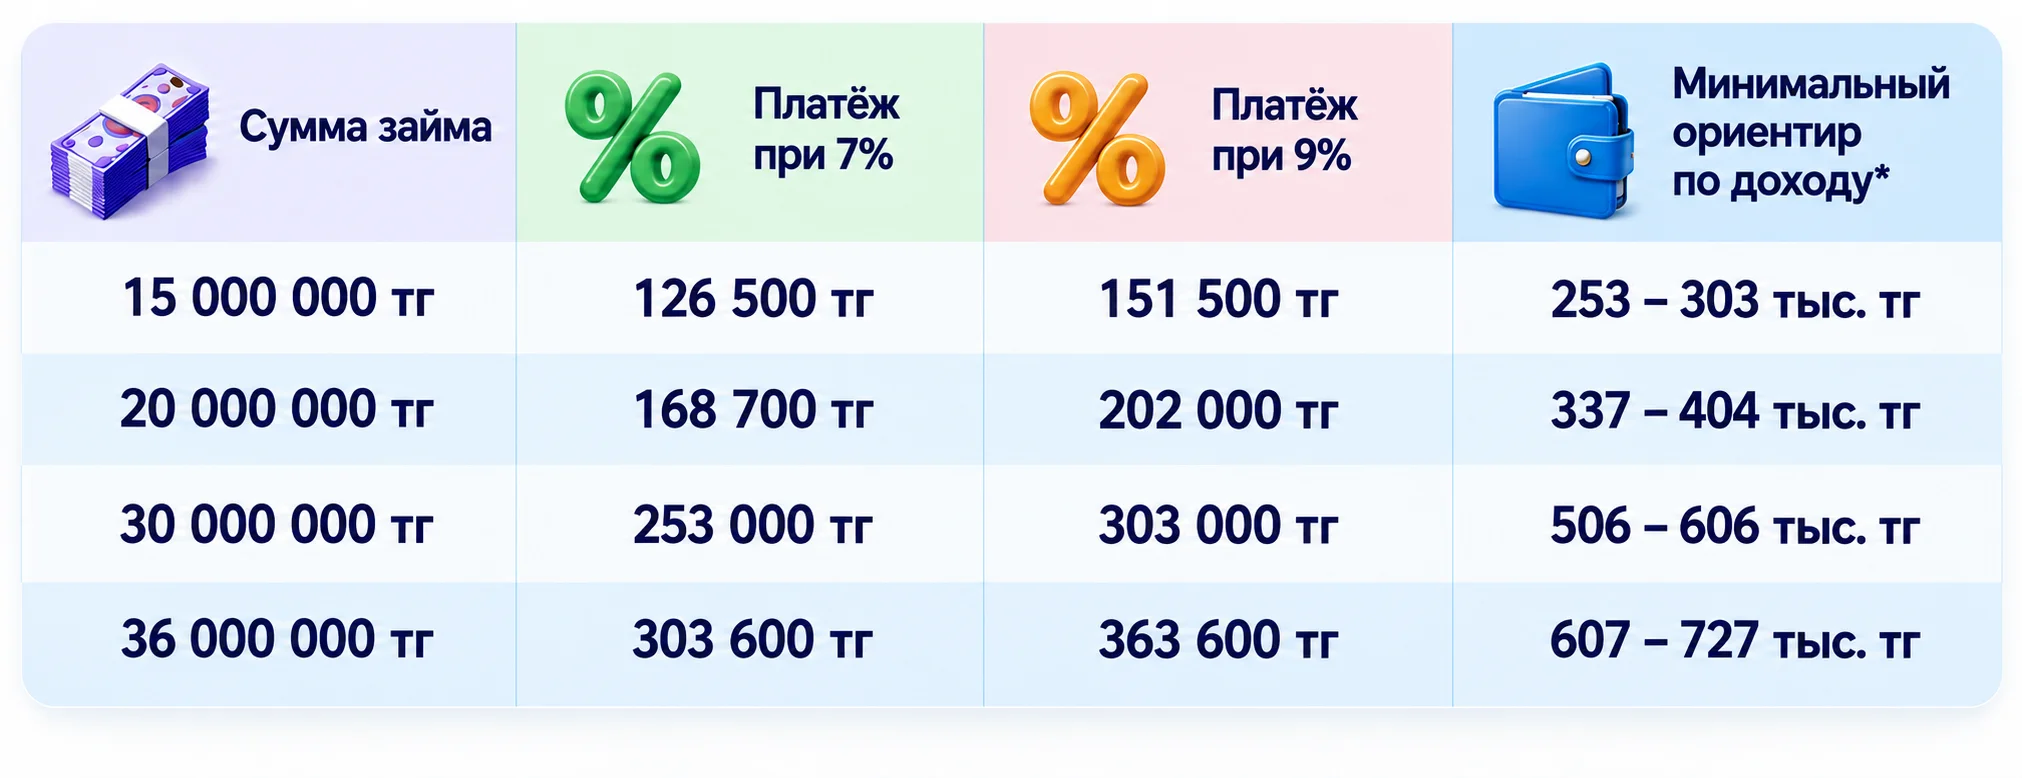
*Расчётный ориентир получен исходя из предельного КДН 50% и предполагает отсутствие других кредитных обязательств. Это не официальный минимальный доход, установленный банком.
Платежи в таблице относятся к первым восьми годам предварительного займа. Затем заёмщик переходит на жилищный заём, и нагрузка снижается. Например, при займе 30 млн теңге Отбасы банк указывает последующий платёж около 128 тыс., а при 36 млн — около 155,8 тыс..
Получается, что при стандартной ставке 9% и займе на 30 млн теңге человеку без других кредитов нужен учитываемый доход ориентировочно от 606 тыс. тг в месяц только для того, чтобы платёж не превысил предел КДН. При максимальном займе 36 млн ориентир повышается примерно до 727 тыс. теңге.
ForteBank и BI Group запустили ипотеку на новостройки с первоначальным взносом от 20%
А если квартира стоит 30, 40 или 45 млн теңге
Здесь важно не путать стоимость квартиры и размер кредита. Покупатель оплачивает часть недвижимости собственными средствами, поэтому банк кредитует оставшуюся сумму.
Например, квартира стоимостью 30 млн тг при первоначальном взносе 20% потребует 6 млн собственных средств. Размер кредита составит 24 млн теңге. Если квартира стоит 40 млн, то при таком же взносе покупателю понадобится 8 млн теңге, а кредит составит 32 млн.
Для квартиры за 45 млн теңге первоначальный взнос 20% равен 9 млн, а оставшиеся 36 млн теңге соответствуют максимальной сумме займа по «Наурыз» для Алматы и Астаны. При ставке 9% справочный платёж по такому займу составляет 363,6 тыс. теңге в первые восемь лет. Следовательно, при отсутствии других кредитов ориентир по учитываемому доходу составляет около 727 тыс. тг в месяц.
Именно здесь становится понятно, какая зарплата нужна для ипотеки в Казахстане в 2026 году: правильнее отталкиваться не от цены квартиры как таковой, а от суммы кредита, ставки, первоначального взноса и уже существующих долгов.
Ипотека 30/70 со ставкой 7%: что нужно знать покупателям в 2026 году
Что меняется при большом первоначальном взносе
Чем больше денег покупатель вносит самостоятельно, тем меньше приходится занимать. В результате сокращается ежемесячная нагрузка, а требования к необходимому доходу становятся легче выполнить.
Допустим, семья рассматривает квартиру стоимостью 40 млн теңге. При взносе 20% ей нужно внести 8 млн и привлечь 32 млн тг кредита. Если увеличить собственные накопления до 16 млн теңге, необходимый кредит сократится до 24 млн.
Поэтому иногда выгоднее не пытаться получить максимально возможную сумму сразу, а сначала увеличить первоначальный взнос. Особенно заметно это для покупателей дорогого жилья в Алматы и Астане.
Нейросеть подберет квартиру и рассчитает ипотеку: будущее уже близко
Другие кредиты могут изменить весь расчёт
Ипотека не существует отдельно от остальных финансовых обязательств. При расчёте долговой нагрузки учитываются платежи по действующим займам и микрокредитам.
Рассмотрим простой пример. Человек получает 500 тыс. теңге в месяц и рассчитывает на ипотеку с платежом 200 тыс. тенге. Если других долгов нет, платежи займут 40% дохода.
Но если одновременно действует кредит с ежемесячным платежом 80 тыс. теңге, общая долговая нагрузка достигнет 280 тыс. теңге. Это уже 56% от дохода в 500 тыс. тг — выше установленного предела.
Поэтому перед подачей ипотечной заявки имеет смысл оценить не только размер будущего платежа, но и существующие обязательства.
Новые правила ипотеки под 2% и 5%: кто сможет получить льготный заём
А что с «7-20-25»
Программа продолжает работать и в 2026 году. По состоянию на 27 августа в её рамках выдали 86 623 займа на общую сумму более 1,24 трлн теңге.
Условия предусматривают ставку 7% годовых, первоначальный взнос от 20% и срок до 25 лет. Максимальная стоимость приобретаемого жилья составляет 30 млн теңге для Алматы, Астаны и их пригородных зон, а также Актау, Атырау и Шымкента; 25 млн теңге — для Караганды; 20 млн теңге — для остальных регионов.
Более длительный срок позволяет распределить задолженность на большее количество платежей. Однако конкретную платёжеспособность банк всё равно рассчитывает индивидуально.
Распределение жилья по-новому: чьи шансы на квартиру в РК резко выросли
Зарплата 400 тысяч тенге — достаточно или нет?
Иногда да, иногда нет. Сам размер зарплаты без остальных параметров практически ничего не говорит о возможности получить ипотеку.
Если ежемесячный ипотечный платёж составляет 150 тыс. и других кредитов нет, то при доходе 400 тыс. долговая нагрузка составит 37,5%. Но ипотека с платежом 220 тыс. теңге уже даст нагрузку 55% ещё до учёта остальных долгов.
Поэтому распространённый вопрос «дадут ли ипотеку с зарплатой 400 тысяч?» стоит формулировать иначе: какой кредит и какой ежемесячный платёж позволяет такой доход.
Кроме того, семье необязательно рассчитывать только на доход одного человека. В зависимости от программы и требований банка в сделке может участвовать созаёмщик. Например, в «7-20-25» также разрешено привлекать гаранта для подтверждения платёжеспособности.
Жильё для семей по льготным программам будут распределять по-новому
Как заранее оценить свои возможности
Перед поиском квартиры стоит начать не с максимальной суммы, которую готов выдать банк, а с комфортного платежа. Для этого нужно сложить все действующие кредитные обязательства, определить подтверждаемый ежемесячный доход и только после этого оценивать будущую ипотеку.
Предельный КДН в 50% лучше воспринимать именно как верхнюю границу, а не как комфортный уровень расходов. Ведь после оплаты ипотеки у семьи остаются коммунальные услуги, питание, транспорт, расходы на детей, ремонт и другие регулярные траты.
Наконец, первоначальный взнос способен изменить расчёт не меньше, чем зарплата. Дополнительные накопления уменьшают размер кредита, а вместе с ним ежемесячный платёж и необходимый доход.
Таким образом, единой цифры для всех покупателей нет. При одном размере зарплаты человек без других долгов может пройти оценку банка, тогда как заёмщику с несколькими действующими кредитами потребуется значительно больший доход или меньшая сумма займа. Поэтому, определяя, какая зарплата нужна для ипотеки в Казахстане, нужно одновременно учитывать стоимость выбранного жилья, первоначальный взнос, условия программы, ежемесячный платёж и все действующие долговые обязательства.
Читайте также: Как повысить шансы на ипотеку: созаемщик или поручитель
Следите за актуальными новостями недвижимости, размещайте объявления о продаже и находите квартиру своей мечты в удобном приложении Homsters