



Покупатели новостроек в Казахстане получили больше возможностей для выбора жилья. Freedom Bank расширил сотрудничество со строительными компаниями и открыл доступ к новым жилым комплексам. Раньше накопительная ипотека позволяла приобрести квартиру только в проектах BI Group. Теперь банк подключает других застройщиков, а количество доступных объектов превысило 60 ЖК. При этом программа отличается от привычного жилищного кредитования: покупатель одновременно выплачивает ипотеку и накапливает средства на депозите. Разбираемся, какие квартиры появились в программе, как работает снижение ставки и что необходимо учитывать перед оформлением займа.
Отбасы банк разрешил не ждать полгода: достаточно иметь 50% стоимости квартиры
Какие застройщики присоединились к программе
Freedom Bank постепенно расширяет географию накопительной ипотеки. Сегодня программа объединяет более 10 строительных компаний, которые предлагают квартиры в разных городах Казахстана.
В частности, через Freedom SuperApp уже можно оформить жильё от пяти новых застройщиков:
- Sensata Group;
- AIVA GROUP;
- TUMAR GROUP;
- Meridian stroy ltd.;
- OKS Group.
Кроме того, банк заключил соглашения с Akan Building, Inju, Monolit Group, Otau Group, Sat-Ns, SauletAlem, SN, Stroi Group и компанией «Арт Құрылыс». Их проекты появятся в мобильном приложении позднее.
Таким образом, покупатели смогут выбирать недвижимость не только по условиям кредитования. Они также смогут учитывать расположение комплекса, класс жилья, планировки и собственный бюджет.
При этом подключение застройщика к программе не означает, что все его проекты уже доступны для оформления. Банк будет добавлять объекты поэтапно.
Исламская ипотека — что изменится с 21 октября и когда начнут выдавать займы
Как купить квартиру с первоначальным взносом 30%
Главная особенность программы заключается в сочетании ипотечного кредита и банковского вклада.
Покупателю необходимо иметь собственные средства в размере 30% стоимости недвижимости. Однако эти деньги не направляют на обычное погашение части цены квартиры. Вместо этого банк размещает их на депозите, который приносит доход.
Одновременно клиент получает кредитное финансирование на полную стоимость жилья, оформляет недвижимость и начинает вносить ежемесячные платежи.
Дальше работают два параллельных механизма. С одной стороны, заёмщик постепенно погашает ипотечную задолженность. С другой — деньги на депозите продолжают приносить вознаграждение.
Когда накопления достигают 50% первоначальной стоимости квартиры, программа предусматривает переход ко второму периоду кредитования со сниженной процентной ставкой.
Именно таким образом накопительная ипотека объединяет покупку готового объекта и постепенное формирование сбережений.
Ипотека «Умай» получила новый транш на 20 млрд теңге — когда возобновят приём заявок
Когда снизится процентная ставка
Условия кредитования зависят от периода накопления.
Первый период. Пока депозит не достиг установленного уровня, банк применяет ставку от 10,5% до 14,5% годовых. Годовая эффективная ставка вознаграждения (ГЭСВ) составляет от 11,01% до 15,49%.
Второй период. После достижения необходимой суммы ставка снижается до 10% годовых. При этом ГЭСВ составляет от 11,00% до 14,59%.
Сам депозит приносит 7% годовых с ГЭСВ 7%.
По расчётам банка, наиболее заметный эффект обеспечивает накопительный период продолжительностью 96 месяцев, то есть восемь лет. За это время первоначальные 30% могут вырасти до 50% стоимости недвижимости благодаря начисленному вознаграждению.
Однако важно учитывать продолжительность первого периода. Сниженная ставка начинает действовать не сразу после покупки квартиры, а после выполнения условий накопления.
Поэтому перед оформлением кредита стоит оценить не только первоначальный процент, но и общую сумму выплат за весь срок.
Ипотека 7-20-25: в Казахстане выделили последний лимит финансирования на 2026 год
Сколько денег потребуется на квартиру за 30 млн теңге
Рассмотрим условный пример, который поможет понять механизм программы.
Допустим, покупатель выбрал квартиру стоимостью 30 млн теңге. Для участия ему потребуется 9 млн теңге собственных средств — это 30% цены недвижимости.
Эту сумму банк разместит на депозите под 7% годовых. При этом целевой размер накоплений составит 15 млн теңге, или половину стоимости квартиры.
Разница между первоначальным вкладом и целевой суммой достигает 6 млн теңге. Её необходимо сформировать за счёт начисленного вознаграждения и, если потребуется, дополнительных пополнений.
В то же время покупатель уже будет выплачивать ипотечный кредит, который банк предоставит для приобретения жилья.
Таким образом, наличие 9 млн теңге позволяет начать оформление, однако не освобождает от обязательств по кредиту. Более того, ежемесячная нагрузка зависит от суммы займа, срока погашения и одобренной ставки.
Точный график платежей и сроки накопления необходимо рассчитывать индивидуально.
Ипотека «Алтын ұя»: Altyn Bank запустил новую программу со ставкой от 7%
Кто может оформить накопительную ипотеку
Freedom Bank установил следующие требования к заёмщикам:
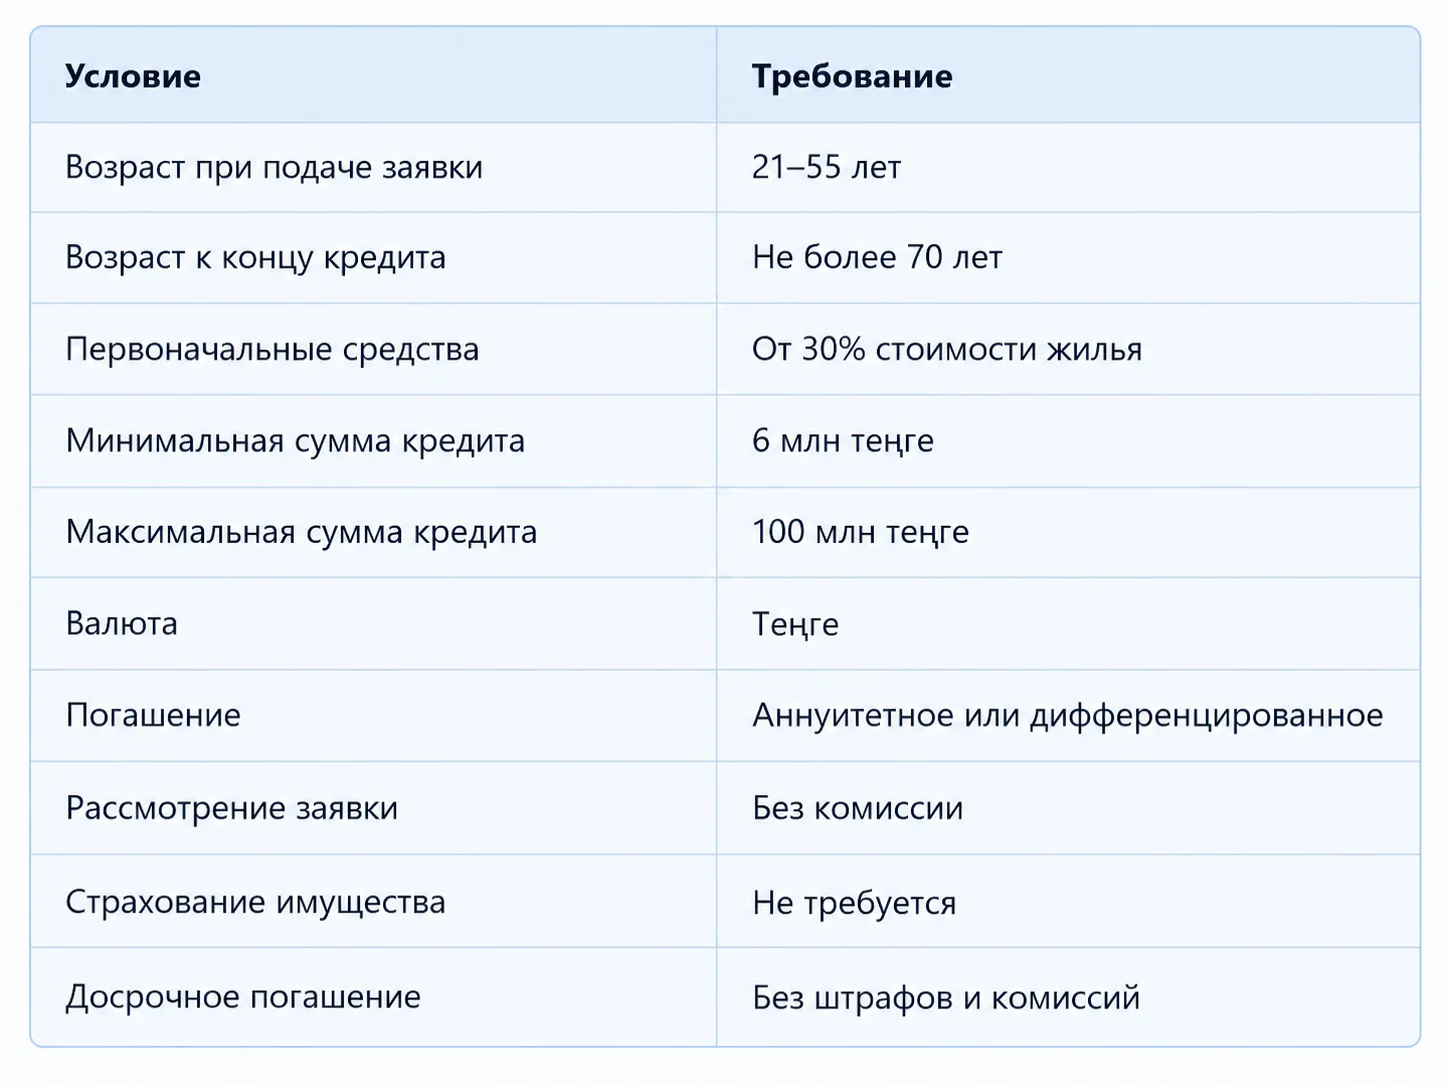
При этом наличие первоначальных накоплений не гарантирует одобрения ипотеки. Банк проверяет платёжеспособность заявителя с помощью скоринговой системы.
Кроме того, клиент может пополнять депозит переводом по реквизитам из другого банка, P2P-переводом или через отделение Freedom. Зачисление средств в зависимости от выбранного способа может занимать до трёх рабочих дней.
Когда ипотека в Казахстане может подешеветь: эксперты назвали возможный срок
Где посмотреть доступные квартиры
Банк разместил предложения застройщиков в приложении Freedom SuperApp. Чтобы ознакомиться с ними, необходимо открыть раздел «Цифровая ипотека» и выбрать подраздел «Накопительная ипотека».
Здесь пользователи смогут посмотреть жилые комплексы, которые уже участвуют в программе.
В дальнейшем Freedom Bank планирует увеличивать количество партнёров и расширять список городов. Благодаря этому программа должна стать доступнее не только жителям крупнейших мегаполисов, но и покупателям недвижимости в регионах.
Помощь ипотечникам в Казахстане расширили — кто сможет получить поддержку
Что важно учесть перед покупкой
Расширение списка застройщиков делает программу привлекательнее для тех, кто не хочет ограничиваться одним девелопером. Однако выбор квартиры — лишь одна сторона вопроса.
Покупателю необходимо заранее сопоставить платежи по ипотеке с собственными доходами. Кроме того, следует учитывать, что первоначальные 30% остаются на депозите, а не уменьшают сумму предоставляемого кредита.
Отдельного внимания заслуживает срок накопления. Чем дольше клиент переходит ко второму периоду, тем больше времени он обслуживает кредит по первоначальной ставке.
Поэтому при сравнении с обычными ипотечными программами важно рассматривать всю финансовую нагрузку, включая проценты по займу, доход по депозиту и общую переплату.
В результате накопительная ипотека Freedom открывает покупателям более широкий выбор новостроек и предлагает механизм последующего снижения ставки. Однако реальная выгода зависит не только от условий банка, но и от стоимости квартиры, срока накопления и финансовых возможностей самого заёмщика.
Читайте также: Ипотека под 5% в Алматы: Отбасы банк распределит 594 квартиры
Следите за актуальными новостями недвижимости, размещайте объявления о продаже и находите квартиру своей мечты в удобном приложении Homsters