



С 31 октября 2026 года некоторые казахстанцы будут платить больше при оформлении жилищных кредитов. Отбасы банк пересматривает максимальные суммы разовых платежей за организацию выдачи крупных займов. При этом процентные ставки по кредитам останутся прежними, а большинство клиентов не почувствует изменений. Однако для покупателей дорогой недвижимости комиссии по ипотеке могут увеличиться на несколько сотен тысяч теңге. В отдельных случаях разница с действующими условиями достигнет 700 тысяч теңге. Разбираемся, кому придётся платить больше, какие ограничения вводит банк и сколько будет стоить оформление кредита.
Почему Отбасы банк меняет комиссии за выдачу займов
21 октября 2026 года Отбасы банк опубликовал официальное разъяснение о пересмотре предельной комиссии за организацию выдачи предварительных и промежуточных жилищных займов.
Сейчас финансовая организация рассчитывает платёж по единому принципу: 1% от суммы кредита, но не более 300 тысяч теңге. Поэтому клиенты, которые оформляют займы на 30 млн и 100 млн теңге, платят одинаковую комиссию.
С 31 октября банк введёт дополнительные ограничения для крупных кредитов. При этом базовая ставка останется неизменной — 1% от суммы займа. Повышение затронет только максимальный размер разового платежа.
По объяснению финансовой организации, новый подход позволит учитывать сумму предоставляемого кредита. Чем крупнее заём, тем выше будет установленный предел комиссии.
Премия государства: как семье получить 692 тысячи теңге на жильё
Новые комиссии по ипотеке с 31 октября 2026 года
Отбасы банк разделил жилищные займы на три категории. Для каждой предусмотрен отдельный максимальный размер комиссии.
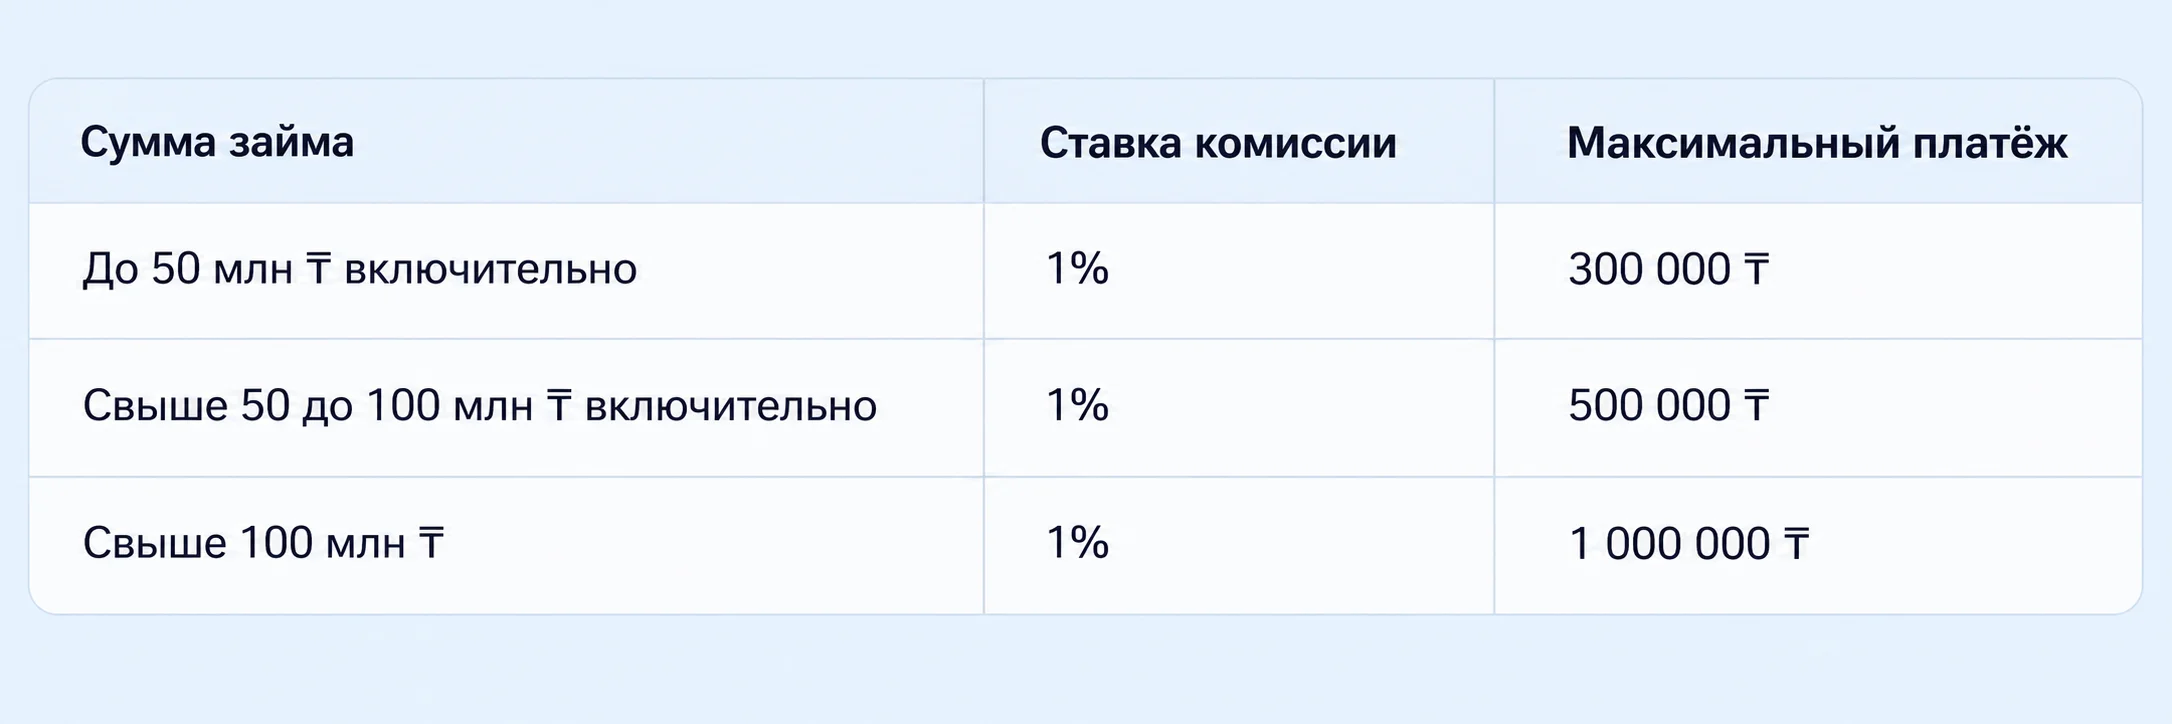
Таким образом, для кредитов до 50 млн теңге действующие ограничения сохранятся. При более крупных суммах максимальный платёж увеличится до 500 тысяч или 1 млн теңге.
Однако банк не будет автоматически взимать предельную комиссию со всех заёмщиков. Сначала он рассчитает 1% от суммы кредита, а затем применит соответствующее ограничение.
Например, при займе на 20 млн теңге комиссия составит 200 тысяч теңге. Если же клиент оформляет 70 млн теңге, стандартный расчёт даст 700 тысяч. Однако благодаря установленному пределу фактический платёж составит 500 тысяч теңге.
При этом комиссия взимается единовременно при выдаче займа. Она не увеличивает процентную ставку и не добавляется к каждому ежемесячному платежу.
Ипотека «Умай» получила новый транш на 20 млрд теңге — когда возобновят приём заявок
Сколько заплатят заёмщики: расчёты Homsters
Чтобы определить влияние новых тарифов на расходы покупателей, мы самостоятельно рассчитали размер комиссии для десяти вариантов жилищного кредитования.
За основу взяли действующую ставку 1% и максимальные ограничения, которые Отбасы банк установит с 31 октября.
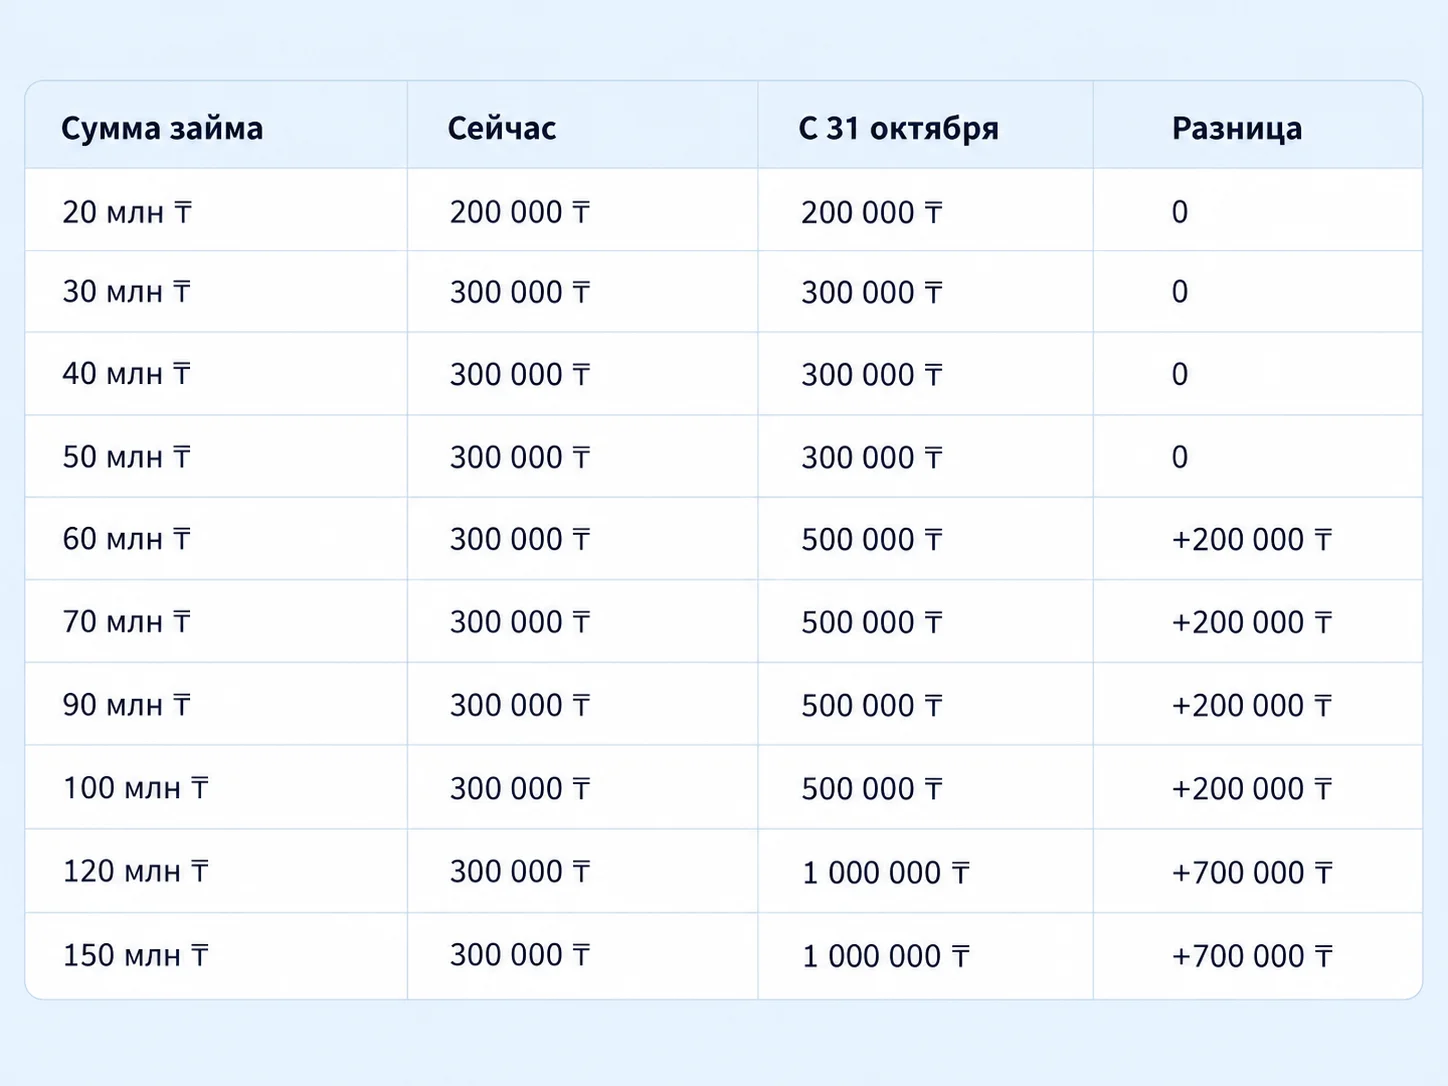
Расчёты показывают, что при кредитовании до 50 млн теңге расходы останутся прежними. Например, клиент с займом на 20 млн теңге заплатит 200 тысяч, а заёмщик с суммой 40 млн теңге — 300 тысяч теңге.
Однако после превышения отметки 50 млн теңге разница станет заметной. При оформлении кредита на 60 млн теңге комиссия увеличится с 300 до 500 тысяч теңге. Следовательно, покупателю потребуется дополнительно 200 тысяч теңге.
Ещё существеннее изменения для крупных займов. При кредитовании на 120 млн теңге комиссия достигнет 1 млн теңге вместо прежних 300 тысяч. Таким образом, разница составит 700 тысяч теңге.
Особого внимания заслуживают границы тарифных категорий. Например, при кредите ровно на 100 млн теңге комиссия составит 500 тысяч. Однако после превышения этой суммы начнёт действовать следующая категория с максимальным платежом 1 млн теңге.
При этом возможность получения крупного кредита зависит от выбранной программы, платёжеспособности клиента и решения банка. Так, максимальная сумма промежуточного займа по опубликованным условиям Отбасы банка достигает 200 млн теңге.
Ипотека под 5% в Алматы: Отбасы банк распределит 594 квартиры
Какие ипотечные программы затронут изменения
Новые ограничения распространяются не на все жилищные кредиты. Они касаются комиссии за организацию выдачи предварительных и промежуточных займов.
Предварительный заём позволяет приобрести недвижимость на условиях конкретной программы. Размер первоначального взноса может составлять от 10 до 50% стоимости жилья. При этом клиент продолжает формировать жилищные накопления в соответствии с установленными требованиями.
Промежуточный заём предназначен для вкладчиков, которые уже накопили или внесли 50% стоимости недвижимости, но ещё не выполнили все условия для получения стандартного жилищного займа. Такой механизм позволяет приобрести жильё раньше, не дожидаясь завершения необходимого периода накопления.
Вместе с тем Отбасы банк уточнил, что за организацию выдачи займов в рамках государственных программ рассматриваемая комиссия не взимается.
Следовательно, повышение предельных сумм не означает автоматического увеличения расходов для всех участников государственных жилищных программ.
Кроме того, объявленные изменения касаются именно комиссии за выдачу займа, а не процентных ставок по кредитам.
Помощь ипотечникам в Казахстане расширили — кто сможет получить поддержку
Почему большинство клиентов не почувствует повышения
По информации Отбасы банка, 92% его заёмщиков оформляют жилищные кредиты на сумму до 50 млн теңге. Для этой категории предельный размер комиссии останется прежним — 300 тысяч теңге.
Таким образом, комиссии по ипотеке сохранятся на действующем уровне для подавляющего большинства клиентов.
Например, при займе на 15 млн теңге разовый платёж составит 150 тысяч теңге. Если сумма кредита достигает 25 млн, комиссия увеличится до 250 тысяч теңге.
Однако начиная с 30 млн теңге действует максимальное ограничение в 300 тысяч. Поэтому при оформлении кредита на 40 или 50 млн теңге заёмщик заплатит столько же.
Новые тарифы прежде всего затронут клиентов, которым необходимы более крупные суммы финансирования. При этом фактическое увеличение расходов будет зависеть от размера займа и установленного для него ограничения.
Исламская ипотека — что изменится с 21 октября и когда начнут выдавать займы
Как повышение комиссий повлияет на расходы при покупке жилья
Хотя разовый платёж не меняет процентную ставку, он увеличивает сумму дополнительных расходов при оформлении недвижимости.
Например, покупатель планирует оформить жилищный кредит на 60 млн теңге. По действующим тарифам комиссия за организацию займа составляет 300 тысяч теңге. После 31 октября она увеличится до 500 тысяч.
Следовательно, клиенту потребуется предусмотреть дополнительные 200 тысяч теңге на оформление кредита.
При займе на 120 млн теңге разница окажется значительно выше. Вместо 300 тысяч комиссия составит 1 млн теңге. Таким образом, дополнительные расходы достигнут 700 тысяч теңге.
Однако общая стоимость кредитования зависит не только от этого платежа. При выборе ипотечной программы необходимо учитывать процентную ставку, первоначальные накопления, срок погашения и другие предусмотренные договором расходы.
Поэтому покупателям стоит заранее рассчитывать не только ежемесячную финансовую нагрузку, но и сумму собственных средств, необходимых на этапе заключения сделки.
Кроме того, при наличии достаточных накоплений можно оценить возможность уменьшения размера займа. В некоторых случаях это позволит перейти в более низкую тарифную категорию и сократить комиссию. Однако окончательное решение следует принимать с учётом всех условий кредитования.
Читайте также: Отбасы банк разрешил не ждать полгода: достаточно иметь 50% стоимости квартиры
Следите за актуальными новостями недвижимости, размещайте объявления о продаже и находите квартиру своей мечты в удобном приложении Homsters