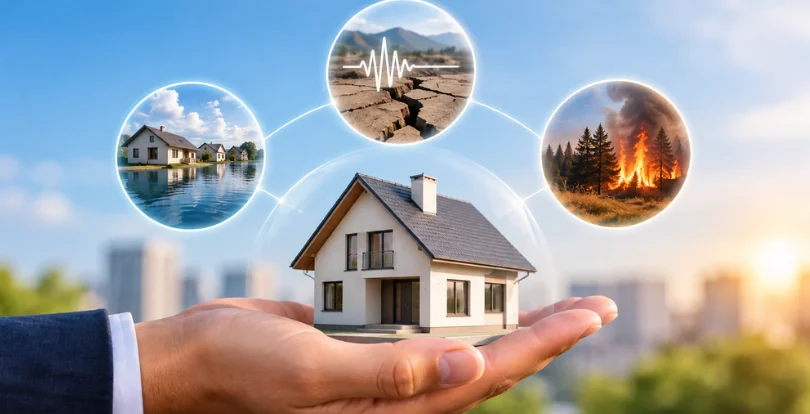


Қазақстанда жылжымайтын мүлік иелерінің болашақта тағы бір міндетті жыл сайынғы шығыны пайда болуы мүмкін. Елде тұрғын үйді табиғи сипаттағы төтенше жағдайлардың салдарынан сақтандыруды енгізу ұсынылып отыр. Алайда бұл төлемді пәтерлер мен үйлердің барлық иелері бірдей төлемейді, ал жарна мөлшерін әр меншік иесі үшін жеке есептеу жоспарланған. Жаңа талаптар кімдерге қатысты болатынын, полис құны нақты неге байланысты болатынын және меншік иелері қандай өтемақыға үміт арта алатынын қарастырамыз.
Жаңа тетік барлық меншік иесі үшін бірдей тариф белгілеуді көздемейді. Төлем мөлшерін мүлік салығына және нақты өңірдегі табиғи қауіп-қатер деңгейіне байланыстыру ұсынылып отыр. Осылайша, пәтердің немесе үйдің орналасқан жері қорытынды сомаға тікелей әсер етеді.
Астанадағы 300-ге жуық құрылыс нысаны жыл соңына дейін тексеріледі
Жаңа төлем кімдерге қатысты болады
Барлық жылжымайтын мүлікті міндетті түрде сақтандыру жоспарланып отырған жоқ. Талап меншік иелері тұрақты тұру үшін пайдаланатын және белгілі бір табиғи қауіп-қатерлерге бейім аумақтарда орналасқан пәтерлер мен тұрғын үйлерге қатысты болады.
Әңгіме үш негізгі қауіп туралы болып отыр: жер сілкінісі, су тасқыны және табиғи орман өрттері. Бұл ретте міндетті талап қолданылатын аумақтарды Үкімет айқындауы тиіс.
Осылайша, пәтерге иелік ету фактісінің өзі оның иесі міндетті түрде полис сатып алуы керек дегенді білдірмейді. Алдымен нысан заңда белгіленген талаптарға сәйкес келуі тиіс.
Сонымен қатар жоба жаңа міндеттің орындалуын жергілікті билік органдарының бақылауын қарастырады. Құжатта белгіленген талаптарға сәйкес келетін тұрғын үй иесінің тиісті шарт жасасу міндеті де бекітіледі.
Жылына 2162 теңгеден 21 625 теңгеге дейін
Жылжымайтын мүлік иелерін толғандыратын негізгі мәселелердің бірі — жаңа міндетті төлемнің құны. Жобада нақты бір сома емес, белгілі бір аралық белгілеу ұсынылған.
Жылдық төлем кемінде 0,5 АЕК және ең көбі 5 АЕК болуы тиіс. 2026 жылғы АЕК мөлшері 4325 теңге болған жағдайда төменгі шек 2162,5 теңгені, ал жоғарғы шек 21 625 теңгені құрайды.
Алайда бұл әрбір меншік иесі осы аралықтағы соманы өз бетінше таңдай алады дегенді білдірмейді. Құн мүлік салығы мен аумақтың тәуекел коэффициентін ескере отырып есептелуі тиіс.
Демек, табиғи сипаттағы төтенше жағдайлардың ықтималдығы жоғары өңірлерде қорытынды жарна көлемі де жоғары болуы мүмкін. Егер есептеу нәтижесінде сома белгіленген ең төменгі мөлшерден аз болса, меншік иесі 0,5 АЕК төлейді. Ал есептелген сома жоғарғы шектен асып кетсе, төлем 5 АЕК-пен шектеледі.
Бұл жарна мүлік салығын алмастырмайды. Меншік иесі оны бөлек төлеуі керек.
Тұрғын үйді жалға алу қымбаттады: қай қалалар көш бастап тұр
Полис нақты қандай жағдайлардан қорғайды
Жаңа жүйе ең алдымен ірі табиғи апаттарға бағытталған. Жер сілкінісі, су тасқыны немесе табиғи орман өрті салдарынан тұрғын үй нысанының кенеттен қирауы немесе елеулі зақымдануы сақтандыру жағдайы ретінде танылмақ.
Бұл ретте полис пәтерді кез келген залалдан қорғайтын әмбебап құрал болмайды. Мысалы, жиһаз, тұрмыстық техника және үй-жай ішіндегі басқа да мүлік сақтандыру өтеміне кірмейді. Кәдімгі тұрмыстық өрт те қарастырылған тәуекелдер қатарына жатпайды.
Өтемақы алу үшін меншік иесінің өтініші ғана жеткіліксіз болады. Сақтандыру жағдайының болғанын жергілікті атқарушы органдар құратын арнайы комиссия растауы тиіс.
Қазақстанда жалға алушыны пәтерден заң бойынша қалай шығаруға болады
Төлем мөлшері жылдық жарнаға байланысты болады
Ұсынылып отырған жүйенің маңызды ерекшелігі — өтемақыны есептеу тәсілі. Оның мөлшерін пәтердің немесе үйдің нарықтық құнына қарай есептеу жоспарланбаған.
Нысан толық қираған жағдайда меншік иесіне жылдық сақтандыру жарнасының 500 еселенген мөлшерінде төлем қарастырылған. Ал тұрғындарға жөндеу жүргізу үшін пәтерді немесе үйді уақытша босату қажет болатын елеулі зақым келген жағдайда өтемақы 250 жылдық жарна мөлшерінде болады.
Мысалы, жыл сайынғы төлем 10 мың теңге болса, тұрғын үй толық қираған жағдайда меншік иесі 5 млн теңге өтемақы алуға құқылы болады. Ал елеулі зақым келген жағдайда төлем мөлшері 2,5 млн теңгені құрайды.
Сондықтан ұсынылып отырған форматтағы тұрғын үйді сақтандыру жылжымайтын мүліктің толық нарықтық құнын өтеуге кепілдік бермейді. Төлем сомасы ең алдымен жыл сайынғы жарна мөлшеріне байланысты болады.
Сақтандыру жағдайы расталып, өтініш берілгеннен кейін қор ақшаны бес жұмыс күні ішінде аударуы тиіс.
Алатаудағы жеке тұрғын үй құрылысына арналған жер: жаңа ережелер бекітілді
Меншік иелері сақтандыруды қалай рәсімдейді
Жаңа жүйенің жұмыс істеуі үшін Тұрғын үйді міндетті сақтандыру қорын құру ұсынылып отыр. Дәл осы қор жарналарды жинақтап, зардап шеккен меншік иелеріне өтемақы төлейтін болады.
Шартты бір жылға жасасу жоспарланған. Сақтандыру қағидаларына қосылғаннан кейін меншік иесі электрондық полис алады. Әдетте сақтандыру қорғанысы сақтандыру төлемі енгізілгеннен кейін күшіне енеді.
Жаңа меншік иелері үшін жеке мерзім белгіленбек. Егер сатып алынған тұрғын үй белгіленген талаптарға сәйкес келсе, меншік құқығы тіркелгеннен кейін 10 жұмыс күні ішінде шарт жасасу қажет болады.
Сонымен қатар нысан сатып алынғаннан кейін де міндетті сақтандыру талаптарына сәйкес келуі мүмкін. Мұндай жағдайда меншік иесіне шарт рәсімдеу үшін 60 күнтізбелік күн беріледі.
Ерікті сақтандыру полисінің болуы да жаңа талаптан босатпайды. Егер меншік иесі пәтерін немесе үйін өз еркімен сақтандырып қойған болса да, нысан заң талаптарына сәйкес келсе, міндетті сақтандыру шартын бәрібір рәсімдеуі қажет болады.
Ипотекалық тұрғын үйге қойылатын талаптарды да күшейту ұсынылған. Жобаға сәйкес, белгіленген талаптарға сәйкес келетін нысанға ипотекалық тұрғын үй қарызын рәсімдеу кезінде қарыз алушы банкке міндетті сақтандыру шартын ұсынуы керек. Кейін оның бар екенін ипотеканың бүкіл мерзімі ішінде жыл сайын растап отыру қажет болады.
«Наурыз» ипотекасы бойынша қайталама тұрғын үй сатып алуға рұқсат етіле ме
Қор қандай жағдайда төлем жасамауы мүмкін
Жоба өтемақы төлеуден бас тарту себептерінің тізімін шектейді. Атап айтқанда, егер шарт оқиға болғанға дейін күшін жойса немесе оқиғаның өзі сақтандыру қорғанысы басталғанға дейін орын алса, ақша төленбейді.
Сондай-ақ тұрғын үй заңда қарастырылған табиғи қауіп-қатерлерден емес, басқа себеппен зардап шеккен жағдайда да төлемнен бас тартылады. Тағы бір міндетті талап — сақтандыру жағдайын жергілікті билік органдарының комиссиясы растауы тиіс.
Егер қор теріс шешім қабылдаса, оның себептерін жазбаша түрде түсіндіруге міндетті болады. Бұл ретте меншік иесі дауды сотқа дейін реттеу үшін қаржы омбудсманына жүгіне алады.
«Ұмай» бағдарламасына екінші транш мерзімінен бұрын бөлінуі мүмкін
Жаңа ережелер қашан енгізілуі мүмкін
Жоба авторлары міндетті сақтандырудың негізгі нормаларын 2030 жылғы 1 шілдеден бастап іске қосуды ұсынып отыр. Ал жаңа талаптар енгізілгенге дейін тұрғын үйге меншік құқығын алған азаматтарға шарт жасасу үшін қосымша уақыт — 2031 жылғы 1 қаңтарға дейін берілмек.
Осылайша, әзірге жылжымайтын мүлік иелері қазірден бастап төлеуге тиіс жаңа міндетті төлем туралы сөз болып отырған жоқ. Құжат заң жобасы мәртебесіне ие және қоғамдық талқылауда. «Ашық НҚА» порталында талқылау 2026 жылғы 7 қазанға дейін жалғасатыны көрсетілген.
Демек, құжат қабылданғанға дейін оның жекелеген ережелері, сомалары мен мерзімдері әлі де өзгеруі мүмкін. Егер бастама ұсынылған нұсқада мақұлданса, жылжымайтын мүлік иелерінің бір бөлігі үшін тұрғын үйді сақтандыру мүлікті ұстауға байланысты басқа төлемдермен қатар тағы бір міндетті жыл сайынғы шығынға айналады.
Сондай-ақ оқыңыз: Жылжымайтын мүлікті токенизациялау: пәтерді үлеспен сатып алуға болады
Жылжымайтын мүлік саласындағы өзекті жаңалықтарды қадағалаңыз, сату туралы хабарландырулар орналастырыңыз және арманыңыздағы пәтерді ыңғайлы Homsters қосымшасынан табыңыз.