



Покупка собственной квартиры остаётся серьёзной финансовой задачей для многих казахстанцев. Даже при стабильном доходе семьям нередко приходится годами откладывать деньги на оформление жилищного кредита. Однако ситуация может измениться. Первоначальный взнос по ипотеке хотят снизить, чтобы сделать покупку недвижимости доступнее для граждан с небольшими накоплениями. Правительство уже поручило профильным ведомствам разработать соответствующий механизм. Причём к инициативе могут подключиться различные банки страны. Разбираемся, какие изменения готовят власти, сколько денег смогут сэкономить покупатели на начальном этапе и какие финансовые особенности необходимо учитывать.
Почему в Казахстане решили пересмотреть условия ипотеки
13 октября 2026 года премьер-министр Олжас Бектенов поручил Агентству по регулированию и развитию финансового рынка совместно с Министерством промышленности и строительства подготовить предложения по уменьшению первоначального взноса.
Соответствующее поручение прозвучало на заседании Правительства, посвящённом социально-экономическому развитию Казахстана. В частности, власти поставили задачу усовершенствовать механизмы финансирования недвижимости и повысить доступность жилищных программ.
Сегодня большинство ипотечных продуктов требует, чтобы покупатель самостоятельно оплатил определённую часть стоимости квартиры. При этом банки устанавливают размер обязательного платежа в зависимости от конкретной программы.
Например, семья может иметь достаточный доход для ежемесячного погашения кредита, однако не располагать несколькими миллионами теңге для первоначального платежа. Особенно сложно приходится гражданам, которые одновременно оплачивают аренду и откладывают деньги на собственную недвижимость.
Поэтому власти намерены сократить финансовый барьер, который мешает потенциальным заёмщикам приобрести жильё. При этом конкретный механизм пока находится на стадии разработки.
Отбасы банк повышает комиссии по ипотеке: кому придётся заплатить до 1 млн теңге
Какие банки смогут участвовать в новом механизме
Разработчики рассматривают возможность участия всех банков второго уровня, включая Отбасы банк. Такой подход позволит привлечь к инициативе не только специализированные жилищные организации, но и коммерческие банки.
Вместе с тем финансовые учреждения могут предлагать разные условия кредитования. Например, банки самостоятельно оценивают платёжеспособность клиентов, учитывают действующие обязательства и определяют допустимый уровень кредитного риска.
Кроме того, снижение доли собственных средств покупателя увеличивает зависимость сделки от банковского финансирования. Поэтому финансовым организациям потребуется учитывать стоимость залога, размер кредита и вероятность возникновения просроченной задолженности.
В результате будущие ипотечные предложения могут различаться по процентным ставкам, срокам погашения и требованиям к заёмщикам.
При этом окончательный порядок участия банков ещё предстоит определить в ходе согласования механизма с государственными органами и финансовым сектором.
Сколько денег потребуется для покупки квартиры
Главное преимущество уменьшенного первоначального платежа заключается в сокращении суммы, которую покупатель должен накопить до оформления сделки.
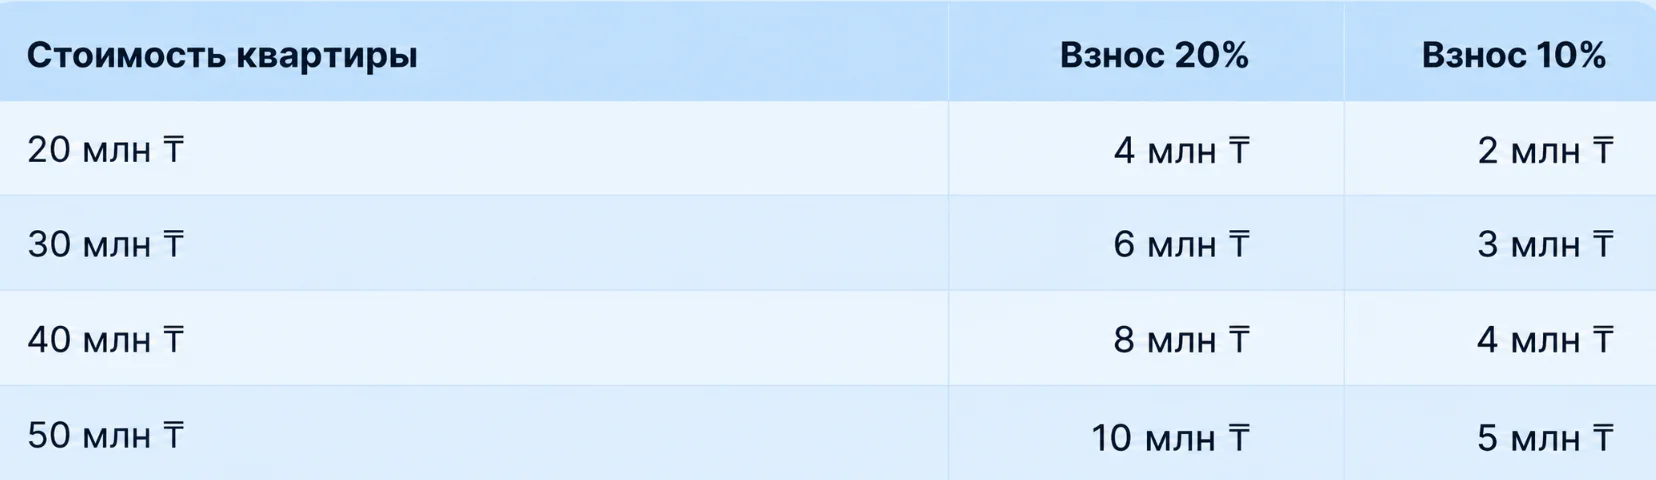
Рассмотрим условный пример. Семья выбирает квартиру стоимостью 30 млн теңге. При первоначальном взносе 20% ей необходимо подготовить 6 млн теңге собственных средств.
Если же новые условия позволят внести 10%, сумма сократится до 3 млн теңге. Соответственно, покупателю потребуется на 3 млн теңге меньше накоплений.
Причём чем дороже недвижимость, тем заметнее разница.
Например, если семья ежемесячно откладывает по 200 тыс. теңге, накопление 3 млн теңге займёт 15 месяцев. Для формирования 6 млн теңге при аналогичных условиях потребуется уже 30 месяцев.
Таким образом, уменьшение обязательного платежа может существенно сократить период ожидания перед покупкой квартиры.
Однако приведённые расчёты носят исключительно иллюстративный характер. Власти пока не объявляли, до какого процента планируют уменьшить первоначальный взнос.
Премия государства: как семье получить 692 тысячи теңге на жильё
Как меньший взнос повлияет на ежемесячные платежи
Несмотря на сокращение расходов перед покупкой, уменьшение собственных вложений одновременно увеличивает сумму банковского кредита.
Рассмотрим другой пример. Покупатель приобретает квартиру стоимостью 40 млн теңге. При первоначальном платеже 20% он оформляет кредит на 32 млн теңге. Если же взнос составит 10%, размер займа вырастет до 36 млн теңге.
Предположим, банк предоставляет кредит на 15 лет под условные 15% годовых с аннуитетным погашением.
В первом случае ежемесячный платёж составит около 448 тыс. теңге. Во втором — примерно 504 тыс. теңге. Таким образом, разница достигнет 56 тыс. теңге ежемесячно.
За весь срок кредитования покупатель с меньшим первоначальным платежом заплатит примерно на 6,1 млн теңге больше процентов. При этом расчёт не учитывает страхование, комиссии и другие дополнительные расходы.
Следовательно, первоначальный взнос по ипотеке необходимо оценивать вместе с полной стоимостью кредита. Меньшая сумма собственных накоплений позволит быстрее приобрести недвижимость, однако может увеличить финансовую нагрузку на семейный бюджет.
Отбасы банк разрешил не ждать полгода: достаточно иметь 50% стоимости квартиры
Как изменятся предельные ставки по ипотечным кредитам
Отдельного внимания заслуживает реформа регулирования ипотечных ставок. С 1 января 2027 года в Казахстане начнёт действовать дифференцированный подход к предельной годовой эффективной ставке вознаграждения (ГЭСВ).
Новые правила связывают максимальную стоимость кредитования с показателем LTV. Он отражает соотношение суммы займа и стоимости залоговой недвижимости.
Согласно постановлению финансового регулятора и Национального банка, предусмотрены два предельных значения:
- 20% ГЭСВ — если сумма кредита не превышает 70% стоимости залога.
- 25% ГЭСВ — если размер займа превышает 70% стоимости залога.
До 1 января 2027 года предельная ГЭСВ по ипотечным жилищным займам сохраняется на уровне 25%.
Например, покупатель, который оплачивает 30% стоимости квартиры собственными средствами, обычно оформляет кредит на оставшиеся 70%. Если оценочная стоимость залога соответствует цене приобретения, такой заём попадает в категорию с более низкой предельной ГЭСВ.
Однако установленный предел не означает, что банк обязательно предложит кредит под 20%. Финансовые организации самостоятельно определяют конкретные ставки в рамках действующих требований.
При этом реформа ГЭСВ представляет собой отдельное изменение банковского регулирования. Она не устанавливает размер первоначального платежа в рамках новой жилищной инициативы.
Ипотека «Умай» получила новый транш на 20 млрд теңге — когда возобновят приём заявок
Когда могут снизить первоначальный взнос по ипотеке
Пока правительство не назвало точную дату введения новых условий. Сейчас Министерство промышленности и строительства совместно с финансовым регулятором прорабатывает механизм, который позволит уменьшить первоначальный платёж при покупке жилья.
Следующим этапом станет согласование предложений с банками и утверждение правил кредитования. После этого финансовые организации смогут определить условия участия и представить соответствующие ипотечные продукты.
Таким образом, запуск инициативы будет зависеть от итоговых решений государственных органов и готовности банков внедрить новый механизм. До появления официальных изменений казахстанцы могут оформлять жилищные займы по действующим программам.
Читайте также: Ипотеку «Ұмай» планируют возобновить в ноябре: что известно
Следите за актуальными новостями недвижимости, размещайте объявления о продаже и находите квартиру своей мечты в удобном приложении Homsters