



У собственников недвижимости в Казахстане в будущем может появиться ещё один обязательный ежегодный расход. В стране предлагают ввести страхование жилья от последствий природных чрезвычайных ситуаций. Однако платить придётся не всем владельцам квартир и домов, а размер взноса хотят рассчитывать индивидуально. Разбираемся, кого затронут новые требования, от чего именно будет зависеть стоимость полиса и на какую компенсацию смогут рассчитывать собственники.
Новый механизм не предполагает одинакового тарифа для всех собственников. Размер платежа хотят связать с налогом на имущество и уровнем природных рисков в конкретном регионе. Таким образом, место расположения квартиры или дома будет непосредственно влиять на итоговую сумму.
Кого коснётся новый платёж
Страховать планируют не всю недвижимость без исключения. Требование хотят распространить на квартиры и жилые дома, которые собственники используют для постоянного проживания и которые расположены на территориях, подверженных определённым природным угрозам.
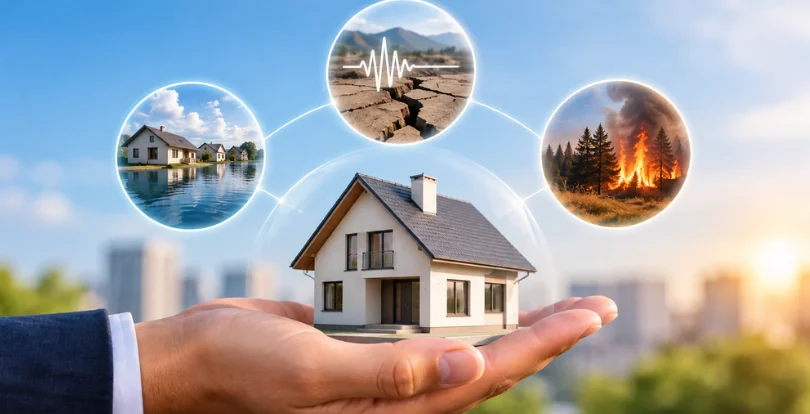
Речь идёт о трёх основных рисках: землетрясениях, паводках и природных лесных пожарах. При этом правительство должно определить территории, где будет действовать обязательное требование.
Таким образом, сам факт владения квартирой ещё не означает, что её собственнику автоматически придётся покупать полис. Сначала объект должен попасть под установленные законом критерии.
При этом проект предусматривает контроль за выполнением новой обязанности со стороны местных властей. В документе также закрепляется обязанность собственника подходящего под критерии жилья заключить соответствующий договор.
От 2162 до 21 625 тенге в год
Один из главных вопросов для владельцев недвижимости — стоимость нового обязательства. Проект предлагает установить не фиксированную сумму, а диапазон.
Годовой платёж должен составлять не менее 0,5 МРП и не более 5 МРП. При МРП 2026 года в размере 4325 тенге нижняя граница соответствует 2162,5 тенге, а верхняя — 21 625 тенге.
Однако это не означает, что каждый собственник сможет самостоятельно выбрать сумму внутри этого диапазона. Стоимость должны рассчитывать с учётом налога на имущество и коэффициента риска территории.
Следовательно, в регионах с более высокой вероятностью природных чрезвычайных ситуаций итоговый взнос потенциально окажется выше. Если расчёт даст сумму меньше установленного минимума, собственник заплатит 0,5 МРП. Если результат превысит верхний предел, платёж ограничат пятью МРП.
Причём этот взнос не заменит налог на имущество. Его собственнику придётся оплачивать отдельно.
От чего именно защитит полис
Новая система ориентирована прежде всего на крупные природные бедствия. Страховым случаем хотят признавать внезапное разрушение или серьёзное повреждение жилого объекта вследствие землетрясения, паводка либо природного лесного пожара.
При этом полис не станет универсальной защитой квартиры от любого ущерба. Например, мебель, бытовая техника и другое имущество внутри помещения в страховое покрытие не войдут. Не относится к предусмотренным рискам и обычный бытовой пожар.
Чтобы получить компенсацию, одного заявления собственника будет недостаточно. Факт страхового случая должна подтвердить специальная комиссия, которую создадут местные исполнительные органы.
Около 300 строительных объектов Астаны проверят до конца года
Размер выплаты привяжут к годовому взносу
Важное отличие предлагаемой системы заключается в способе определения компенсации. Её размер не планируют рассчитывать исходя из рыночной стоимости квартиры или дома.
При полном разрушении объекта собственнику предусмотрена выплата в размере 500 годовых страховых взносов. При серьёзном повреждении, когда жильцам необходимо временно покинуть квартиру или дом для ремонта, компенсация составит 250 взносов.
Например, при ежегодном платеже 10 тысяч тенге полное разрушение жилья даст право на 5 млн тенге компенсации. При серьёзном повреждении сумма составит 2,5 млн тенге.
Поэтому страхование жилья в предлагаемом формате не гарантирует возмещения полной рыночной стоимости недвижимости. Сумма будет зависеть прежде всего от размера ежегодного платежа.
После подтверждения страхового случая и подачи заявления фонд должен перечислить деньги в течение пяти рабочих дней.
Как собственники будут оформлять страховку
Для работы новой системы предлагают создать Фонд обязательного страхования жилища. Именно он будет аккумулировать взносы и выплачивать компенсации пострадавшим собственникам.
Договор планируют заключать на один год. После присоединения к правилам страхования собственник получит электронный полис. Как правило, защита начнёт действовать после внесения страхового платежа.
Для новых собственников предусмотрят отдельный срок. Если приобретённое жильё соответствует установленным критериям, оформить договор потребуется в течение 10 рабочих дней после регистрации права собственности.
Кроме того, объект может попасть под действие обязательного страхования уже после его приобретения. В таком случае владельцу дадут 60 календарных дней для оформления договора.
Важно и то, что добровольный полис не освободит от нового требования. Если собственник уже самостоятельно застраховал квартиру или дом, ему всё равно придётся оформить обязательный договор, если объект подпадает под действие закона.
Для ипотечного жилья требования также хотят ужесточить. Проект предусматривает, что при оформлении ипотечного жилищного займа на подходящий под критерии объект заёмщик должен будет предоставить банку договор обязательного страхования, а затем подтверждать его наличие ежегодно в течение всего срока ипотеки.
Когда фонд сможет не платить
Проект ограничивает перечень причин для отказа в компенсации. В частности, деньги не выплатят, если договор прекратил действовать до происшествия либо само событие произошло ещё до начала страховой защиты.
Отказ последует и в том случае, если жильё пострадало не от предусмотренного законом природного риска. Ещё одно обязательное условие — подтверждение страхового случая комиссией местных властей.
Если фонд примет отрицательное решение, он должен письменно объяснить его причины. Собственник при этом сможет обратиться к финансовому омбудсмену для досудебного урегулирования спора.
Когда могут появиться новые правила
Авторы проекта предлагают запустить основные нормы обязательного страхования с 1 июля 2030 года. При этом собственникам жилья, которые получили право собственности ещё до введения новых требований, планируют дать дополнительное время для заключения договора — до 1 января 2031 года.
Таким образом, речь пока не идёт о платеже, который владельцам недвижимости необходимо вносить сейчас. Документ имеет статус проекта закона и находится на публичном обсуждении. На портале «Открытые НПА» указано, что обсуждение продлится до 7 октября 2026 года.
Следовательно, до принятия документа отдельные положения, суммы и сроки ещё могут измениться. Если инициативу утвердят в предложенном виде, для части владельцев недвижимости страхование жилья станет ещё одним обязательным ежегодным расходом наряду с другими платежами, связанными с содержанием собственности.
Читайте также: Токенизация недвижимости: квартиру можно будет покупать по долям
Следите за актуальными новостями недвижимости, размещайте объявления о продаже и находите квартиру своей мечты в удобном приложении Homsters