

Қазақстандағы жаңа тұрғын үй кешенінен пәтерді бүгінде жылдық 0,1%, 1,2% және 3% мөлшерлемемен сатып алуға болады. Кәдімгі коммерциялық несиелермен салыстырғанда мұндай ұсыныстар ерекше тартымды көрінеді. Алайда банктер ең төменгі пайыздық мөлшерлемені барлық сатып алушыға және кез келген мерзімге ұсынбайды. 2026 жылы серіктестік ипотека тұрғын үйді несиелеудің ең қызықты бағыттарының біріне айналды: қаржы ұйымдары құрылыс салушылармен бірлесіп, арнайы мөлшерлемелерді, жеңілдетілген рәсімдеуді және тіпті пайыздық мөлшерлемені біртіндеп төмендететін бағдарламаларды ұсынып отыр. Қазан айында қандай ұсыныстар қолжетімді екенін, пәтер сатып алу үшін қанша қаражат қажет болатынын және жарнамадағы төмен мөлшерлеме күтпеген артық төлемге әкелмеуі үшін нені ескеру керектігін қарастырамыз.
Пәтерді сыртынан қалай жылылауға болады және бұл қанша тұрады
Құрылыс салушылардан ипотека: сатып алушыларға қандай бағдарламалар қолжетімді
Қазақстандағы стандартты коммерциялық ипотекалық бағдарламалардың көпшілігі жылдық 20% және одан жоғары мөлшерлемелерді қарастырады. Алайда белгілі бір тұрғын үй кешенінен пәтер сатып алғанда, банк әлдеқайда тиімді шарттар ұсына алады.
Мұндай мүмкіндікті құрылыс компанияларымен жасалған серіктестік келісімдер қамтамасыз етеді. Ынтымақтастық аясында тараптар белгілі бір жылжымайтын мүлік нысандарына арналған арнайы несиелеу шарттарын әзірлейді.
Сонымен қатар бағдарламалар тек пайыздық мөлшерлемелерімен ғана ерекшеленбейді. Мысалы, кейбір банктер табысты растаудың жеңілдетілген тәртібін ұсынса, басқалары депозитте біртіндеп қаражат жинауға немесе несиені өтеу кезеңінде мөлшерлемені өзгертуге мүмкіндік береді.
Нарықтағы белсенді қатысушылардың бірі — ForteBank, Банк ЦентрКредит, Halyk Bank, Altyn Bank және Freedom Bank-пен ынтымақтасатын BI Group. Сонымен қатар Altyn Bank BAZIS-A және Sensata Group компанияларының пәтерлерін сатып алушыларға да арнайы шарттар ұсынады.
2026 жылғы қазандағы серіктестік ипотекалық бағдарламаларды салыстыру
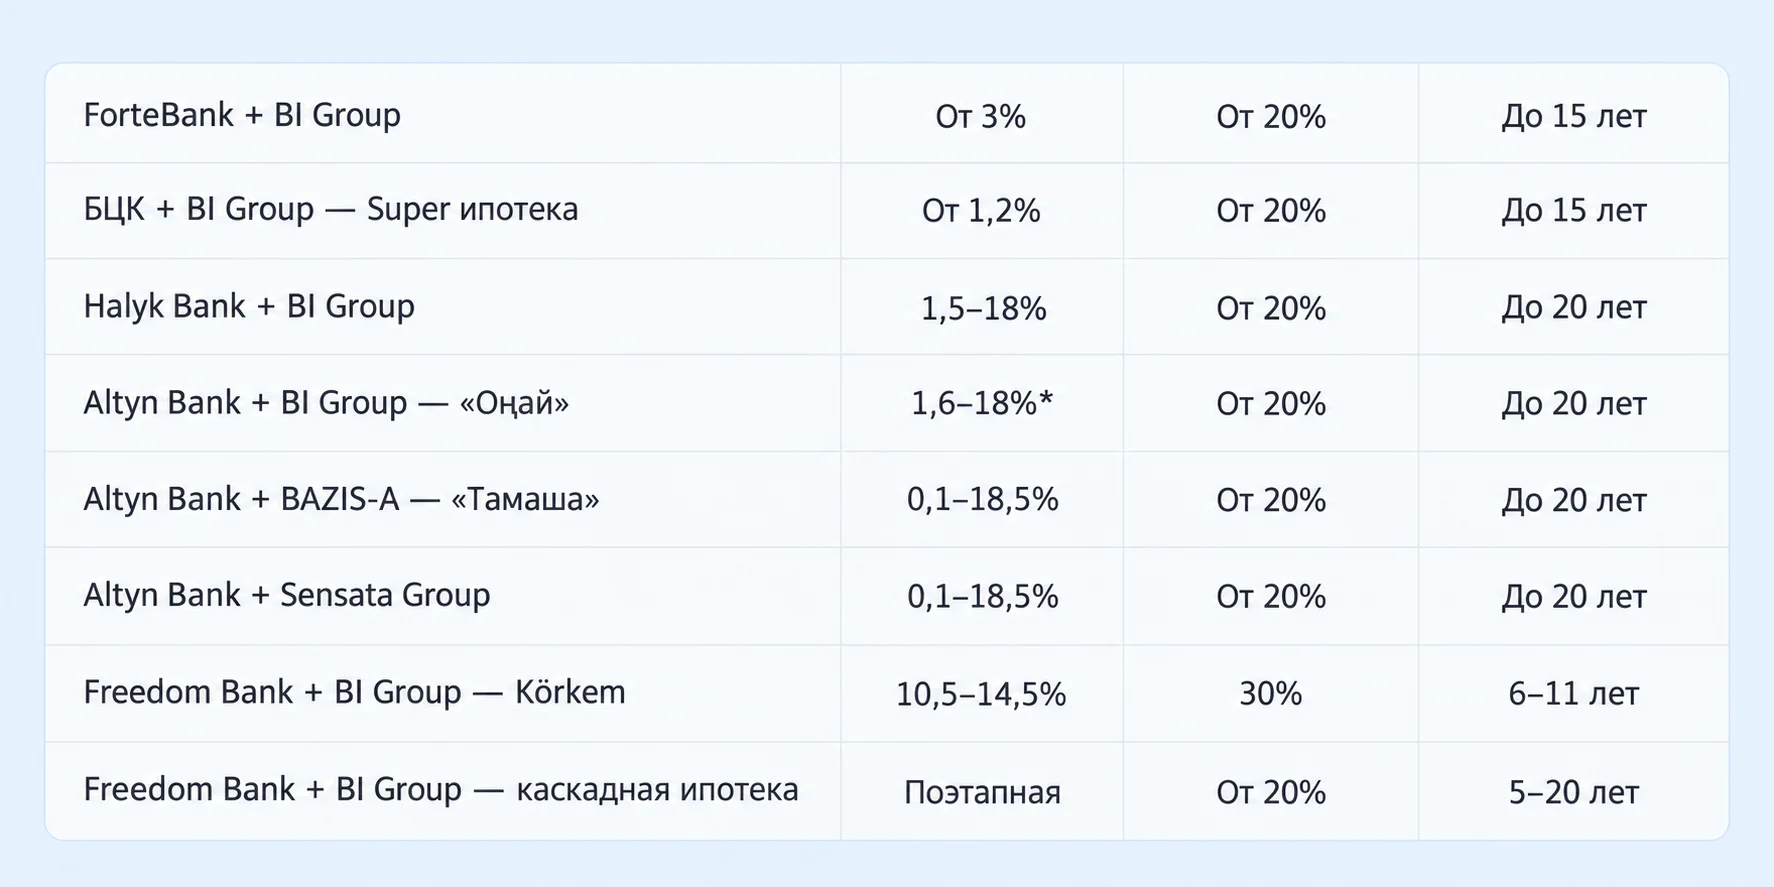
«Оңай» бағдарламасы бойынша BI Group 1,6–18% мөлшерлемені көрсетсе, Altyn Bank 0,1–18,5% аралығындағы кеңейтілген тарифті жариялаған. Ең төменгі мөлшерлемені алу шарттарын нақты тұрғын үй нысаны бойынша жеке анықтау қажет.
Кестеде жарияланған номиналды мөлшерлемелер көрсетілгенін ескеру маңызды. Нақты пайыздық мөлшерлеме бастапқы жарнаға, несие мерзіміне және таңдалған бағдарламаның шарттарына байланысты.
ForteBank және BI Group: 3%-дан басталатын жаңа ипотека
2026 жылдың қыркүйегінде ForteBank пен BI Group бірлескен ипотекалық бағдарламаның іске қосылғанын жариялады. Жаңа ұсыныс құрылыс холдингінің жобаларынан пәтерді кемінде 20% бастапқы жарнамен сатып алуға мүмкіндік береді.
Бұл ретте несиенің ең жоғары сомасы 100 млн теңгеге, ал өтеу мерзімі 15 жылға дейін жетеді.
BI Group компаниясының өзекті парақшасында ең төменгі мөлшерлеме жылдық 3% деңгейінде көрсетілген. Алайда нақты пайыз несие мерзіміне және таңдалған қаржыландыру тәсіліне байланысты.
Бағдарлама іске қосылған кезде серіктестер 12 айға несие рәсімдеген жағдайда 1% мөлшерлемені де жариялаған болатын. Бірақ бұл 15 жылға берілетін әмбебап мөлшерлеме емес, қысқа мерзімді несиелеуге арналған арнайы шарт. Сондықтан сатып алушылар банктің жеке есебіне сүйенуі керек.
Бағдарламаның тағы бір артықшылығы — бастапқы жарна 30%-дан асқан жағдайда табысты растаудың жеңілдетілген тәртібі.
Сонымен қатар бастапқы шарттарда міндетті сақтандырудың, сондай-ақ несиені ішінара немесе толық мерзімінен бұрын өтеу комиссияларының болмауы қарастырылған.
Осылайша, Forte ипотекасы жаңа тұрғын үй сатып алушылардың таңдау мүмкіндігін кеңейтеді. Әсіресе жеке жинағы бар және несиені қысқа мерзімде өтеуді жоспарлаған азаматтар үшін бұл ұсыныс қызықты болуы мүмкін.
Өсиетсіз пәтер иесі қайтыс болғаннан кейін пәтер кімге қалады
Банк ЦентрКредит және BI Group: 1,2%-дан басталатын Super ипотека
Пәтер сатып алудың тағы бір нұсқасын Банк ЦентрКредит ұсынады. Банк BI Group-пен бірлесіп, жылдық 1,2%-дан басталатын Super ипотека бағдарламасын дамытып отыр.
Сатып алушы жылжымайтын мүлік құнының кемінде 20%-ын өз қаражатынан төлеуі керек. Бұл ретте несиенің ең жоғары сомасы 50 млн теңгені, ал мерзімі 15 жылды құрайды.
Ұсыныстың басты ерекшеліктерінің бірі — табысты растаудың жеңілдетілген тәртібі. Егер қарыз алушы пәтер құнының кемінде 30%-ын төлесе, банк өтінімді қараудың жеңілдетілген рәсімін қарастырады.
Осының арқасында бағдарлама жалдамалы қызметкерлермен қатар табысын стандартты анықтамамен растау қиынға соғатын сатып алушыларды да қызықтыруы мүмкін. Алайда банк клиенттің қаржылық жағдайын бағалағаннан кейін ғана түпкілікті шешім қабылдайды және қосымша құжаттар сұратуға құқылы.
Сонымен қатар Super ипотека BI Group компаниясының бағдарламаға қатысатын тұрғын үй нысандарына қолданылады.
Дегенмен ең төменгі 1,2% мөлшерлеме әрбір қарыз алушыға кепілдендірілмейді. Оның мөлшері несие мерзіміне, бастапқы жарнаға және таңдалған тұрғын үй кешеніне байланысты.
Сондықтан пәтер сатып алмас бұрын жеке төлем кестесін сұратқан жөн. Бұл несиенің нақты құнын бағалауға және ұсынысты басқа бағдарламалармен салыстыруға мүмкіндік береді.
Жалға беру үшін пәтер сатып алу немесе депозитке ақша салу: 2026 жылы Қазақстанда қайсысы тиімді
Freedom Bank және BI Group: жинақтау мүмкіндігі бар Körkem ипотекасы
Freedom Bank пен BI Group тұрғын үй сатып алудың ерекше тетігін — Körkem ипотекасын ұсынады. Бағдарлама банктік несиені депозитте қаражат жинаумен біріктіреді.
Сатып алушы пәтер құнының 30%-ын бастапқы жарна ретінде төлеп, ипотека рәсімдейді және сонымен қатар қосымша жинақ қалыптастырады.
Körkem бағдарламасының негізгі шарттары:
- Мөлшерлеме — жылдық 10,5–14,5%.
- Жылдық тиімді сыйақы мөлшерлемесі (ЖТСМ) — 11,01–15,5%.
- Бастапқы жарна — 30%.
- Несиенің ең жоғары сомасы — 100 млн теңге.
- Мерзімі — 6 жылдан 11 жылға дейін.
- Депозиттің кірістілігі — жылдық 7%.
Бағдарламаның басты ерекшелігі — кейіннен несие мөлшерлемесін төмендету мүмкіндігі.
Қатысушы депозитін тұрақты түрде толықтырады, ал жинақталған қаражат қосымша табыс әкеледі. Жинақ сомасы пәтер құнының 50%-ына жеткен кезде бағдарлама несие бойынша пайыздық мөлшерлемені төмендетуді қарастырады.
Осылайша, сатып алушы бір мезгілде қарызын өтеп, жеке жинағын көбейтеді.
Алайда мұндай тәсіл отбасылық бюджетті мұқият жоспарлауды талап етеді. Ипотекалық төлемдерден бөлек, қарыз алушы депозитке аударатын қаражатты да ескеруі керек.
Сондықтан Körkem бағдарламасын кәдімгі несиелермен салыстырғанда тек пайыздық мөлшерлемеге емес, барлық шығындардың жиынтық көлеміне назар аударған маңызды.
BI Group сайтында бұл ұсыныс 2026 жылғы 30 қарашаға дейін әрекет ететін акциялардың қатарында көрсетілген.
Отбасы Банктегі депозитті қайта табыстау: ережелері мен тәртібі
Freedom Bank-тің каскадты ипотекасы: мөлшерлеме кезең-кезеңімен өзгереді
Жинақтау бағдарламасынан бөлек, Freedom Bank BI Group пәтерлерін сатып алушыларға каскадты ипотека ұсынады.
Оның басты ерекшелігі — несие мерзімі ішінде пайыздық мөлшерлеменің кезең-кезеңімен өзгеруі.
Бастапқы жарна 20%-дан басталады, несиенің ең жоғары сомасы 80 млн теңгеге жетеді, ал мерзімі 5 жылдан 20 жылға дейін созылады.
Таңдалған төлем кестесіне байланысты бағдарлама алғашқы жылдары ай сайынғы төлемді жеңілдетуі мүмкін. Алайда кейін пайыздық мөлшерлеме өзгеретіндіктен, қаржылық жүктеме де артуы ықтимал.
Сондықтан сатып алушы несиені өтеудің барлық кезеңін алдын ала зерттеуі қажет. Әсіресе бастапқы кезең аяқталғаннан кейінгі шығындарды есептеу маңызды.
Дәл осындай жағдайда серіктестік ипотека ерекше мұқият таңдауды талап етеді: несиелеудің алғашқы жылдарындағы жеңілдетілген төлем бүкіл мерзім ішіндегі артық төлемнің ең төмен болатынын білдірмейді.
Бірлесіп қарыз алушы немесе кепілгер: ипотека берілмесе, кімді тартуға болады
Altyn Bank: бірнеше құрылыс салушымен 0,1%-дан басталатын ипотека
Altyn Bank бірлескен ипотекалық бағдарламалардың кең таңдауын ұсынады. Қаржы ұйымы BI Group, BAZIS-A және Sensata Group сияқты бірнеше құрылыс компаниясымен ынтымақтасады.
Серіктестік несиелеудің жалпы шарттары бойынша мөлшерлеме жылдық 0,1–18,5% аралығында. Ал ЖТСМ 0,1–20,31% деңгейінде көрсетілген.
Бастапқы жарна 20%-дан басталады, несиенің ең жоғары сомасы 175 млн теңгеге жетеді, ал мерзімі 20 жылды құрайды.
Алайда әрбір құрылыс салушы банк қаржыландыруы қолданылатын тұрғын үй нысандарының жеке тізімін ұсынады.
Пәтерді кепілге қойып несие алу: рәсімдеуге дейін нені білу маңызды
BI Group-пен «Оңай»: табысты растаудың жеңілдетілген тәртібі
«Оңай» бағдарламасы BI Group жобаларынан пәтер сатып алушыларға арналған.
Құрылыс салушының сайтында жылдық 1,6–18% мөлшерлеме жарияланған. Бастапқы жарна 20%-дан басталады, ал несиенің ең ұзақ мерзімі 20 жылға жетеді.
Негізгі артықшылығы — табысты стандартты тәртіппен растаусыз, жеңілдетілген схема бойынша өтінім беру мүмкіндігі. Алайда банк клиенттің төлем қабілетін бәрібір бағалайды және зейнетақы аударымдары немесе басқа табыс көздері туралы мәліметтерді сұратуы мүмкін.
Сонымен қатар бағдарлама банк талаптарына сәйкес келетін, Қазақстанда тұруға ықтиярхаты бар сатып алушыларға да қолжетімді.
Жарияланған мөлшерлемелер арасындағы айырмашылықты да ескеру керек. Altyn Bank жалпы 0,1–18,5% аралығын көрсетсе, BI Group өз бағдарламасы үшін 1,6–18% мөлшерлемені ұсынады.
Сондықтан ең төменгі пайыздық мөлшерлемені пәтер таңдағанда және өтінім рәсімдегенде нақтылау қажет.
Шулы көршілер: Қазақстанда қайда шағымдануға және өз құқықтарыңызды қалай қорғауға болады
BAZIS-A-мен «Тамаша»: дайын және салынып жатқан пәтерлер
BAZIS-A компаниясының жылжымайтын мүлкін сатып алушылар үшін «Тамаша» бағдарламасы қолданылады.
Бағдарлама жылдық 0,1–18,5% мөлшерлемені, 20%-дан басталатын бастапқы жарнаны және 20 жылға дейінгі мерзімге 175 млн теңгеге дейін несие беруді қарастырады.
Бір ғана нысанға байланыстырылған ұсыныстардан айырмашылығы, бұл бағдарлама құрылыс салушының бірнеше тұрғын үй кешенін қамтиды.
Мысалы, Алматыда қатысушы жобалардың қатарында Auezov City, «Акварель», AL’FARABI 27, JAZZ, Metropole, PRIMAVERA және басқа нысандар бар.
Сонымен қатар бағдарлама банк талаптарына сәйкес келетін дайын және салынып жатқан тұрғын үйлерге қолданылады.
Осының арқасында сатып алушылар қаланың әртүрлі аудандарынан жылжымайтын мүлік таңдап, ұсыныстарды орналасуы, санаты және пәтер құны бойынша салыстыра алады.
Алайда ең төменгі 0,1% арнайы тарифтік мөлшерлеме болып саналады. Оны 20% бастапқы жарнамен ең ұзақ мерзімге автоматты түрде алу мүмкін емес.
Пәтерді нотариуссыз сату: мәміле кезінде қалай үнемдеуге болады
Sensata Group: құрылыс салушының пәтерлеріне 0,1%-дан басталатын ипотека
Altyn Bank-тің үшінші ірі серіктесі — Sensata Group.
Сатып алушыларға ұқсас жалпы шарттар ұсынылады: жылдық 0,1–18,5% мөлшерлеме, 20%-дан басталатын бастапқы жарна, 20 жылға дейінгі мерзім және 175 млн теңгеге дейінгі несие.
Қатысушы нысандар тізіміне Sensata City, Everest, Seifullin және Meridian Apartments кіреді. Сонымен қатар банктің ресми сайтында Астанадағы жекелеген жобалар да көрсетілген.
Бағдарлама келісілген тізімдегі дайын немесе салынып жатқан тұрғын үйді сатып алуға мүмкіндік береді.
Осылайша, Altyn Bank-тің бірнеше құрылыс салушымен ынтымақтастығы сатып алушылардың таңдауын кеңейтеді. Алайда ипотека арқылы сатып алуға болатын нақты пәтерлерді өтінім берген күні тексеру қажет.
Пәтер сатып алмас бұрын үлестік қатысу шартында нені тексеру маңызды
Halyk Bank және BI Group: комиссиясыз 1,5%-дан басталатын ипотека
Halyk Bank те BI Group компаниясының тұрғын үйлерін сатып алушыларға арнайы несиелеу шарттарын ұсынады.
Ресми талаптарға сәйкес, мөлшерлеме жылдық 1,5–18%, ал ЖТСМ 1,51–19,55% аралығында.
Бастапқы жарна 20%-дан басталады, ал несиенің ең ұзақ мерзімі 20 жылға жетеді.
Бұл ретте банк барлық сатып алушы үшін бірыңғай ең жоғары несие сомасын белгілемейді. Қаржыландыру көлемі нақты өтініш берушінің төлем қабілетіне байланысты.
Тағы бір артықшылығы — өтінімді қарау және несиені ұйымдастыру үшін комиссия алынбайды.
Алайда бағдарламаның маңызды талабы бар: Halyk Bank мұндай қаржыландыруды тек табысын растаған клиенттерге ұсынады.
Сондықтан клиент несие төлемдерін өтеуге жеткілікті қаржылық түсімдерін құжат жүзінде растауы керек.
Сонымен қатар банктің ресми шарттарында бағдарлама BI Group компаниясының салынып жатқан тұрғын үйлерін несиелеу ретінде сипатталған. Дайын пәтерді дәл осындай тарифпен сатып алу мүмкіндігін бөлек нақтылау қажет.
Нәтижесінде бұл ұсыныс тұрақты ресми табысы бар, әсіресе несиені ұзақ мерзімге рәсімдеуді жоспарлайтын жаңа тұрғын үй сатып алушыларды қызықтыруы мүмкін.
2026 жылы жеке үй салу қанша тұрады: жер телімінен тіркеуге дейін
Неліктен 0,1%-дық ипотека әрдайым ең төменгі артық төлемді білдірмейді
Жарнамалық ұсыныстардағы тартымды пайыздар шынымен де банктердің тарифтерінде қарастырылған. Алайда ең төменгі мөлшерлеме мен нақты сатып алушы алатын шарттардың арасында айтарлықтай айырмашылық болуы мүмкін.
Мысалы, банк ең төменгі пайызды ірі бастапқы жарна мен қысқа мерзімді несиелеу кезінде белгілеуі мүмкін. Ал егер сатып алушыда жылжымайтын мүлік құнының небәрі 20%-ы ғана болса және ол несиені 15–20 жыл бойы төлеуді жоспарласа, мөлшерлеме әлдеқайда жоғары болуы ықтимал.
Сонымен қатар кейбір құрылыс салушылар пәтерді толық өз қаражатына сатып алғандарға және серіктестік ипотеканы пайдаланатындарға әртүрлі баға белгілейді.
Сондықтан несие рәсімдемес бұрын тек пайыздық мөлшерлемені емес, басқа шығындарды да салыстыру маңызды.
Неге назар аудару керек:
- Пәтердің құны. Толық төлем жасағандағы баға мен серіктестік бағдарлама арқылы сатып алғандағы құнның айырмашылығын анықтау.
- ЖТСМ. Несиенің жылдық тиімді сыйақы мөлшерлемесін салыстыру. Бұл көрсеткіш есептеуге енгізілген несие шығындарын ескереді.
- Бастапқы жарна. Қолда бар жинақ сомасына банк қандай мөлшерлеме ұсынатынын тексеру.
- Төлем кестесі. Несие мерзімі ішінде пайыздық мөлшерлеменің өзгеретін-өзгермейтінін нақтылау.
- Мерзімінен бұрын өтеу. Қосымша төлем енгізу тәртібін және ықтимал шектеулерді зерттеу.
- Тұрғын үй кешендерінің тізімі. Таңдалған пәтердің бағдарламаға шынымен қатысатынына көз жеткізу.
Әсіресе несиені өтеудің толық кестесін сұрату маңызды. Ол ай сайынғы нақты қаржылық жүктемені және бүкіл мерзім ішінде төленетін жалпы соманы көрсетеді.
Жаңа тұрғын үй сатып алу үшін қандай серіктестік ипотеканы таңдаған жөн
2026 жылы банктер мен құрылыс салушылардың бірлескен бағдарламалары сатып алушыларға жылжымайтын мүлікті қаржыландырудың бірнеше тәсілін ұсынады.
Егер бастапқы жарна 20% болса, Forte ипотекасын, БЦК-ның Super ипотекасын, Halyk Bank бағдарламасын және Altyn Bank ұсыныстарын қарастыруға болады.
Ал жинақ сомасы 30%-дан басталса, Freedom Bank-тің Körkem бағдарламасын қосымша зерттеген жөн. Алайда мұнда тек ипотекалық төлемді ғана емес, депозитті толықтыру шығындарын да ескеру қажет.
Несиені қысқа мерзімде өтеуді жоспарлаған сатып алушылар үшін ең төменгі мөлшерлемелері бар арнайы тарифтер қолайлы болуы мүмкін. Дегенмен несие мерзімінің қысқаруы ай сайынғы қаржылық жүктемені арттырады.
Егер белгілі бір тұрғын үй кешенінен пәтер сатып алу маңыздырақ болса, таңдауды нақты құрылыс салушының серіктес банктерінің тізімінен бастаған дұрыс. Мысалы, BI Group бірден бірнеше қаржы ұйымымен ынтымақтасады. Сондықтан сатып алушы бір нысанды қаржыландырудың әртүрлі тәсілдерін салыстыра алады.
Өз кезегінде Altyn Bank бағдарламалары BI Group, BAZIS-A және Sensata Group компанияларының жылжымайтын мүлкін қарастыруға мүмкіндік береді.
Осылайша, нарықта таңдау кең болғанымен, ешбір бағдарлама барлық сатып алушы үшін бірдей тиімді бола бермейді. Түпкілікті шығын пәтердің бағасына, бастапқы жарнаға, мөлшерлемеге және несие мерзіміне байланысты.
Сондықтан жарнамадағы 0,1–3% мөлшерлемеге қызықпас бұрын, сатып алудың толық құнын есептеп, болашақ төлемдердің отбасының қаржылық мүмкіндігіне сай келетініне көз жеткізу қажет. Дәл осындай тәсіл тұрғын үй сатып алу шығындарын шынымен азайтуға мүмкіндік беретін серіктестік ипотеканы таңдауға көмектеседі.
Сондай-ақ оқыңыз: Астана ма, Алматы ма: тұрғын үй сатып алушылар қай қаланы жиірек таңдайды
Жылжымайтын мүлік нарығындағы өзекті жаңалықтардан хабардар болыңыз, сату туралы хабарландырулар орналастырыңыз және арманыңыздағы пәтерді ыңғайлы Homsters қосымшасынан табыңыз.