



Жеке жылжымайтын мүлік тұрақты қосымша табыс әкелуі мүмкін. Алайда жалға берушілердің барлығы бірдей бұл табысты қалай дұрыс рәсімдеу керектігін біле бермейді. Бір қарағанда, жалға алушыларды тауып, тұру құнын келісіп, кілтті тапсыру жеткілікті сияқты. Дегенмен бұл қарапайым көрінетін үдерістің артында салықтық міндеттемелер, заңдық ерекшеліктер және пайданы айтарлықтай азайтуы мүмкін шығындар бар. 2026 жылы Қазақстанда пәтерді жалға беру жаңартылған ережелермен реттеледі. Сондықтан меншік иелері қолданыстағы талаптарды ескеруі қажет. ЖК тіркеу міндетті ме, салықты қалай төлеу керек, қандай құжаттар дайындау қажет және қалай заңды түрде үнемдеуге болады? Қаржылық шығындар мен жағымсыз жағдайлардың алдын алуға көмектесетін жалға беру ерекшеліктерін қарастырамыз.
ЖК ашпай пәтерді жалға беруге бола ма
2026 жылғы 1 қаңтардан бастап Қазақстанда өзін-өзі жұмыспен қамтығандарға арналған арнаулы салық режимі қолданылады. Ол тұрғын үй иелеріне жеке кәсіпкер ретінде тіркелмей, жеке кассалық аппарат қолданбай және осы қызмет бойынша салық декларацияларын тапсырмай, ресми түрде табыс табуға мүмкіндік береді.
Алайда бұл режимді тек белгіленген талаптарға сәйкес келетін азаматтар ғана пайдалана алады:
- Қазақстан азаматы немесе қандас мәртебесі болуы керек.
- Жеке кәсіпкер ретінде тіркелмеуі тиіс.
- Жалдамалы жұмыскерлердің еңбегін пайдаланбауы қажет.
- Ай сайынғы табысы 300 АЕК-тен, яғни 2026 жылы 1 297 500 теңгеден аспауы керек.
- Үкімет бекіткен тізімдегі қызмет түрлерімен айналысуы тиіс.
Жеке меншіктегі тұрғын үйді жалға беру рұқсат етілген қызмет түрлерінің тізіміне кіреді. Сондықтан меншік иесі қалған талаптарды орындаған жағдайда осы режимді таңдай алады.
Сонымен қатар заңнама табысты рәсімдеудің басқа да жолдарын қарастырады. Мысалы, жеке тұлға ЖК тіркемей-ақ пәтерді жалға беруден табыс алып, оны өзі декларациялап, жеке табыс салығын төлей алады.
Мемлекеттік кірістер комитетінің 2026 жылға арналған түсіндірмелерінде мұндай нұсқа үшін жылдық табыс шегі 360 АЕК, яғни 1 557 000 теңге деп көрсетілген. Сонымен бірге ЖК ретінде тіркелу міндетін анықтағанда қызметтің сипатын және мүліктік табысқа қатысты заңнамада көзделген ерекшеліктерді ескеру қажет.
Ал егер меншік иесі кәсіпкерлік қызметпен айналысып жүрсе, қолданыстағы салық режимінің талаптарын сақтауы тиіс. Атап айтқанда, тіркелген ЖК өзін-өзі жұмыспен қамтығандарға арналған арнаулы режимді қатар қолдана алмайды.
Осылайша, пәтерлердің саны ғана табысты рәсімдеу тәсілін анықтамайды. Ең бастысы — табыс мөлшері, жалға берушінің мәртебесі және заңнама талаптарының сақталуы.
Астана немесе Алматы: тұрғын үй сатып алушылар қай қаланы жиі таңдайды
Пәтерді жалға беруден түскен табысқа қанша салық төлеу керек
Міндетті төлемдердің мөлшері меншік иесінің пайдасына тікелей әсер етеді. Сонымен қатар жалдау ақысы салыстырмалы түрде төмен болған күннің өзінде рәсімдеу тәсілдерінің арасындағы айырмашылық айтарлықтай болуы мүмкін.
2026 жылы салық салудың негізгі нұсқалары төмендегідей.
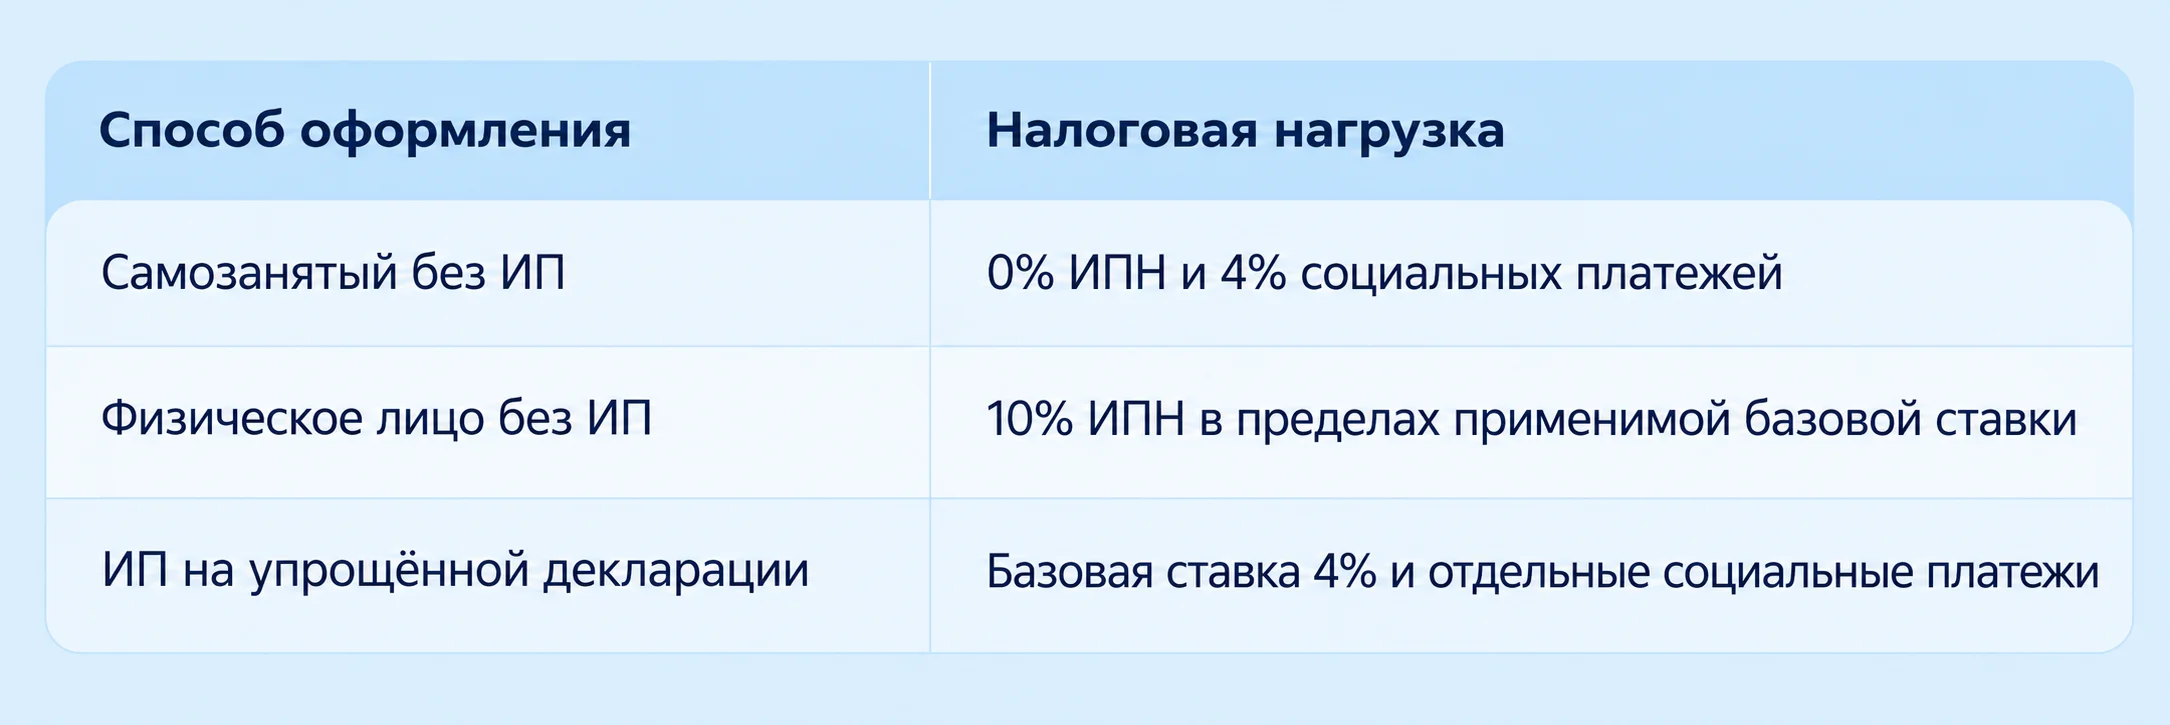
Бұл ретте оңайлатылған декларация бойынша салық мөлшерлемесі өңірге байланысты өзгеруі мүмкін. Мәслихаттар базалық мөлшерлемені 50% шегінде төмендетуге немесе арттыруға құқылы. Мысалы, Астанада 2026 жылға 3% мөлшерлеме белгіленген.
Бұдан бөлек, кәсіпкерлер қосымша міндетті төлемдерді де ескеруі керек. Сондықтан нұсқаларды тек табыс салығының мөлшері бойынша салыстыру дұрыс емес.
Мысал ретінде ай сайын 120 000 теңгеге жалға берілетін пәтерді қарастырайық. Меншік иесі 12 айда 1 440 000 теңге табыс табады. Бұл сома өзін-өзі жұмыспен қамтығандарға арналған айлық шекке де, МКК қарапайым жеке тұлғалар үшін көрсеткен жылдық шекке де сәйкес келеді.
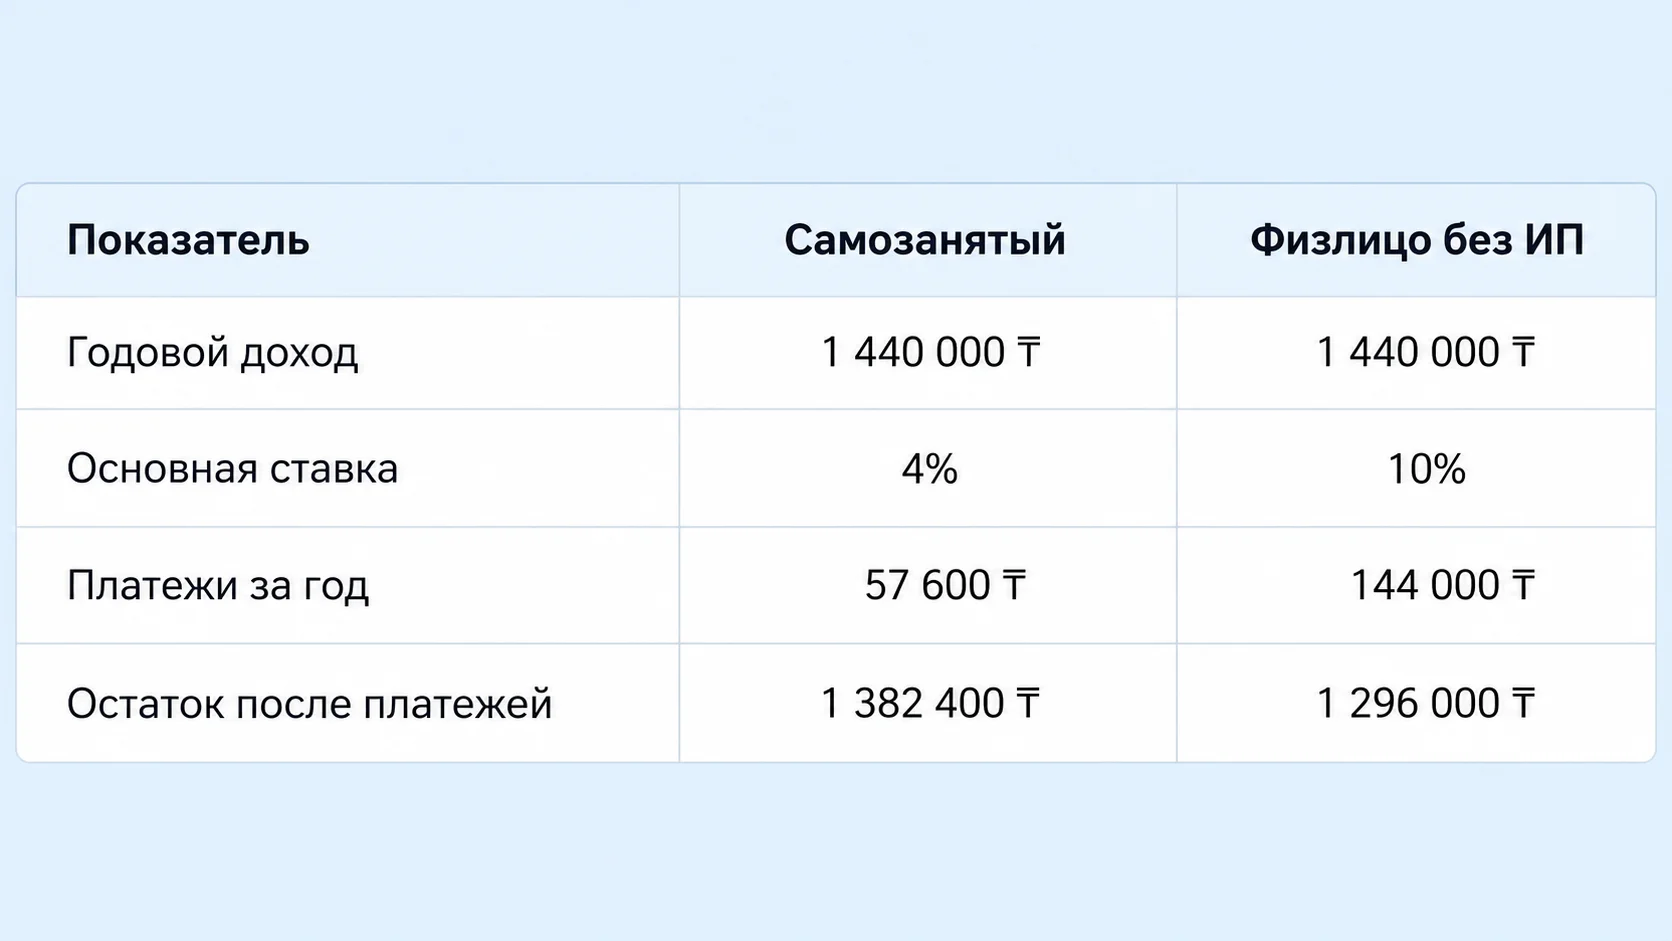
Жылдық айырмашылық 86 400 теңгені құрайды. Бұл есеп пәтердің жыл бойы үздіксіз жалға берілуін, жеке жеңілдіктер мен басқа шығындардың болмауын негізге алады.
Бұл ретте өзін-өзі жұмыспен қамтығандар төлейтін 4% жеке табыс салығы емес, жиынтық әлеуметтік төлемдер болып саналады. Олардың құрамына зейнетақы жарналары, әлеуметтік аударымдар және міндетті медициналық сақтандыру төлемдері кіреді.
Жасына байланысты зейнеткерлер үшін бөлек жеңілдіктер қарастырылған. Егер олар өзін-өзі жұмыспен қамтығандарға арналған режимнің талаптарына сәйкес келсе, аталған әлеуметтік төлемдерден босатылады. Нәтижесінде жеке табыс салығы 0% болады және стандартты 4% төлеу де талап етілмейді.
Демек, салық режимін дұрыс таңдау табысты заңдастырумен қатар жалдау ақысынан түсетін қаражаттың едәуір бөлігін сақтап қалуға мүмкіндік береді.
Жалға беру үшін пәтер сатып алу немесе депозитке ақша салу: 2026 жылы Қазақстанда қайсысы тиімді
Жалға беруден түскен табысты қалай рәсімдеу және салықты қашан төлеу керек
Өзін-өзі жұмыспен қамтығандар үшін мемлекет e-Salyq Business мобильді қосымшасы арқылы оңайлатылған рәсімдеу тәртібін қарастырған. Соның арқасында меншік иесіне күрделі салық есебін өз бетінше жүргізудің немесе мемлекеттік кірістер басқармасына барудың қажеті жоқ.
Жұмысты бастау үшін бірнеше әрекет орындау керек:
- e-Salyq Business қосымшасын орнатып, сәйкестендіруден өту.
- Тұрғын үйді жалға беруге байланысты рұқсат етілген қызмет түрін таңдау.
- Жалдау ақысын алғаннан кейін тиісті сомаға чек қалыптастыру.
- Қосымша есептеген әлеуметтік төлемдерді тексеру.
- Қажетті соманы белгіленген мерзімде төлеу.
Бұл ретте өзін-өзі жұмыспен қамтығандарға арналған режимге көшу туралы бөлек хабарлама беру талап етілмейді. Қосымшада алғашқы чек қалыптастырылған күн осы режимді қолданудың басталған күні болып есептеледі.
Мысалы, меншік иесі қазан айында 200 000 теңге алса, стандартты әлеуметтік төлемдер 8 000 теңгені құрайды. Бұл соманы 25 қарашадан кешіктірмей аудару қажет.
Алайда жеке тұлға салықты өз бетінше есептеп төлейтін болса, басқа тәртіп қолданылады. Жалға беруші тиісті табысын 270.00 нысанындағы декларацияда көрсетіп, жеке табыс салығын төлейді.
2026 жылы алынған табыс үшін мынадай мерзімдер белгіленген:
- 2027 жылғы 15 қыркүйекке дейін — 270.00 нысаны бойынша кірістер мен мүлік туралы декларацияны тапсыру.
- 2027 жылғы 25 қыркүйекке дейін — тиісті жеке табыс салығын төлеу.
Декларацияны мемлекеттік органдардың электрондық сервистері, соның ішінде Салық төлеушінің кабинеті мен eGov арқылы, сондай-ақ қолдау көрсетілетін мобильді қосымшаларда тапсыруға болады.
Сонымен қатар жылжымайтын мүлікті салық агенті ретінде әрекет ететін ұйым немесе кәсіпкер жалға алса, тәртіп өзгереді. Мұндай жағдайда тиісті төлемнен ЖТС ұстап қалу және оны бюджетке аудару міндеті, әдетте, жалға алушыға жүктеледі.
Сондықтан шарт жасасқан кезде салықты кім есептеп, кім төлейтінін алдын ала анықтау қажет. Бұл салықты екі рет төлеудің және міндеттемелерді кешіктірудің алдын алады.
Өсиетсіз пәтер иесі қайтыс болғаннан кейін пәтер кімге қалады
Жалдау шартын қалай жасауға және мүлікті қалай қорғауға болады
Салықтарды уақытылы төлеу меншік иесін жалға алушылармен туындауы мүмкін мәселелерден толық қорғамайды. Жалға алушы төлемді кешіктіруі, жиһазды бүлдіруі немесе күтпеген жерден пәтерден көшіп кетуі мүмкін. Сондықтан тұру шарттарын алдын ала құжат жүзінде бекіту маңызды.
Ең алдымен шартта жалдау ақысының мөлшері мен оны төлейтін нақты күн көрсетілуі тиіс. Сонымен қатар жалдау мерзімін, төлемді өзгерту тәртібін, шартты мерзімінен бұрын бұзу ережелерін және көшіп кету туралы алдын ала ескерту мерзімін белгілеу қажет.
Коммуналдық төлемдерге ерекше назар аударған жөн. Мысалы, тараптар жалға алушының су, электр энергиясы, жылу және интернет ақысын өзі төлейтінін, ал меншік иесінің күрделі жөндеуге және жылжымайтын мүлік иесіне тиесілі басқа шығындарға жауапты болатынын келісе алады.
Келесі маңызды құрал — кепілдік депозит. Әдетте оның мөлшері бір айлық жалдау ақысына тең болады. Алайда заңнама дәл осындай соманы белгілеуді міндеттемейді. Тараптар басқа мөлшерді де келісе алады.
Депозит меншік иесінің мүддесін шынымен қорғауы үшін шартта ақшаны ұстап қалу негіздері мен қалған соманы қайтару мерзімі көрсетілуі керек. Бұл ретте мүліктің табиғи тозуын жалға алушылардың кінәсінен болған бүлінуден ажырату қажет.
Қосымша қабылдау-тапсыру актісін рәсімдеген жөн. Оған мыналар енгізіледі:
- Жөндеудің, есіктердің, терезелердің және сантехниканың жағдайы.
- Жиһаз бен тұрмыстық техниканың тізімі.
- Коммуналдық есептегіштердің көрсеткіштері.
- Тапсырылған кілттердің саны.
- Анықталған ақаулар мен бүлінген жерлер.
Пәтердің фотосуреттері қоныстану сәтіндегі жағдайын тіркеуге көмектеседі. Соның арқасында тұрғындар көшіп кеткен кезде қандай бүлінулердің тұру барысында пайда болғанын анықтау жеңілдейді.
Сонымен қатар мемлекеттік тіркеу талаптарын ескеру қажет. Егер жылжымайтын мүлікті жалға алу құқығы кемінде бір жыл мерзімге белгіленсе, ол міндетті мемлекеттік тіркеуге жатады. Ал бір жылдан қысқа мерзімге жасалған шарт үшін мұндай тіркеу, әдетте, талап етілмейді.
Осылайша, егжей-тегжейлі жасалған шарт пен қабылдау-тапсыру актісі қаржылық тәуекелдерді азайтып, екі тараптың да мүддесін қорғауға мүмкіндік береді.
Отбасы Банктегі депозитті қайта табыстау: ережелері мен тәртібі
Шығындарды заңды түрде қалай азайтуға және салықтық қателіктерден қалай сақтануға болады
Табысты рәсімдеу тәсілін таңдағанда тек белгіленген мөлшерлемені ғана емес, ақшаны алу тәртібін де ескеру маңызды. Мысалы, пәтерді жалға беру өзін-өзі жұмыспен қамтығандарға арналған режим аясында жүзеге асса және барлық талаптар сақталса, міндетті төлемдерді азайтуға мүмкіндік береді. Алайда қаржылық нәтижеге әсер ететін басқа да жағдайлар бар.
Жалдау ақысы мен коммуналдық шығындарды бөліңіз. Егер тұрғындар коммуналдық қызметтерді жеткізушілерге тікелей төлесе, меншік иесіне жалға беруден түсетін нақты табысты бақылау жеңілдейді. Дегенмен коммуналдық қызметтер үшін бөлек төлем жасау салық салынатын базаның автоматты түрде азаятынын білдірмейді. Мұнда шарттың мазмұны, түсімдердің сипаты және қолданылатын салық режимі маңызды.
Шартта жалған жалдау құнын көрсетпеңіз. Кейбір меншік иелері шартқа төмен соманы жазып, қалған ақшаны бейресми түрде алады. Алайда мұндай әрекет салық органдары тарапынан талаптар туындау қаупін арттырады. Сонымен қатар берешек пайда болған жағдайда жалға алушының нақты міндеттемесін дәлелдеу қиындайды.
Нақты түсімдерді бақылаңыз. Егер пәтер уақытша бос тұрса, алынған табысты дұрыс көрсетіп, есеп айырысуды растайтын құжаттарды сақтау маңызды. Бұл ретте жалға алушының болмауы меншік иесінің жылжымайтын мүлікті күтіп-ұстауға байланысты басқа міндеттемелерін жоймайды.
Белгіленген шектеулерді қадағалаңыз. Өзін-өзі жұмыспен қамтыған адам ай сайынғы табыстың 300 АЕК мөлшеріндегі шегін сақтауы тиіс. Егер түсімдер рұқсат етілген деңгейден асса, бұл режимді одан әрі қолдану құқығын тексеріп, тиісті салық салу тәртібіне уақытылы көшу қажет.
Жалға берілетін барлық нысанды есепке алыңыз. Егер меншік иесі бірнеше пәтерден табыс тапса, шектеулерді тексерген кезде тиісті қызмет аясындағы барлық түсімдерді бірге есептеуі керек. Сонымен қатар оңайлатылған декларация негізінде жұмыс істейтін ЖК салық есептілігінде жалға берілетін нысандардың мекенжайларын көрсетуге міндетті. Егер пәтерлер әртүрлі елді мекендерде орналасса, жергілікті мәслихаттар бекіткен әртүрлі салық мөлшерлемелері қолданылуы мүмкін.
Нәтижесінде заңды үнемдеудің негізі — табысты нақты есепке алу және салық нормаларын дұрыс қолдану. Ал түсімдердің бір бөлігін жасыру әрекеті, керісінше, қосымша шығындарға әкелуі мүмкін.
Отбасы Банктегі депозитті қайта табыстау: ережелері мен тәртібі
Пәтерді жалға беруді қалай шынымен табысты етуге болады
Салықтар жалға берушінің қаржылық шығындарының бір бөлігін ғана құрайды. Жалға алушыларды іздеу мерзімі, пәтердің жағдайы және оны күтіп-ұстауға жұмсалатын қаражат та маңызды рөл атқарады. Сондықтан жоғары жалдау ақысы әрдайым ең көп пайда әкеледі деген сөз емес.
Мысалы, меншік иесі пәтерін ай сайын 300 000 теңгеге ұсынады делік. Егер пәтер жыл бойы үздіксіз жалға берілсе, жылдық түсім 3,6 млн теңгеге жетеді. Алайда тұрғын үй екі ай бос тұрса, түсім 3 млн теңгеге дейін төмендейді.
Енді басқа жағдайды қарастырайық. Ұқсас пәтердің иесі жалдау ақысын 270 000 теңге деп белгілеп, ұзақ мерзімге тұратын жалға алушыны жылдам тапты. Ол 12 айда 3,24 млн теңге алады.
Осылайша, ай сайынғы жалдау ақысы төмен болғанына қарамастан, қолжетімді бағамен ұсынылған пәтер жылдық түсім бойынша 240 000 теңгеге көбірек табыс әкеледі. Бұл есепте салықтар мен пайдалану шығындары ескерілмеген.
Сонымен қатар жалға алушылардың жиі ауысуы шығындарды көбейтеді. Меншік иесіне хабарландыру орналастыруға ақша жұмсауға, пәтерді көрсетуге, бүлінген жерлерді жөндеуге және кейде риелтор қызметіне жүгінуге тура келеді. Сондықтан ақшаны уақытылы төлеп, мүлікке ұқыпты қарайтын тұрақты жалға алушы жоғары баға үшін тұрғындарды үнемі ауыстырғаннан тиімдірек болуы мүмкін.
Жөндеуге салынатын қаражат та бөлек назар аударуды қажет етеді. Мысалы, істен шыққан сантехниканы немесе тұрмыстық техниканы ауыстыру пәтердің бос тұру мерзімін қысқартып, оның тартымдылығын арттырады. Алайда қымбат әрлеуге жұмсалған шығын жалдау ақысын көтеру арқылы әрдайым өтеле бермейді.
Нәтижені объективті бағалау үшін меншік иесі ай сайынғы төлемді ғана емес, жылдық таза табыстылықты да есептеуі керек. Ол үшін нақты түсімдерден салықтарды, міндетті төлемдерді, күтіп-ұстау және жөндеу шығындарын алып тастау қажет. Содан кейін алынған таза пайданы жылжымайтын мүліктің құнымен салыстыруға болады.
Түптеп келгенде, меншік иесі жылжымайтын мүлікті тек ай сайын ақша алудың құралы емес, ұзақ мерзімді актив ретінде қарастырғанда ғана пәтерді жалға беру тұрақты табыс көзіне айналады. Дәл осы орынды белгіленген жалдау ақысы, шығындарды бақылау және пәтердің тұрақты түрде жалға берілуі тұрғындар үшін төлемді үнемі көтермей-ақ нақты табыстылықты арттыруға мүмкіндік береді.
Сондай-ақ оқыңыз: Пәтерді сыртынан қалай жылылауға болады және бұл қанша тұрады
Жылжымайтын мүлік нарығындағы өзекті жаңалықтарды қадағалаңыз, сату туралы хабарландырулар орналастырыңыз және арманыңыздағы пәтерді ыңғайлы Homsters қосымшасынан табыңыз