



Қазақстанда жаңа құрылыстан пәтер сатып алушылар үшін тұрғын үй таңдау мүмкіндігі кеңейді. Freedom Bank құрылыс компанияларымен ынтымақтастығын арттырып, жаңа тұрғын үй кешендерін бағдарламаға қосты. Бұрын жинақтаушы ипотека арқылы тек BI Group жобаларынан пәтер сатып алуға болатын. Енді банк басқа құрылыс салушыларды да тартып жатыр. Соның нәтижесінде қолжетімді нысандар саны 60-тан астам тұрғын үй кешеніне жетті. Сонымен қатар, бұл бағдарлама дәстүрлі ипотекалық несиелеуден ерекшеленеді: сатып алушы бір мезгілде ипотеканы өтеп, депозитте қаражат жинайды. Бағдарламаға қандай пәтерлер қосылғанын, пайыздық мөлшерлеменің қалай төмендейтінін және несие рәсімдер алдында нені ескеру керектігін қарастырамыз.
Қазақстанда ипотека алушыларға көрсетілетін көмек кеңейтілді — қолдауды кімдер ала алады
Бағдарламаға қандай құрылыс салушылар қосылды
Freedom Bank жинақтаушы ипотеканың географиясын біртіндеп кеңейтіп келеді. Қазір бағдарлама Қазақстанның әртүрлі қалаларында пәтер ұсынатын 10-нан астам құрылыс компаниясын біріктіреді.
Атап айтқанда, Freedom SuperApp арқылы қазірдің өзінде бес жаңа құрылыс салушының тұрғын үйін рәсімдеуге болады:
- Sensata Group;
- AIVA GROUP;
- TUMAR GROUP;
- Meridian stroy ltd.;
- OKS Group.
Бұдан бөлек, банк Akan Building, Inju, Monolit Group, Otau Group, Sat-Ns, SauletAlem, SN, Stroi Group және «Арт Құрылыс» компанияларымен келісімдер жасасты. Олардың жобалары мобильді қосымшада кейінірек пайда болады.
Осылайша, сатып алушылар жылжымайтын мүлікті тек несие шарттарына қарап таңдамайды. Олар тұрғын үй кешенінің орналасуын, санатын, пәтер жоспарларын және өз бюджетін де ескере алады.
Дегенмен құрылыс салушының бағдарламаға қосылуы оның барлық жобасы бірден рәсімдеуге қолжетімді болады дегенді білдірмейді. Банк нысандарды кезең-кезеңімен қосады.
30% бастапқы жарнамен пәтерді қалай сатып алуға болады
Бағдарламаның басты ерекшелігі — ипотекалық несие мен банктік салымды біріктіруінде.
Сатып алушыда жылжымайтын мүлік құнының 30%-ына тең жеке қаражат болуы қажет. Алайда бұл ақша пәтер бағасының бір бөлігін тікелей өтеуге жұмсалмайды. Оның орнына банк қаражатты табыс әкелетін депозитке орналастырады.
Сонымен қатар, клиент тұрғын үйдің толық құнына несие қаржыландыруын алады, жылжымайтын мүлікті рәсімдейді және ай сайынғы төлемдерді төлей бастайды.
Одан кейін екі механизм қатар жұмыс істейді. Бір жағынан, қарыз алушы ипотекалық берешегін біртіндеп өтейді. Екінші жағынан, депозиттегі қаражатқа сыйақы есептеле береді.
Жинақ пәтердің бастапқы құнының 50%-ына жеткен кезде бағдарлама пайыздық мөлшерлемесі төмендетілген несиелеудің екінші кезеңіне өтуді қарастырады.
Осылайша, жинақтаушы ипотека дайын тұрғын үйді сатып алу мен қаражатты біртіндеп жинақтауды біріктіреді.
Отбасы банк алты ай күтпей-ақ ипотека алуға мүмкіндік берді: пәтер құнының 50%-ы болса жеткілікті
Пайыздық мөлшерлеме қашан төмендейді
Несиелеу шарттары жинақтау кезеңіне байланысты.
Бірінші кезең. Депозит белгіленген деңгейге жеткенге дейін банк жылдық 10,5%-дан 14,5%-ға дейінгі мөлшерлемені қолданады. Жылдық тиімді сыйақы мөлшерлемесі (ЖТСМ) 11,01%-дан 15,49%-ға дейін құрайды.
Екінші кезең. Қажетті сома жиналғаннан кейін мөлшерлеме жылдық 10%-ға дейін төмендейді. Бұл ретте ЖТСМ 11,00%-дан 14,59%-ға дейін болады.
Ал депозиттің жылдық сыйақы мөлшерлемесі 7%, ЖТСМ де 7% құрайды.
Банктің есептеуі бойынша, ең айқын нәтиже 96 айға, яғни сегіз жылға созылатын жинақтау кезеңінде байқалады. Осы уақыт ішінде есептелген сыйақының арқасында бастапқы 30% жылжымайтын мүлік құнының 50%-ына дейін өсуі мүмкін.
Алайда бірінші кезеңнің ұзақтығын ескеру маңызды. Төмендетілген мөлшерлеме пәтер сатып алғаннан кейін бірден емес, жинақтау талаптары орындалған соң қолданыла бастайды.
Сондықтан несие рәсімдемес бұрын бастапқы пайыздық мөлшерлемені ғана емес, бүкіл мерзімдегі төлемдердің жалпы сомасын да бағалау қажет.
Исламдық ипотека: 21 қазаннан бастап не өзгереді және несие беру қашан басталады
30 млн теңгелік пәтерге қанша қаражат қажет
Бағдарламаның қалай жұмыс істейтінін түсіну үшін шартты мысалды қарастырайық.
Айталық, сатып алушы құны 30 млн теңге болатын пәтер таңдады. Бағдарламаға қатысу үшін оған 9 млн теңге жеке қаражат қажет. Бұл — жылжымайтын мүлік бағасының 30%-ы.
Банк осы соманы жылдық 7% мөлшерлемемен депозитке орналастырады. Ал жинақтың мақсатты көлемі 15 млн теңге, яғни пәтер құнының жартысы болады.
Бастапқы салым мен мақсатты соманың айырмасы 6 млн теңгені құрайды. Бұл қаражатты есептелетін сыйақы есебінен және қажет болған жағдайда қосымша салымдар арқылы жинау керек.
Сонымен бірге сатып алушы тұрғын үй сатып алу үшін банк берген ипотекалық несиені төлей бастайды.
Демек, 9 млн теңгенің болуы ипотеканы рәсімдеуге мүмкіндік береді, бірақ несие бойынша міндеттемелерден босатпайды. Оның үстіне ай сайынғы қаржылық жүктеме қарыз сомасына, өтеу мерзіміне және мақұлданған мөлшерлемеге байланысты.
Төлемдердің нақты кестесі мен жинақтау мерзімін әр клиент үшін жеке есептеу қажет.
«Ұмай» ипотекасына қосымша 20 млрд теңге бөлінді — өтінім қабылдау қашан қайта басталады
Жинақтаушы ипотеканы кімдер рәсімдей алады
Freedom Bank қарыз алушыларға мынадай талаптар қойды:
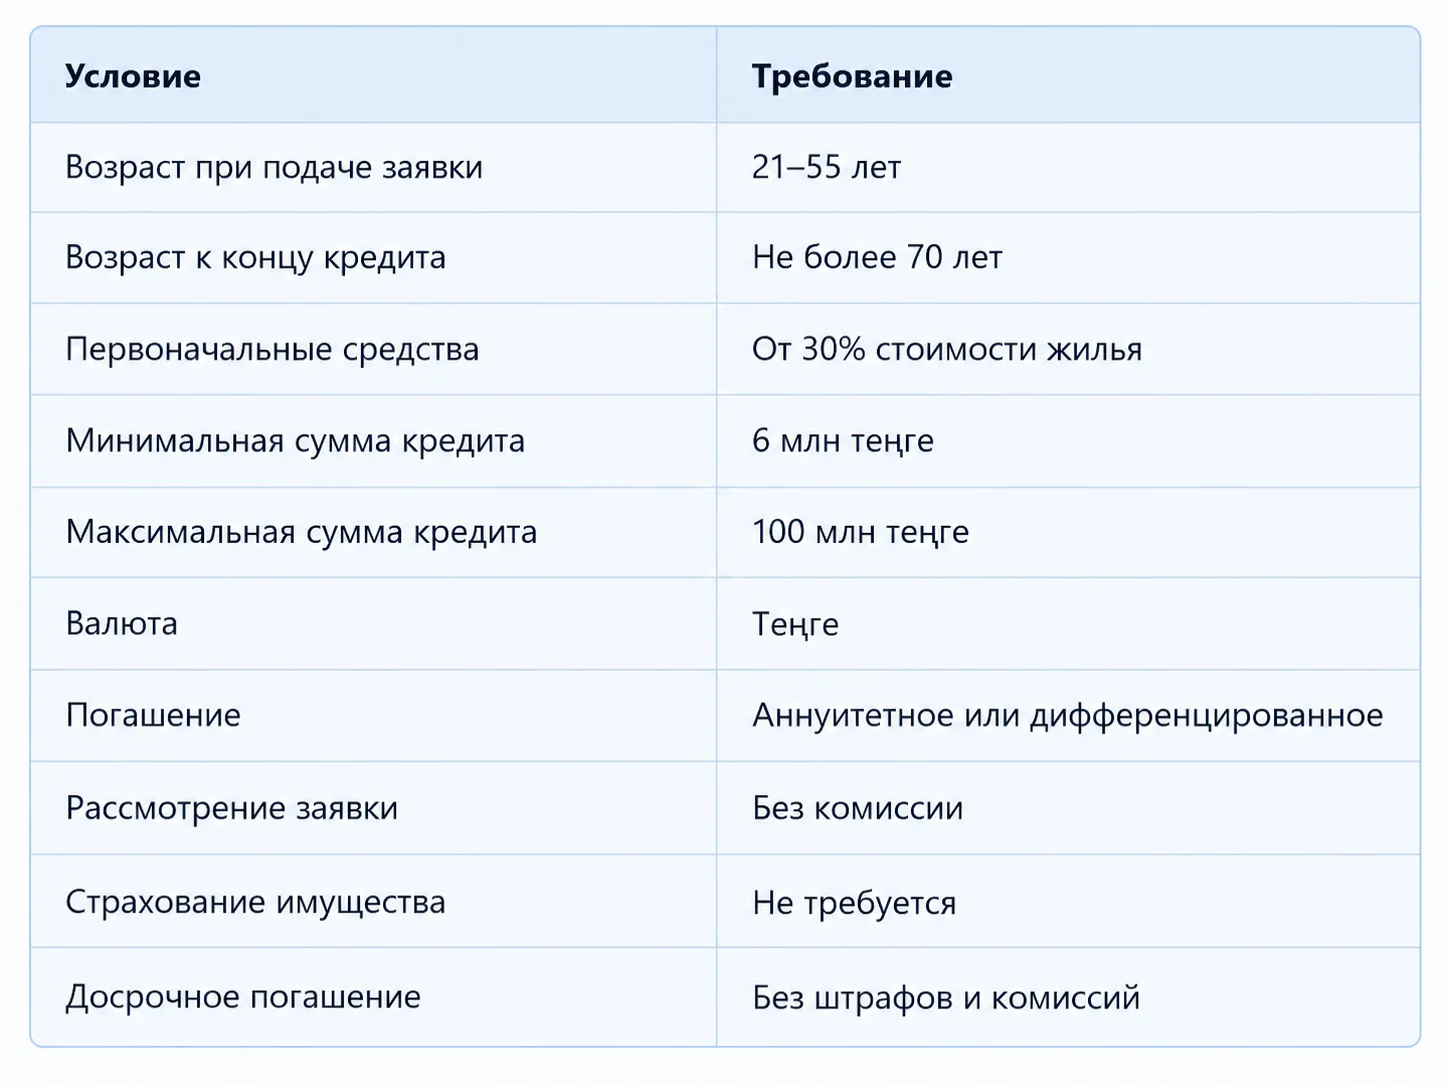
Дегенмен бастапқы жинақтың болуы ипотеканың міндетті түрде мақұлданатынын білдірмейді. Банк өтініш берушінің төлем қабілеттілігін скорингтік жүйе арқылы тексереді.
Сонымен қатар, клиент депозитті басқа банктегі шоттан деректемелер бойынша аударым жасау, P2P-аударым немесе Freedom бөлімшесі арқылы толықтыра алады. Таңдалған әдіске байланысты қаражаттың шотқа түсуі үш жұмыс күніне дейін созылуы мүмкін.
7-20-25 ипотекасы: Қазақстанда 2026 жылға арналған қаржыландырудың соңғы лимиті бөлінді
Қолжетімді пәтерлерді қайдан көруге болады
Банк құрылыс салушылардың ұсыныстарын Freedom SuperApp қосымшасына орналастырды. Олармен танысу үшін «Цифрлық ипотека» бөліміне өтіп, «Жинақтаушы ипотека» бөлімшесін таңдау қажет.
Мұнда пайдаланушылар бағдарламаға қосылған тұрғын үй кешендерін көре алады.
Алдағы уақытта Freedom Bank серіктестер санын көбейтіп, қалалар тізімін кеңейтуді жоспарлап отыр. Соның арқасында бағдарлама ірі мегаполис тұрғындарына ғана емес, өңірлерде жылжымайтын мүлік сатып алғысы келетін азаматтарға да қолжетімді бола түспек.
«Алтын ұя» ипотекасы: Altyn Bank 7%-дан басталатын мөлшерлемемен жаңа бағдарламаны іске қосты
Сатып алмас бұрын нені ескеру қажет
Құрылыс салушылар тізімінің кеңеюі бір ғана девелопердің жобаларымен шектелгісі келмейтін сатып алушылар үшін бағдарламаны тартымды ете түседі. Алайда пәтер таңдау — мәселенің бір ғана бөлігі.
Сатып алушы ипотекалық төлемдерді өз табысымен алдын ала салыстыруы қажет. Сонымен қатар, бастапқы 30% депозитте қалатынын және берілетін несие сомасын азайтпайтынын ескерген жөн.
Жинақтау мерзіміне де ерекше назар аудару керек. Клиент екінші кезеңге неғұрлым кеш өтсе, соғұрлым ұзақ уақыт бойы несиені бастапқы пайыздық мөлшерлемемен өтейді.
Сондықтан бағдарламаны дәстүрлі ипотека түрлерімен салыстырғанда, несие бойынша пайыздарды, депозиттен түсетін табысты және жалпы артық төлемді қоса алғанда, бүкіл қаржылық жүктемені есептеу маңызды.
Нәтижесінде Freedom жинақтаушы ипотекасы сатып алушыларға жаңа құрылыстар арасынан кеңірек таңдау мүмкіндігін ұсынып, кейіннен пайыздық мөлшерлемені төмендету тетігін қарастырады. Дегенмен бағдарламаның нақты тиімділігі банк шарттарына ғана емес, пәтер бағасына, жинақтау мерзіміне және қарыз алушының қаржылық мүмкіндіктеріне де байланысты.
Сондай-ақ оқыңыз: Алматыда 5%-дық ипотека: Отбасы банк 594 пәтерді бөледі
Жылжымайтын мүлік нарығындағы өзекті жаңалықтарды қадағалаңыз, сату туралы хабарландырулар орналастырыңыз және арманыңыздағы пәтерді ыңғайлы Homsters қосымшасынан табыңыз