

Ескі үйдің сүрілуі меншік иесі үшін әрдайым тек көшуімен ғана аяқталмайды. Кейде ақша алғаннан кейін тағы бір сұрақ туындайды — салық төлеуге тура келе ме? Қазақстанда тұрғын үйді сүргені үшін төленетін өтемақы белгілі бір жағдайларда жеке табыс салығын төлеуге әкелуі мүмкін. Алайда төлем алғанның өзі мемлекетке ақшаның бір бөлігін аудару керек дегенді білдірмейді. Мұнда шешуші рөлді жылжымайтын мүлікті иелену мерзімі, оның бастапқы құны және иеліктен шығару шарттары атқарады.
Табиғи апаттардан тұрғын үйді сақтандыру: қазақстандықтар қанша төлейді
Неліктен өтемақы табыс болып саналуы мүмкін
Көппәтерлі үй реновация бағдарламасына енгізілген кезде меншік иелеріне өтеудің әртүрлі нұсқалары ұсынылады. Бағдарлама мен келісім шарттарына қарай меншік иесі басқа тұрғын үйді немесе ақшалай өтемақыны ала алады.
Сонымен қатар пәтер үшін ақша алу әрдайым салық салынатын табыс пайда болды дегенді білдірмейді. Меншік иесінің жылжымайтын мүлікті сатып алуға бастапқыда қанша ақша жұмсағанын және оны иеліктен шығарған кезде қанша өтемақы алғанын анықтау маңызды.
Қазақстанда салық заңнамасы жылжымайтын мүлік құнының өсімінен түскен табысқа салық салуды қарастырады. Тиісінше, бұл ережелер қолданылған кезде салық мәміленің бүкіл сомасынан емес, мүлікті сату құны мен сатып алу құны арасындағы оң айырмадан есептеледі.
Алайда төлемнің құқықтық негізін де ескеру қажет. Мемлекеттік мұқтаждық үшін мәжбүрлеп иеліктен шығару мен пәтерді инвесторға ерікті түрде сату әртүрлі тәртіппен рәсімделеді. Сондықтан салықты есептемес бұрын келісімнің мазмұнын мұқият зерделеген жөн.
Пәтерге қанша уақыт иелік ету керек
2026 жылы Қазақстанда тұрғын жылжымайтын мүлікті сатудан түсетін табысқа салық салу шарттары өзгерді. Сонымен бірге заңнама меншік құқығын жаңа ережелер күшіне енгенге дейін тіркеген меншік иелері үшін өтпелі кезеңді сақтап қалды.
Қазіргі таңда екі негізгі мерзім қолданылады:
- Бір жыл — меншік құқығы 2026 жылғы 1 қаңтарға дейін тіркелген тұрғын үй үшін.
- Екі жыл — меншік құқығы 2026 жылғы 1 қаңтардан кейін тіркелген жылжымайтын мүлік үшін.
Егер меншік иесі тиісті мерзімді сақтаса, тұрғын жылжымайтын мүлікті сатудан құн өсімі түріндегі табыс туындамайды.
Мысалы, адам пәтерді 2023 жылы сатып алды. 2026 жылы үй реновация бағдарламасына енгізіліп, меншік иесіне ақшалай өтемақы ұсынылды.
Егер тараптар әдеттегі сатып алу-сату шартын рәсімдесе, құн өсімінен табыс туындамайды, өйткені белгіленген иелену мерзімі өтіп кеткен.
Алайда жақында ғана сатып алынған пәтер үшін жағдай өзгеше болуы мүмкін. Мұнда меншік құқығын тіркеу күнін, төлем сомасын және жылжымайтын мүліктің бастапқы құнын салыстыру қажет.
Астанадағы реновация меншік иелерінің талаптарына байланысты баяулады
Мүмкін болатын салықты қалай есептеуге болады
Шартты бір мысалды қарастырайық.
Меншік иесі пәтерді 2026 жылдың наурыз айында 25 млн теңгеге сатып алды. Сол жылдың қыркүйегінде инвестор реновация жобасы аясында бұл жылжымайтын мүлікті 30 млн теңгеге сатып алуды ұсынды.
Егер тараптар әдеттегі сатып алу-сату шартын жасаса, иелену мерзімі екі жылдан аз болады. Сонымен қатар меншік иесі сатып алу және сату құны арасындағы оң айырманы алады.
Есеп мынадай болады:
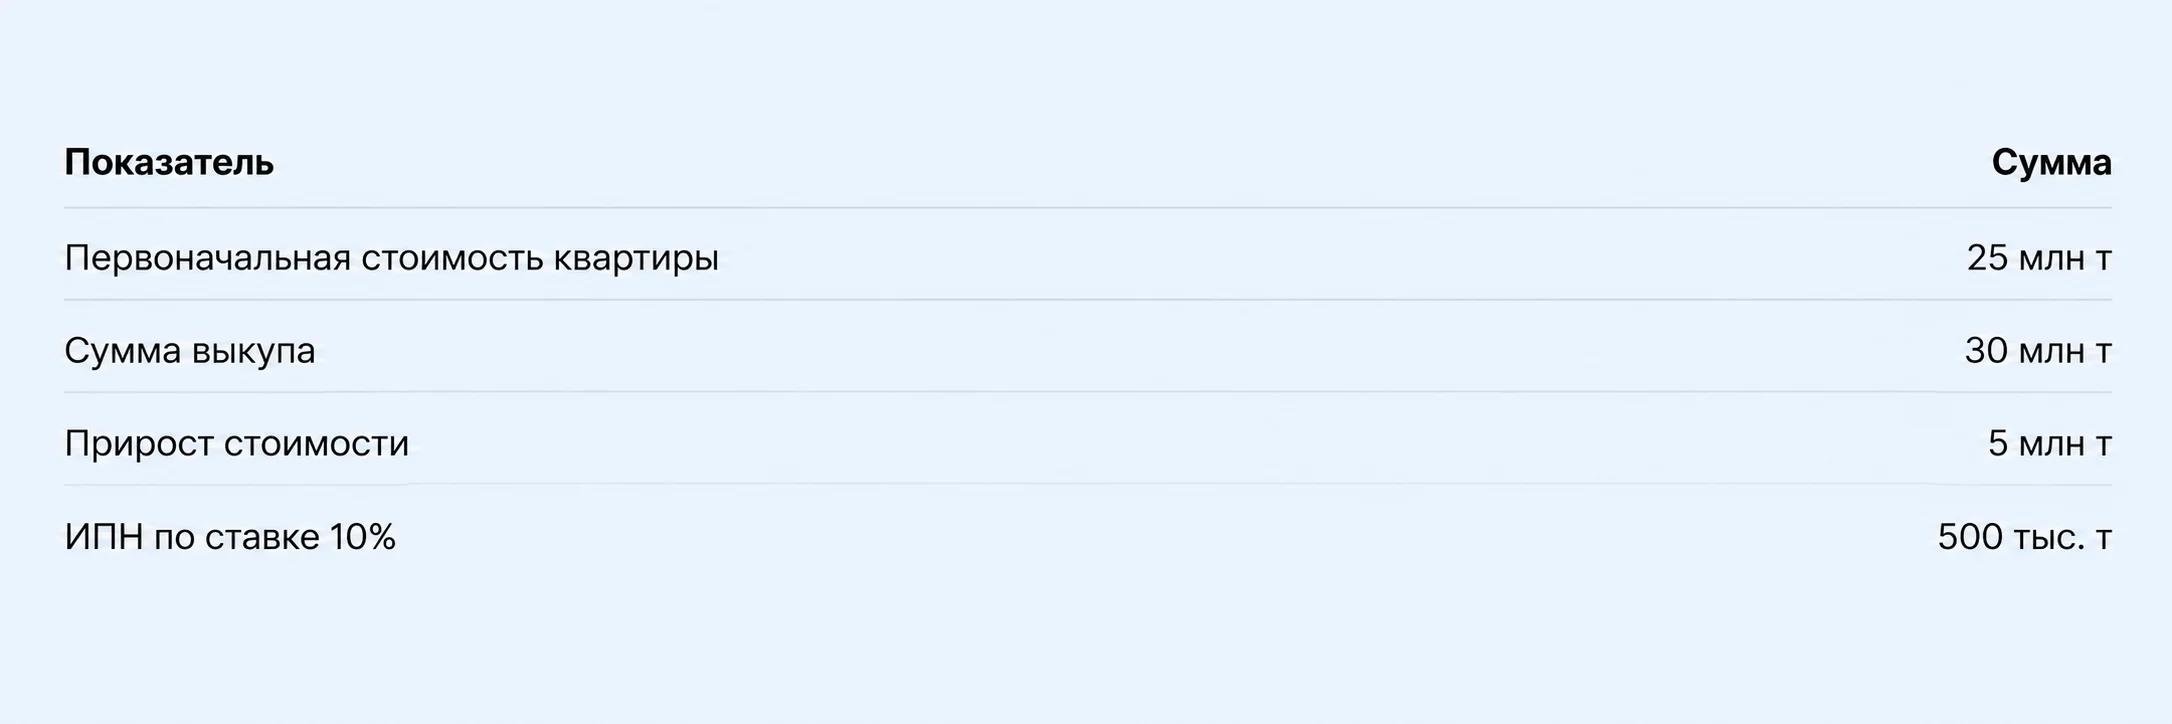
Осылайша, көрсетілген жағдайда меншік иесіне 500 мың теңге төлеу қажет болады.
Сонымен бірге 30 млн теңге көлеміндегі тұрғын үйді сүргені үшін төленетін өтемақының өзі салық базасына айналмайды. Бұл мысалда салық салынатын табыс тек 5 млн теңгені құрайды.
2026 жылдан бастап жеке тұлғалардың тиісті табыстарына ЖТС-тың прогрессивті мөлшерлемесі қолданылады. Құн өсімінің 8 500 АЕК шегіндегі сомасына 10% мөлшерлеме, ал одан асатын бөлігіне 15% мөлшерлеме салынады. 2026 жылы бұл шек 36 762 500 теңгені құрайды.
Егер өтемақы сатып алу құнынан төмен болса ше?
Ақшалай өтемақы алу меншік иесіне міндетті түрде қаржылық пайда әкеледі деген сөз емес.
Мысалы, адам пәтерді 32 млн теңгеге сатып алды. Кейіннен ол реновация аясында оны 29 млн теңгеге сатуға келісті.
Мұндай жағдайда меншік иесі іс жүзінде жылжымайтын мүліктің бастапқы құнынан 3 млн теңгеге аз алады.
Демек, оң айырма болмайды. Құн өсімі ережелері қолданылған кезде, тіпті белгіленген иелену мерзімі әлі өтпеген жағдайда да, салық базасы туындамайды.
Бұл — қоныстандыру басталардан аз уақыт бұрын тұрғын үй сатып алған пәтер иелері үшін маңызды жайт.
Мәжбүрлеп иеліктен шығару кезінде не өзгереді
Қоныстандыру бағдарламаларының бәрі бірдей жылжымайтын мүлікті әдеттегі сатуды көздемейді.
Мысалы, мемлекет мемлекеттік мұқтаждықтар үшін жер учаскесін және онда орналасқан нысандарды мәжбүрлеп иеліктен шығаруы мүмкін. Мұндай жағдайда заңнама меншік иелеріне арнайы кепілдіктер қарастырады.
«Мемлекеттік мүлік туралы» ҚР Заңы барабар өтемақы төлеу тәртібін белгілейді. Атап айтқанда, өтемақы мөлшерін анықтаған кезде иеліктен шығарылатын мүліктің нарықтық құны және өтелуге жататын залалдар ескеріледі.
Сонымен бірге мемлекет жылжымайтын мүлікке меншік құқығы ауысқанға дейін белгіленген өтемақыны төлеуге міндетті.
Алайда өтемақы беру тәртібін автоматты түрде әдеттегі сатып алу-сатумен теңестіруге болмайды.
Сондықтан меншік иесіне оның меншік құқығы қандай негізде тоқтатылатынын және аударылатын қаражаттың қалай рәсімделгенін анықтау қажет. Операцияның салықтық біліктілігі осы жағдайларға байланысты болады.
Қазақстанда жыл соңына дейін 188 мың пәтерді пайдалануға беру жоспарланып отыр
Ескі пәтер иелері нені ескеруі керек
Әсіресе, тұрғын үй меншік иесіне мұрагерлікпен, жекешелендіру нәтижесінде немесе әдеттегі сатып алу-сатудан өзге жолмен өткен жағдайлар ерекше назар аударуды талап етеді.
Мұндай жағдайларда жылжымайтын мүліктің бастапқы құнын әрдайым сатып алу-сату шарты бойынша анықтау мүмкін бола бермейді.
Салық кодексі мүліктің, соның ішінде мұрагерлікпен алынған мүліктің құнын айқындаудың арнайы ережелерін қарастырады. Сатып алу негізіне қарай нарықтық, бағалау немесе кадастрлық құн қолданылуы мүмкін.
Сондықтан бағасы көрсетілген шарттың болмауы салық міндетті түрде өтемақының бүкіл сомасынан есептеледі дегенді білдірмейді.
Бұдан бөлек, меншік иелеріне меншік құқығының туындаған күнін растайтын құжаттарды алдын ала тексерген жөн. Белгіленген иелену мерзімін анықтауда дәл осы күн маңызды.
2026 жылы Қазақстанда тұрғын үйді қолдаудың қандай шаралары қолжетімді
Келісімге қол қоймас бұрын нені тексеру керек
Ақшалай өтемақыға келісім бермес бұрын, жылжымайтын мүлік иесіне бірнеше жайтты анықтап алған жөн.
Біріншіден, тұрғын үйді кім сатып алып жатқанын білу қажет. Бұл мемлекет те, реновация жобасын іске асырып жатқан жеке инвестор да болуы мүмкін.
Екіншіден, иеліктен шығарудың құқықтық негізін анықтау керек. Әдеттегі сатып алу-сату мен мемлекеттік мұқтаждық үшін мәжбүрлеп алып қоюдың заңдық ерекшеліктері әртүрлі.
Үшіншіден, меншік құқығын тіркеу күнін болжамды мәміле күнімен салыстыру маңызды.
Соңында, жылжымайтын мүліктің бастапқы құнын анықтап, оны ұсынылған өтемақы мөлшерімен салыстыру қажет.
Егер сөз мәжбүрлеп иеліктен шығару туралы немесе бірнеше өтем түрін қамтитын төлем туралы болса, салық салдарын нақты құжаттарды ескере отырып нақтылаған дұрыс.
Нәтижесінде меншік иесі қоныс аударудың қаржылық салдарын алдын ала бағалап, ақшаны алғаннан кейін күтпеген жағдайлардан аулақ бола алады.
Түсіну керек ең бастысы: тұрғын үйді сүргені үшін төленетін өтемақы меншік иесі міндетті түрде салық төлейді дегенді білдірмейді. Жылжымайтын мүлікті әдеттегі сатып алу кезінде иелену мерзімі мен құн өсімінің болуы маңызды. Ал иеліктен шығарудың өзге негіздері болған жағдайда төлемнің құқықтық табиғатын қосымша ескеру қажет.
Сондықтан меншік иелеріне келісімге қол қоймас бұрын салық мәселелерін нақтылап алған жөн. Мұндай тәсіл тұрғын үйді сүргені үшін төленетін өтемақыдан кейін олардың иелігінде нақты қанша сома қалатынын дұрыс бағалауға көмектеседі.
Сондай-ақ оқыңыз: Меншік иесі қайтыс болғаннан кейін пәтер өсиетсіз кімге қалады
Жылжымайтын мүлік туралы өзекті жаңалықтарды қадағалаңыз, сату туралы хабарландырулар орналастырыңыз және өз арманыңыздағы пәтерді ыңғайлы Homsters қосымшасынан табыңыз