

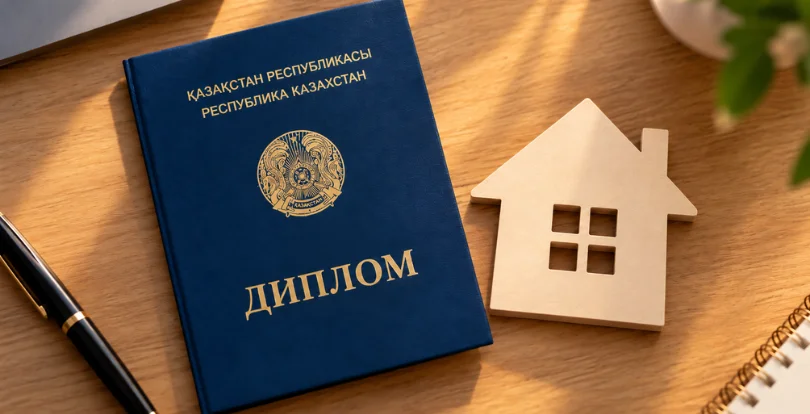


Ипотеканы рәсімдеу кезінде қазақстандықтар әдетте жалақы мөлшеріне, бастапқы жарнаға және кредиттік тарихына назар аударады. Алайда қарыз алушының қаржылық жағдайы бұдан да көп факторға байланысты. Кейбір жағдайларда банктің шешіміне клиенттің білімі, кәсіби тәжірибесі және еңбек қызметінің сипаты да әсер етуі мүмкін. Бұл өлшемшарттар Қазақстанның банк саласын реттейтін нормативтік құжаттарында көрсетілген. 2026 жылғы қазанда Қаржы нарығын реттеу және дамыту агенттігі тиісті нормативтік ережелерді нақтылады. Тұрғын үй кредитін алу кезінде дипломның қаншалықты маңызды екенін, қаржы ұйымдары қандай кәсіби жағдайларға назар аударатынын және мұндай талаптардың барлық ипотека алушыларға қатысы бар-жоғын қарастырамыз.
Мемлекеттік сыйлықақы: отбасы баспана алуға 692 мың теңгені қалай ала алады
Банктер қарыз алушының біліміне неге қызығушылық танытады
2026 жылғы 30 қыркүйекте Қазақстан Республикасының Қаржы нарығын реттеу және дамыту агенттігі №138 қаулыны қабылдады. Құжат банк клиенттерінің жекелеген санаттарының қаржылық жағдайын бағалау қағидаларына өзгерістер енгізді.
Атап айтқанда, нормативтік құжатта адамның еңбек қызметіне қатысты үш сипаттама көрсетілген:
- білім деңгейі;
- кәсіби тәжірибесі;
- экономиканың тұрақты дамып келе жатқан және әлеуетті табысты секторындағы жүйелі жұмыспен қамтылуы.
Банк бұл мәліметтерді клиенттің қаржылық міндеттемелерін орындау қабілетін бағалау үшін пайдаланады. Себебі тұрғын үй кредиті ұзақ мерзімге беріледі және осы уақыт ішінде қарыз алушының табысы өзгеруі мүмкін.
Мысалы, алған білімі мен кәсіби дағдылары адамның еңбек нарығындағы мүмкіндіктерін сипаттай алады. Сонымен қатар жұмыс тәжірибесі оның кәсіби даярлық деңгейін бағалауға көмектеседі.
Алайда құжат жоғары білімнің болуын міндетті талап ретінде белгілемейді. Сондай-ақ реттеуші кредит алу үшін қандай дипломның анағұрлым қолайлы екенін анықтаған жоқ.
Осылайша, білім қаржылық тұрақтылықты бағалаудың ықтимал факторларының бірі болып саналады, бірақ оның болуы өздігінен оң шешімге кепілдік бермейді.
Мамандық пен еңбек өтілі: қандай факторлар маңызды
Банк білімнен бөлек, клиенттің жұмыспен қамтылу сипаты мен кәсіби тәжірибесін де ескеруі мүмкін. Бұл жағдайлар қазіргі табысты ғана емес, оны болашақта сақтап қалу мүмкіндігін де бағалауға көмектеседі.
Мысалы, бір қарыз алушы өз мамандығы бойынша ұзақ жыл жұмыс істеп, тұрақты табыс алып келеді делік. Ал екінші адам кәсіби қызметін жақында ғана бастап, әлі ұзақ мерзімді табыс тарихын қалыптастырмаған.
Басқа жағдайлар бірдей болғанда, бірінші клиент жұмысының тұрақтылығын растайтын көбірек мәлімет ұсына алады. Алайда бұл екінші адамның өтінімі автоматты түрде қабылданбайды дегенді білдірмейді.
Жеке өлшемшарттардың бірі адамның жұмыс істейтін саласына қатысты. Нормативтік қағидаларда экономиканың тұрақты дамып келе жатқан және әлеуетті табысты секторындағы жүйелі жұмыспен қамтылу көрсетілген.
Сонымен бірге реттеуші ипотеканың мақұлдану ықтималдығын анықтайтын мамандықтардың бірыңғай рейтингін жариялаған жоқ. Сондықтан белгілі бір сала қызметкерлері міндетті түрде кредит алады, ал басқа мамандық иелеріне бас тартылады деп айтуға болмайды.
Оның үстіне жұмыспен қамтылу сипаты әрдайым нақты табыс деңгейін көрсете бермейді. Кәсіпкер немесе өзін-өзі жұмыспен қамтыған маман тұрақты табыс табуы мүмкін. Ал тұрақты қызметі бар адамның қаржылық қиындықтарға тап болуы ықтимал.
Демек, банктің шешімі тек мамандық атауына немесе еңбек өтіліне емес, қолданылатын талаптарға сәйкес қаржылық жағдайды жан-жақты бағалауға негізделуі тиіс.
Қазақстанда ипотека алушыларға көрсетілетін көмек кеңейтілді — қолдауды кімдер ала алады
Жаңа банктік талаптар кімдерге қатысты
Бұл жерде арнайы нормативтік ережелер мен ипотекалық кредиттеудің жалпы шарттарын ажырата білу маңызды.
№138 қаулы банктермен ерекше қатынастар арқылы байланысты тұлғалармен мәмілелер жасасу қағидаларын өзгертті. Заңнама мұндай клиенттерді қаржы ұйымымен байланысының сипатына байланысты жеке санатқа жатқызады.
Сонымен қатар білім, кәсіби тәжірибе және жүйелі жұмыспен қамтылу туралы ережелер тиісті қағидаларда қыркүйектегі өзгерістерге дейін де болған. Демек, әрбір ипотека алушының дипломын тексеру жөніндегі мүлдем жаңа міндет енгізілген жоқ.
Қазандағы қаулы қаржылық жағдайдың тұрақсыздығын білдіретін жекелеген белгілердің тұжырымдарын нақтылады. Алайда құжат жылжымайтын мүлік сатып алуды жоспарлап отырған барлық азаматтарға арнайы бағалау тәртібін таратқан жоқ.
Сондықтан пәтер сатып алушылар жоғары білімнің болмауы ипотекадан автоматты түрде бас тартуға негіз болады деп ойламауы керек.
Сондай-ақ құжат тұрғын үй кредитіне өтініш берген барлық қарыз алушыға дипломын міндетті түрде растау талабын енгізбейді.
Осылайша, жарияланған өзгерістер банктік мәмілелердің белгілі бір санатына қатысты. Оларды Қазақстандағы барлық ипотекалық бағдарламалардың талаптарын жаппай қатаңдату деп қарастыруға болмайды.
Отбасы банк алты ай күтпей-ақ ипотека алуға мүмкіндік берді: пәтер құнының 50%-ы болса жеткілікті
Ипотеканың мақұлдануына шын мәнінде не әсер етеді
Баспана сатып алушылардың көпшілігі үшін банк өтінімді қарау кезінде тексеретін қаржылық жағдайлар негізгі мәнге ие.
Ең алдымен кредиттік ұйым расталған табысты бағалайды. Содан кейін мамандар қолданыстағы міндеттемелерді, кредиттік тарихты және клиенттің төлемдерді уақытылы өтеу қабілетін талдайды.
Мысалы, сатып алушы жоғары жалақы алуы мүмкін, бірақ сонымен қатар бірнеше тұтынушылық кредитті өтеп жүруі ықтимал. Мұндай жағдайда қарыз жүктемесінің жоғары болуы ипотека бойынша қолжетімді соманы шектеуі мүмкін.
Бұдан бөлек, банк бастапқы жарнаны және бағдарлама шарттарында көзделген басқа шығындарды ескереді. Сатып алушының қолында бастапқы төлемге ғана емес, мәмілені рәсімдеу кезінде туындайтын қосымша шығындарға да жеткілікті қаражат болуы қажет.
Сонымен қатар қаржы ұйымдары қолданыстағы заңнама аясында өздерінің тексеру рәсімдерін қолдана алады. Сондықтан құжаттарға және табысты растауға қойылатын талаптар таңдалған банк пен ипотекалық бағдарламаға байланысты ерекшеленеді.
Өтінім берер алдында сатып алушы кредиттеу шарттарын нақтылап, кредиттік тарихын тексеріп, болашақ ай сайынғы төлемді отбасы бюджетімен салыстырғаны жөн.
Қаржы нарығын реттеу және дамыту агенттігінің №138 қаулысы 2026 жылғы 14 қазанда ресми жарияланды. Құжат алғашқы ресми жарияланған күнінен кейін күнтізбелік он күн өткен соң күшіне енеді.
Негізгі қорытынды: білім мен мамандық банктік нормативтік талаптарда шынымен көрсетілген. Алайда тиісті ережелер мәмілелердің арнайы санатына қатысты. Қарапайым ипотека алушылар үшін олар міндетті түрде дипломның немесе белгілі бір мамандықтың болуын талап етпейді. Сондықтан банктің шешіміне әсер ететін негізгі жағдайлар клиенттің төлем қабілеттілігі, кредиттік тарихы және таңдалған бағдарлама шарттарын орындауы болып қала береді.
Сондай-ақ оқыңыз: Freedom жинақтаушы ипотекасы: енді таңдауға 60-тан астам тұрғын үй кешені бар
Жылжымайтын мүлік нарығындағы өзекті жаңалықтарды қадағалаңыз, сату туралы хабарландырулар орналастырыңыз және арманыңыздағы пәтерді ыңғайлы Homsters қосымшасынан табыңыз