

Выйти на пенсию и купить собственную квартиру в кредит вполне возможно. Однако банки устанавливают возрастные ограничения и предъявляют особые требования к платёжеспособности. Ипотека пенсионерам в Казахстане доступна по отдельным жилищным программам, но срок погашения может быть существенно короче обычного. Разбираемся, какие банки рассматривают заявки пожилых заёмщиков, до скольки лет выдают кредиты и можно ли оформить ипотеку после 60 или 65 лет.
Дают ли ипотеку пенсионерам в Казахстане
В Казахстане нет общего законодательного запрета на получение жилищного кредита после выхода на пенсию. Однако каждый банк самостоятельно устанавливает возрастные ограничения и требования к заёмщикам.
В 2026 году пенсионный возраст составляет:
- Для женщин — 61 год.
- Для мужчин — 63 года.
Следовательно, некоторые казахстанцы могут оформить ипотеку уже после завершения трудовой деятельности.
При этом банки учитывают не только возраст на момент обращения. В большинстве программ важно, сколько лет исполнится клиенту к дате последнего платежа.
Например, при ограничении 68 лет человек в возрасте 63 лет может рассчитывать максимум на пятилетний срок кредитования. Но даже такой период банк должен согласовать с учётом доходов и условий программы.
Поэтому пенсионный статус сам по себе не гарантирует ни одобрения, ни отказа.
Ипотека «Наурыз» может стать доступнее в регионах: какие изменения готовят
Ипотека пенсионерам в Казахстане: какие банки рассматривают заявки
В 2026 году условия ипотечного кредитования заметно различаются. Одни финансовые организации допускают погашение займа до 68 лет. Другие устанавливают более строгие ограничения.
До какого возраста банки дают ипотеку
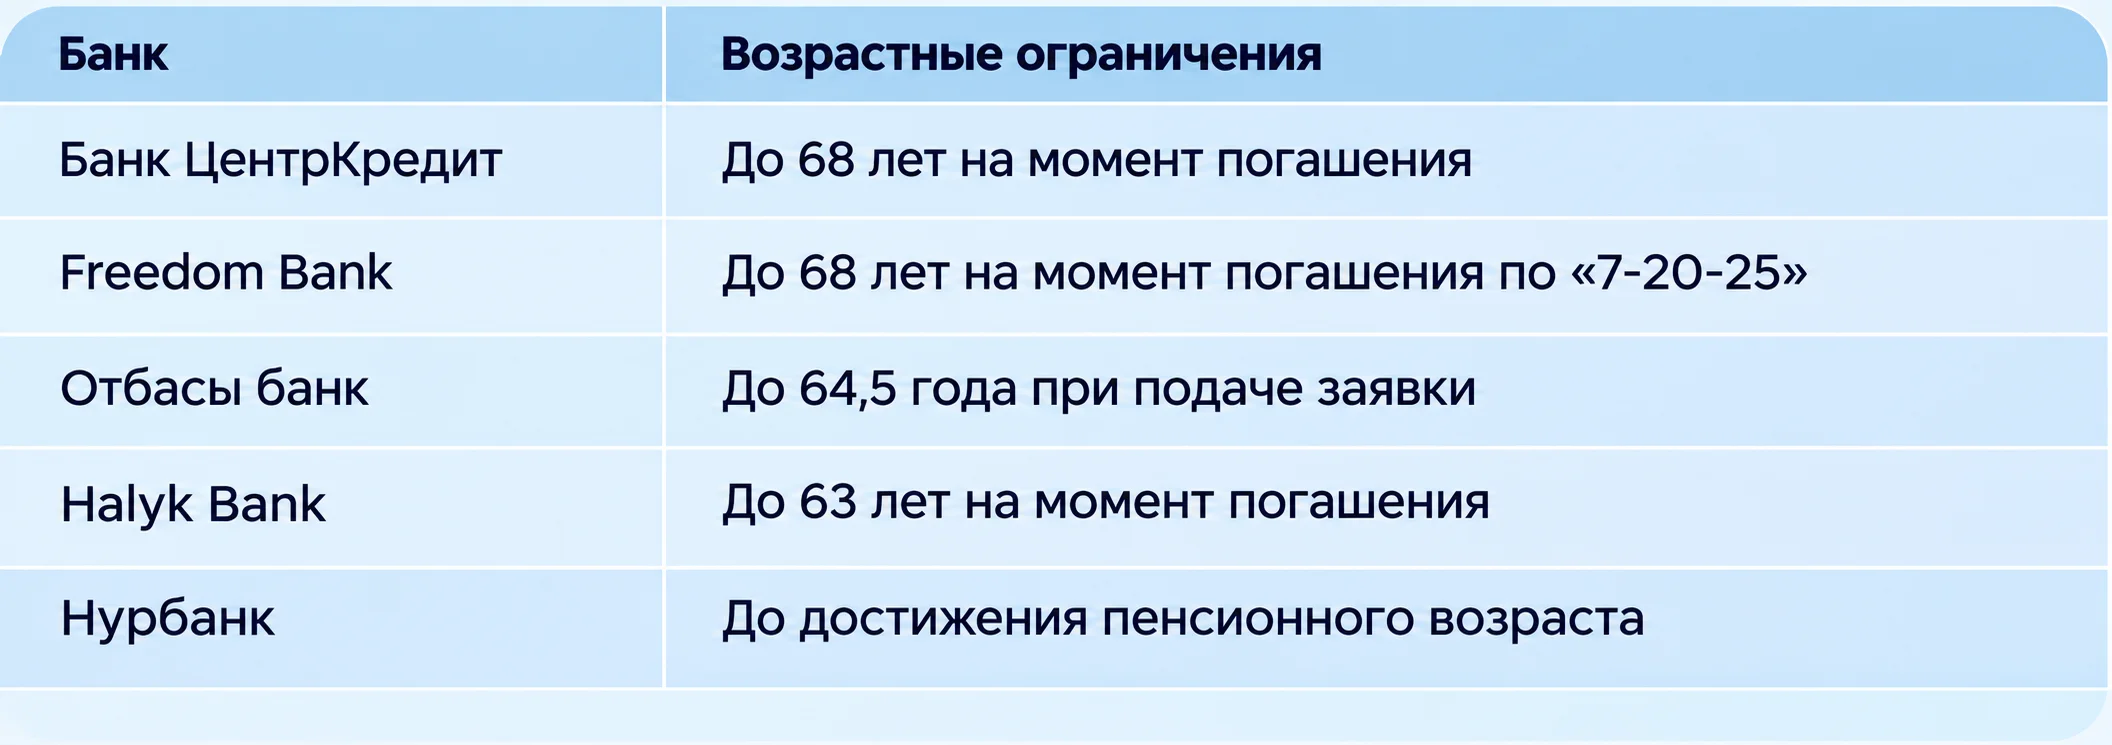
Данные приведены по опубликованным условиям соответствующих ипотечных продуктов. Возможность кредитования пенсионеров зависит также от подтверждения доходов и других требований.
Таким образом, наиболее высокий предельный возраст среди рассмотренных программ указан у Банка ЦентрКредит и Freedom Bank.
Однако различия касаются не только возрастных ограничений. Банки по-разному оценивают доходы и определяют допустимый срок кредитования.
В Казахстане предлагают заселять новостройки только после подготовки инфраструктуры
Банк ЦентрКредит: ипотека до 68 лет
Банк ЦентрКредит рассматривает заявки клиентов, которым на момент окончания кредита будет не более 68 лет.
Это требование распространяется, в частности, на стандартную ипотеку и программу JAÑA.
По стандартной ипотеке предусмотрены следующие условия:
- Первоначальный взнос — от 20%.
- Максимальный срок — 15 лет.
- Ставка — 20,55–21,85% годовых.
- Покупка недвижимости на первичном и вторичном рынках.
Однако пенсионеру могут предложить значительно более короткий период погашения.
Например, в 65 лет до установленного возрастного предела остаётся всего три года. Поэтому даже при одобрении ежемесячные платежи будут достаточно высокими.
Дополнительно банк рассматривает заявки с косвенным подтверждением доходов. Конкретный порядок оценки зависит от выбранной программы.
Ипотека в Отбасы банке для пенсионеров
Отбасы банк принимает заявки на жилищные займы от граждан в возрасте от 18 до 64,5 года.
Следовательно, женщины, вышедшие на пенсию в 61 год, и мужчины после 63 лет ещё могут соответствовать возрастному критерию банка.
Однако важно подтвердить доход и выполнить требования выбранной программы.
Согласно официальной информации, для наёмных работников предусмотрен стаж не менее шести месяцев. Предпринимателям необходимо подтвердить доход от действующего бизнеса за последние 12 месяцев.
При этом участие в отдельных льготных программах предполагает дополнительные условия.
Например, по программе «5-10-20» требуется документально подтверждённый доход от трудовой или предпринимательской деятельности за последние шесть месяцев.
Поэтому одной пенсии может оказаться недостаточно для получения такого кредита.
Кроме того, возраст на дату подачи заявки и требования к моменту погашения — разные условия. Их необходимо уточнять для конкретного жилищного займа.
Когда ипотека в Казахстане может подешеветь: эксперты назвали возможный срок
Freedom Bank: ипотека до 68 лет
Freedom Bank устанавливает предельный возраст 68 лет на момент окончания кредита по государственной программе «7-20-25».
Основные условия программы:
- Процентная ставка — 7% годовых.
- Первоначальный взнос — от 20%.
- Покупка жилья на первичном рынке.
- Обязательное подтверждение доходов.
Также действуют требования к наличию недвижимости и действующих ипотечных обязательств.
Однако соответствие возрастному пределу ещё не означает, что банк одобрит заявку неработающего пенсионера.
Финансовая организация должна подтвердить платёжеспособность клиента. Поэтому порядок учёта пенсионных выплат следует уточнить до подачи документов.
Отбасы банк разрешил не ждать полгода: достаточно иметь 50% стоимости квартиры
Можно ли получить ипотеку пенсионеру в Halyk Bank и Нурбанке
В других финансовых организациях возрастные ограничения строже.
Например, Halyk Bank по стандартной ипотеке устанавливает предельный возраст 63 года на момент погашения.
Поэтому женщина, вышедшая на пенсию в 61 год, теоретически ещё может соответствовать возрастному условию. Однако срок кредитования будет ограничен.
Для мужчин, выходящих на пенсию в 63 года, такое требование практически исключает оформление нового долгосрочного займа после выхода на пенсию.
В Нурбанке основным заёмщиком по опубликованной ипотечной программе может стать гражданин от 21 года до достижения пенсионного возраста.
Следовательно, уже вышедшим на пенсию клиентам эти предложения, как правило, не подходят.
Однако конкретные условия участия родственников и созаёмщиков необходимо уточнять непосредственно в банке.
До скольки лет дают ипотеку пенсионерам: после 60 и 65 лет
Возможность получить жилищный кредит напрямую зависит от возраста заявителя и требований выбранной программы.
Для наглядности рассмотрим условие, при котором ипотеку необходимо погасить до достижения 68 лет.
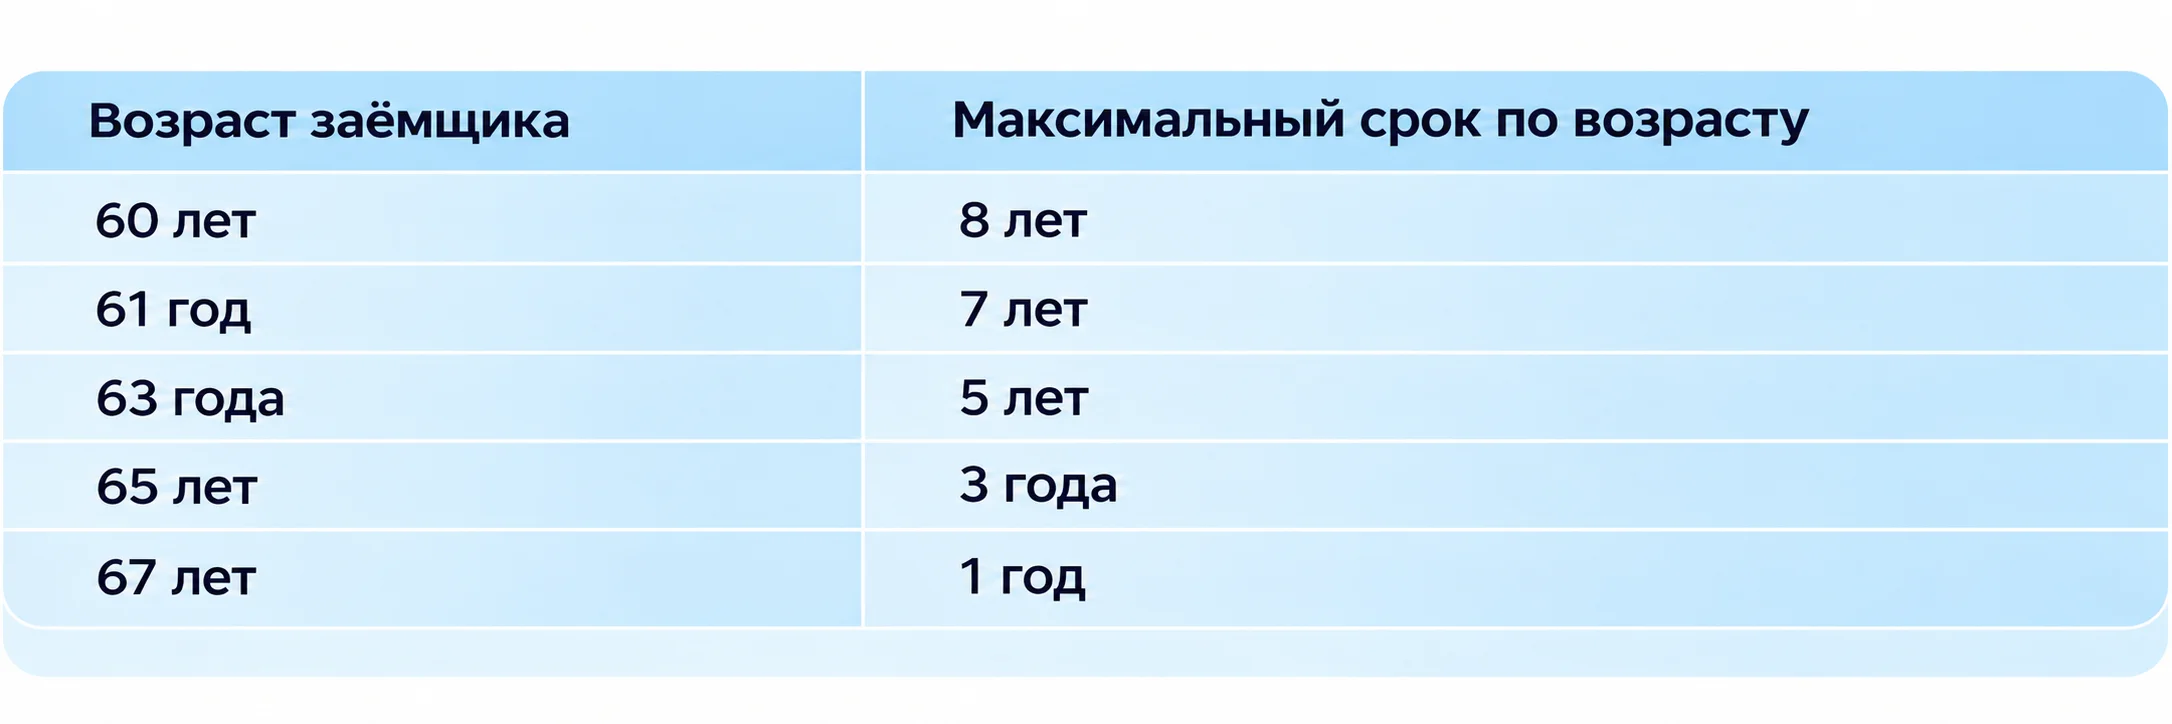
Пример показывает только возрастное ограничение. Реальный срок зависит от требований банка, платёжеспособности и минимальной продолжительности займа.
Таким образом, после 60 лет оформить ипотеку ещё возможно. Однако после 65 лет доступный срок существенно сокращается.
Это особенно важно при покупке дорогостоящей недвижимости. Чем быстрее необходимо погасить кредит, тем выше ежемесячный платёж.
Поэтому перед обращением следует рассчитать финансовую нагрузку и оценить собственные возможности.
Можно ли взять ипотеку пенсионеру без работы
Отсутствие постоянной работы осложняет оформление жилищного кредита. Однако окончательное решение зависит от правил конкретного банка.
При оценке платёжеспособности могут учитываться:
- Пенсионные выплаты, если их допускает программа.
- Официальная заработная плата работающего пенсионера.
- Подтверждённый предпринимательский доход.
- Доходы созаёмщика при допустимости его участия.
- Действующие кредиты и другие финансовые обязательства.
При этом пенсия не во всех программах считается достаточным самостоятельным источником дохода.
Поэтому неработающему пенсионеру желательно заранее выяснить, какие поступления банк принимает для расчёта платёжеспособности.
Если дохода недостаточно, финансовая организация может предложить уменьшить сумму займа либо привлечь созаёмщика.
Нацбанк в четвёртый раз за год снизил базовую ставку: что будет с ипотекой
Может ли пенсионер оформить ипотеку с созаёмщиком
Привлечение созаёмщика может помочь при недостаточном доходе основного заявителя.
Например, в оформлении кредита может участвовать работающий совершеннолетний родственник, если это разрешено банковской программой.
Однако созаёмщик несёт ответственность по кредитному договору. Банк проверяет его доходы, возраст и кредитную историю.
Кроме того, условия участия созаёмщика различаются между финансовыми организациями.
Поэтому важно заранее уточнить, как его возраст повлияет на срок займа и общую сумму финансирования.
Дают ли пенсионерам ипотеку без первоначального взноса
Большинство стандартных ипотечных программ предполагают наличие первоначального взноса.
Например, в Банке ЦентрКредит и по программе «7-20-25» он начинается от 20% стоимости недвижимости.
Однако отдельные банки допускают использование дополнительной недвижимости в качестве обеспечения.
В частности, такая возможность предусмотрена в условиях стандартной ипотеки Банка ЦентрКредит.
При этом дополнительный залог означает дополнительные обязательства и риски для собственника.
Поэтому пенсионеру важно оценить не только преимущества такого решения, но и последствия возможной просрочки.
Кроме того, большой первоначальный взнос уменьшает сумму займа и ежемесячную нагрузку.
Отбасы банк повышает комиссии по ипотеке: кому придётся заплатить до 1 млн теңге
Как пенсионеру повысить шансы на получение ипотеки
Возрастные требования изменить невозможно. Однако на другие параметры кредитования заявитель может повлиять.
1. Подтвердить дополнительный доход. Официальная работа или предпринимательская деятельность позволяют подтвердить дополнительные поступления.
2. Увеличить первоначальный взнос. Это уменьшит необходимую сумму финансирования и размер платежей.
3. Закрыть действующие кредиты. Снижение долговой нагрузки может улучшить результаты банковской проверки.
4. Рассмотреть созаёмщика. Дополнительный подтверждённый доход иногда помогает получить одобрение.
5. Выбрать подходящую программу. Сравнивать следует не только ставки, но и возрастные ограничения.
При этом окончательное решение всегда принимает банк. Даже соответствие основным критериям не гарантирует положительного ответа.
Более 63 тысяч казахстанцев сняли с очереди на жильё: что показала масштабная проверка
Какие документы нужны пенсионеру для ипотеки
Перечень документов зависит от финансовой организации и условий кредитования.
Обычно банк запрашивает удостоверение личности и сведения о доходах заявителя.
При необходимости могут понадобиться справки о пенсионных выплатах, заработной плате и предпринимательской деятельности.
Кроме того, кредитор вправе запросить сведения о созаёмщиках, первоначальном взносе и приобретаемой недвижимости.
Точный список документов следует уточнить до подачи заявки.
Помощь ипотечникам в Казахстане расширили — кто сможет получить поддержку
Итог
Ипотека пенсионерам в Казахстане доступна, но условия зависят от возраста, доходов и банковской программы. В частности, Банк ЦентрКредит допускает погашение кредита до 68 лет. Аналогичный возрастной предел действует у Freedom Bank по программе «7-20-25». Отбасы банк принимает заявки до 64,5 года.
При этом возрастное соответствие не гарантирует одобрение. Особенно важно заранее проверить требования к доходам и рассчитать ежемесячные платежи.
Читайте также: Ипотека «7-20-25» в 2027 году: на сколько семей хватит 100 млрд теңге
Актуальные новости, полезные материалы и всё о недвижимости — в приложении Homsters