



Жеке пәтер сатып алу көптеген қазақстандық үшін әлі де күрделі қаржылық міндет болып отыр. Тіпті тұрақты табысы бар отбасылардың өзі тұрғын үй несиесін рәсімдеу үшін жылдар бойы ақша жинауға мәжбүр. Алайда жағдай өзгеруі мүмкін. Ипотека бойынша бастапқы жарнаны аз жинағы бар азаматтарға жылжымайтын мүлік сатып алуды қолжетімді ету мақсатында төмендету жоспарланып отыр. Үкімет тиісті тетікті әзірлеуді бейінді ведомстволарға тапсырды. Сонымен қатар бұл бастамаға еліміздің түрлі банктері қосылуы мүмкін. Билік қандай өзгерістер дайындап жатқанын, сатып алушылар бастапқы кезеңде қанша қаражат үнемдей алатынын және қандай қаржылық ерекшеліктерді ескеру қажет екенін түсіндіреміз.
Диплом және ипотека: білім деңгейі банктің шешіміне әсер ете ме
Қазақстанда ипотека шарттарын неліктен қайта қарау туралы шешім қабылданды
2026 жылғы 13 қазанда Премьер-министр Олжас Бектенов Қаржы нарығын реттеу және дамыту агенттігіне Өнеркәсіп және құрылыс министрлігімен бірлесіп бастапқы жарнаны азайту жөнінде ұсыныстар дайындауды тапсырды.
Тиісті тапсырма Қазақстанның әлеуметтік-экономикалық дамуына арналған Үкімет отырысында берілді. Атап айтқанда, билік жылжымайтын мүлікті қаржыландыру тетіктерін жетілдіру және тұрғын үй бағдарламаларының қолжетімділігін арттыру міндетін қойды.
Бүгінде ипотекалық өнімдердің көпшілігі сатып алушыдан пәтер құнының белгілі бір бөлігін өз қаражаты есебінен төлеуді талап етеді. Бұл ретте банктер міндетті жарна мөлшерін нақты бағдарламаның шарттарына қарай белгілейді.
Мысалы, отбасының несиені ай сайын өтеуге жеткілікті табысы болуы мүмкін. Алайда бастапқы жарнаға қажет бірнеше миллион теңгесі болмауы ықтимал. Әсіресе пәтер жалдау ақысын төлеп, сонымен қатар өз баспанасына ақша жинап жүрген азаматтарға қиынға соғады.
Сондықтан билік әлеуетті қарыз алушылардың тұрғын үй сатып алуына кедергі келтіретін қаржылық тосқауылды азайтуды көздеп отыр. Дегенмен нақты тетік әзірге әзірлену сатысында.
Отбасы банк ипотека комиссиясын арттырады: кім 1 млн теңгеге дейін төлейді
Жаңа тетікке қандай банктер қатыса алады
Әзірлеушілер Отбасы банкті қоса алғанда, барлық екінші деңгейлі банктердің қатысу мүмкіндігін қарастырып жатыр. Мұндай тәсіл бастамаға тек мамандандырылған тұрғын үй ұйымдарын ғана емес, коммерциялық банктерді де тартуға мүмкіндік береді.
Сонымен бірге қаржы ұйымдары әртүрлі несие шарттарын ұсына алады. Мысалы, банктер клиенттердің төлем қабілеттілігін өз бетінше бағалайды, қолданыстағы міндеттемелерін ескереді және несиелік тәуекелдің рұқсат етілген деңгейін анықтайды.
Бұдан бөлек, сатып алушының өз қаражаты үлесінің азаюы мәміленің банктік қаржыландыруға тәуелділігін арттырады. Сондықтан қаржы ұйымдары кепіл құнын, несие сомасын және мерзімі өткен берешектің туындау ықтималдығын ескеруі қажет.
Нәтижесінде болашақ ипотекалық ұсыныстар пайыздық мөлшерлемелері, өтеу мерзімдері және қарыз алушыларға қойылатын талаптары бойынша ерекшеленуі мүмкін.
Ал банктердің қатысу тәртібі мемлекеттік органдар мен қаржы секторы жаңа тетікті келісу барысында түпкілікті айқындалады.
Freedom жинақтаушы ипотекасы: енді 60-тан астам тұрғын үй кешенін таңдауға болады
Пәтер сатып алу үшін қанша ақша қажет болады
Бастапқы жарнаның азаюының басты артықшылығы — сатып алушы мәмілені рәсімдегенге дейін жинауы тиіс соманың қысқаруы.
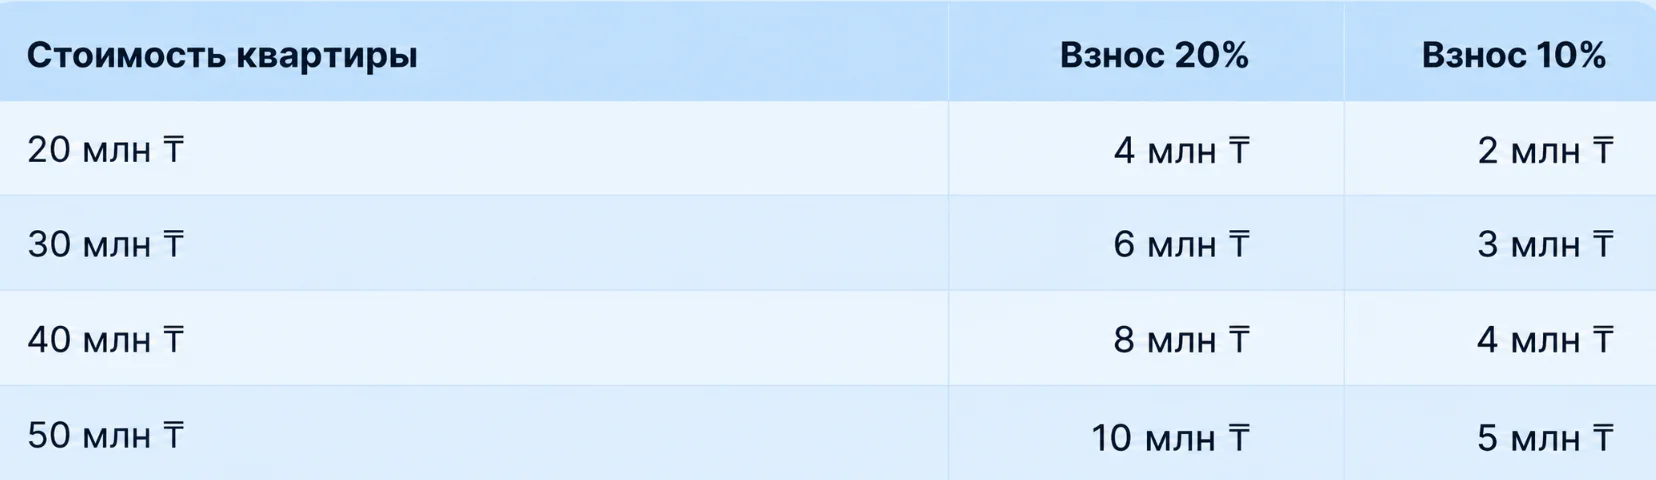
Шартты мысалды қарастырайық. Отбасы құны 30 млн теңге болатын пәтерді таңдады делік. Бастапқы жарна 20% болса, оған өз қаражатынан 6 млн теңге дайындау қажет.
Ал жаңа шарттар 10% төлеуге мүмкіндік берсе, бұл сома 3 млн теңгеге дейін қысқарады. Тиісінше, сатып алушыға 3 млн теңгеге аз жинақ қажет болады.
Оның үстіне жылжымайтын мүлік қымбаттаған сайын айырмашылық та айқынырақ байқалады.
Мысалы, отбасы ай сайын 200 мың теңгеден жинаса, 3 млн теңге жинауға 15 ай қажет болады. Ал дәл осындай жағдайда 6 млн теңге жинау үшін 30 ай керек.
Осылайша, міндетті жарнаның азаюы пәтер сатып алғанға дейінгі күту мерзімін едәуір қысқартуы мүмкін.
Алайда келтірілген есептеулер тек мысал ретінде берілгенін ескеру маңызды. Билік бастапқы жарнаны нақты қанша пайызға дейін төмендетуді жоспарлап отырғанын әлі жариялаған жоқ.
Мемлекеттік сыйлықақы: отбасы баспана алуға 692 мың теңгені қалай ала алады
Бастапқы жарнаның азаюы ай сайынғы төлемдерге қалай әсер етеді
Сатып алу алдындағы шығындар азайғанымен, жеке қаражат үлесінің төмендеуі банк несиесінің сомасын ұлғайтады.
Басқа мысалды қарастырайық. Сатып алушы құны 40 млн теңге болатын пәтер алады. Бастапқы жарна 20% болса, ол 32 млн теңге несие рәсімдейді. Ал жарна 10% болған жағдайда қарыз сомасы 36 млн теңгеге дейін өседі.
Банк несиені шартты түрде жылдық 15% мөлшерлемемен, аннуитеттік төлем әдісі бойынша 15 жылға береді деп есептейік.
Бірінші жағдайда ай сайынғы төлем шамамен 448 мың теңгені құрайды. Екінші жағдайда ол шамамен 504 мың теңгеге жетеді. Осылайша, айырмашылық айына 56 мың теңге болады.
Несиелеудің бүкіл мерзімі ішінде бастапқы жарнасы аз сатып алушы пайыздар бойынша шамамен 6,1 млн теңгеге артық төлейді. Бұл ретте есептеуде сақтандыру, комиссиялар және басқа да қосымша шығындар ескерілмеген.
Демек, ипотека бойынша бастапқы жарнаны несиенің толық құнымен бірге бағалау қажет. Жеке жинақтың аз болуы жылжымайтын мүлікті ертерек сатып алуға мүмкіндік береді, алайда отбасылық бюджетке түсетін қаржылық жүктемені арттыруы мүмкін.
Отбасы банк алты ай күтпей-ақ ипотека алуға мүмкіндік берді: пәтер құнының 50%-ы болса жеткілікті
Ипотекалық несиелер бойынша шекті мөлшерлемелер қалай өзгереді
Ипотекалық мөлшерлемелерді реттеу реформасы да ерекше назар аударуды қажет етеді. 2027 жылғы 1 қаңтардан бастап Қазақстанда жылдық тиімді сыйақы мөлшерлемесінің (ЖТСМ) шекті деңгейін анықтаудың сараланған тәсілі қолданыла бастайды.
Жаңа ережелер несиенің ең жоғары құнын LTV көрсеткішімен байланыстырады. Бұл көрсеткіш қарыз сомасының кепілге қойылған жылжымайтын мүлік құнына арақатынасын білдіреді.
Қаржы реттеушісі мен Ұлттық банктің қаулысына сәйкес екі шекті мән қарастырылған:
- ЖТСМ 20% — егер несие сомасы кепіл құнының 70%-ынан аспаса.
- ЖТСМ 25% — егер қарыз сомасы кепіл құнының 70%-ынан асса.
2027 жылғы 1 қаңтарға дейін ипотекалық тұрғын үй қарыздары бойынша ЖТСМ-нің шекті деңгейі 25% болып сақталады.
Мысалы, пәтер құнының 30%-ын өз қаражатымен төлейтін сатып алушы әдетте қалған 70%-ына несие рәсімдейді. Егер кепілдің бағалау құны сатып алу бағасына сәйкес келсе, мұндай қарыз ЖТСМ-нің төменірек шекті деңгейі қолданылатын санатқа жатады.
Алайда белгіленген шек банк міндетті түрде 20% мөлшерлемемен несие ұсынады дегенді білдірмейді. Қаржы ұйымдары нақты мөлшерлемелерді қолданыстағы талаптар шеңберінде өздері анықтайды.
Сонымен қатар ЖТСМ реформасы банктік реттеудегі жеке өзгеріс болып саналады. Ол жаңа тұрғын үй бастамасы аясындағы бастапқы жарна мөлшерін белгілемейді.
Исламдық ипотека: 21 қазаннан бастап не өзгереді және несие беру қашан басталады
Ипотека бойынша бастапқы жарнаны қашан төмендетуі мүмкін
Әзірге Үкімет жаңа шарттардың нақты енгізілу күнін атаған жоқ. Қазір Өнеркәсіп және құрылыс министрлігі қаржы реттеушісімен бірлесіп, тұрғын үй сатып алу кезінде бастапқы жарнаны азайтуға мүмкіндік беретін тетікті пысықтап жатыр.
Келесі кезеңде ведомстволар ұсыныстарды банктермен келісіп, несие беру ережелерін бекітуі тиіс. Осыдан кейін қаржы ұйымдары қатысу шарттарын анықтап, тиісті ипотекалық өнімдерді ұсына алады.
Осылайша, бастаманың іске қосылуы мемлекеттік органдардың қорытынды шешімдеріне және банктердің жаңа тетікті енгізуге дайындығына байланысты болады. Ресми өзгерістер күшіне енгенге дейін қазақстандықтар қолданыстағы бағдарламалар бойынша тұрғын үй несиелерін рәсімдей алады.
Сондай-ақ оқыңыз: «Ұмай» ипотекасын қараша айында қайта іске қосу жоспарланып отыр: не белгілі
Жылжымайтын мүлік нарығындағы өзекті жаңалықтарды қадағалаңыз, сату туралы хабарландырулар орналастырыңыз және арманыңыздағы пәтерді ыңғайлы Homsters қосымшасынан табыңыз