

Зейнетке шыққаннан кейін де несиеге жеке пәтер сатып алуға болады. Алайда банктер қарыз алушылардың жасына шектеу қойып, төлем қабілетіне ерекше талаптар қояды. Қазақстанда зейнеткерлерге ипотека жекелеген тұрғын үй бағдарламалары арқылы қолжетімді. Дегенмен несиені өтеу мерзімі әдеттегіден едәуір қысқа болуы мүмкін. Қандай банктер зейнеткерлердің өтінімдерін қарайтынын, неше жасқа дейін несие беретінін және 60 немесе 65 жастан кейін ипотека рәсімдеуге болатынын қарастырамыз.
Қазақстанда ипотека қашан арзандауы мүмкін: сарапшылар ықтимал мерзімді атады
Қазақстанда зейнеткерлерге ипотека беріле ме
Қазақстанда зейнетке шыққаннан кейін тұрғын үй несиесін алуға заң жүзінде жалпы тыйым салынбаған. Алайда әр банк қарыз алушылардың жасына қатысты шектеулер мен талаптарды өз бетінше белгілейді.
2026 жылы зейнетке шығу жасы:
- Әйелдер үшін — 61 жас.
- Ерлер үшін — 63 жас.
Демек, кейбір қазақстандықтар еңбек қызметін аяқтағаннан кейін де ипотека рәсімдей алады.
Бұл ретте банктер өтінім берген кездегі жасты ғана ескермейді. Көптеген бағдарламада клиенттің соңғы төлем күніне қарай неше жаста болатыны маңызды.
Мысалы, жас шектеуі 68 жас болса, 63 жастағы адам несиені ең көбі бес жылға ала алады. Бірақ банк мұндай мерзімді де клиенттің табысы мен бағдарлама талаптарына қарай мақұлдауы тиіс.
Сондықтан зейнеткер мәртебесі ипотеканың мақұлданатынына да, бас тартылатынына да кепілдік бермейді.
Қазақстанда ипотека алушыларға көрсетілетін көмек кеңейтілді — қолдауды кімдер ала алады
Қазақстанда зейнеткерлерге ипотека: қандай банктер өтінім қабылдайды
2026 жылы ипотекалық несие беру шарттары айтарлықтай ерекшеленеді. Кейбір қаржы ұйымдары несиені 68 жасқа дейін өтеуге мүмкіндік береді. Ал басқалары қатаңырақ шектеулер белгілейді.
Банктер неше жасқа дейін ипотека береді?
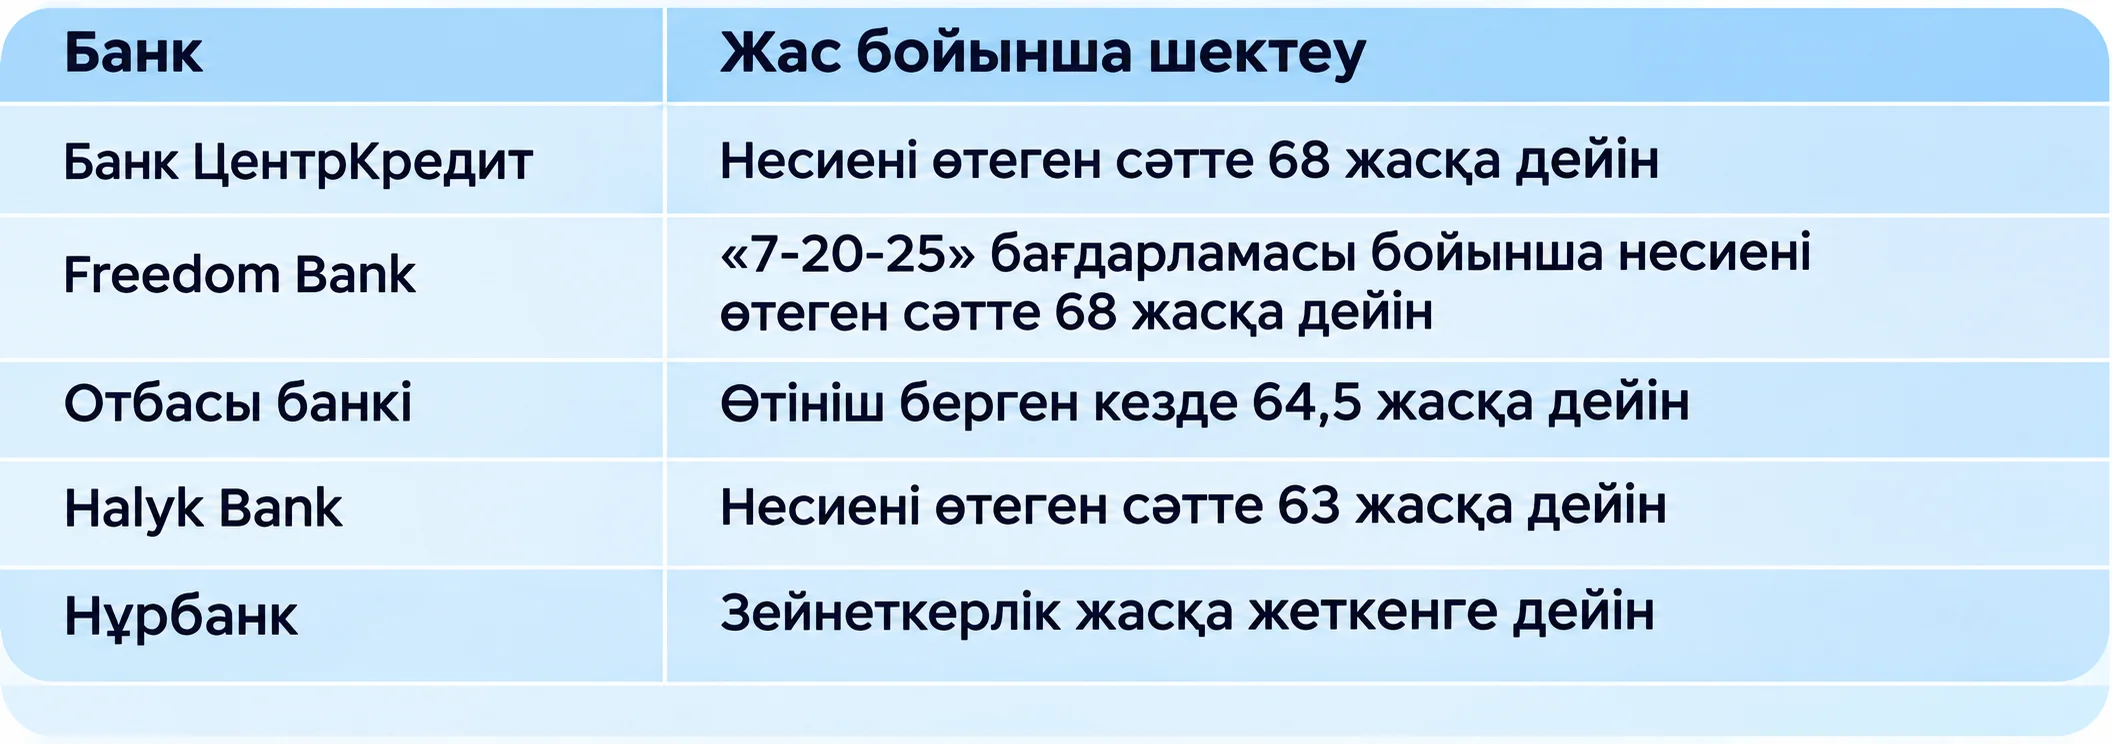
Мәліметтер тиісті ипотекалық өнімдердің жарияланған шарттарына негізделген. Зейнеткерлерге несие беру мүмкіндігі табысты растауға және басқа да талаптарға байланысты.
Осылайша, қарастырылған бағдарламалар арасында ең жоғары жас шектеуі Банк ЦентрКредит пен Freedom Bank-те белгіленген.
Алайда айырмашылық тек жас шектеулеріне қатысты емес. Банктер табысты әртүрлі бағалайды және несиенің рұқсат етілген мерзімін өз талаптарына сай анықтайды.
Банк ЦентрКредит: 68 жасқа дейін ипотека
Банк ЦентрКредит несие мерзімі аяқталған кезде жасы 68-ден аспайтын клиенттердің өтінімдерін қарайды.
Бұл талап стандартты ипотекаға және JAÑA бағдарламасына да қолданылады.
Стандартты ипотеканың шарттары:
- Бастапқы жарна — 20%-дан бастап.
- Ең ұзақ мерзім — 15 жыл.
- Мөлшерлеме — жылдық 20,55–21,85%.
- Бастапқы және қайталама нарықтан жылжымайтын мүлік сатып алу.
Алайда зейнеткерлерге несиені өтеудің әлдеқайда қысқа мерзімі ұсынылуы мүмкін.
Мысалы, 65 жастағы адамның белгіленген жас шегіне дейін небәрі үш жылы қалады. Сондықтан өтінім мақұлданған күннің өзінде ай сайынғы төлемдер айтарлықтай жоғары болады.
Сонымен қатар банк табысты жанама түрде растау арқылы берілген өтінімдерді де қарайды. Бағалаудың нақты тәртібі таңдалған бағдарламаға байланысты.
Зейнеткерлерге Отбасы банктегі ипотека
Отбасы банк 18 жастан 64,5 жасқа дейінгі азаматтардың тұрғын үй заемына өтінімдерін қабылдайды.
Демек, 61 жаста зейнетке шыққан әйелдер мен 63 жастан асқан ерлер де банктің жас талабына сәйкес келуі мүмкін.
Алайда табысты растау және таңдалған бағдарламаның талаптарын орындау маңызды.
Ресми ақпаратқа сәйкес, жалдамалы қызметкерлердің еңбек өтілі кемінде алты ай болуы тиіс. Кәсіпкерлер соңғы 12 айда жұмыс істеп тұрған бизнестен табыс алғанын растауы қажет.
Сонымен қатар жекелеген жеңілдікті бағдарламаларға қатысу үшін қосымша талаптар қарастырылған.
Мысалы, «5-10-20» бағдарламасы бойынша соңғы алты айдағы еңбек немесе кәсіпкерлік қызметтен түскен табысты құжатпен растау қажет.
Сондықтан мұндай несие алу үшін тек зейнетақы төлемдері жеткіліксіз болуы мүмкін.
Бұдан бөлек, өтінім берген кездегі жас пен несиені толық өтеу кезіндегі жасқа қойылатын талаптар екі бөлек шарт болып саналады. Оларды нақты тұрғын үй заемы бойынша анықтап алған жөн.
Freedom Bank: 68 жасқа дейін ипотека
Freedom Bank мемлекеттік «7-20-25» бағдарламасы бойынша несие мерзімі аяқталған кезде қарыз алушының жасы 68-ден аспауын талап етеді.
Бағдарламаның негізгі шарттары:
- Пайыздық мөлшерлеме — жылдық 7%.
- Бастапқы жарна — 20%-дан бастап.
- Бастапқы нарықтан тұрғын үй сатып алу.
- Табысты міндетті түрде растау.
Сондай-ақ жылжымайтын мүліктің болуына және қолданыстағы ипотекалық міндеттемелерге қатысты талаптар бар.
Алайда жас шектеуіне сәйкес келу банктің жұмыс істемейтін зейнеткердің өтінімін міндетті түрде мақұлдайтынын білдірмейді.
Қаржы ұйымы клиенттің төлем қабілетін тексеруі тиіс. Сондықтан құжат тапсырмас бұрын зейнетақы төлемдерінің қалай есепке алынатынын нақтылаған дұрыс.
Зейнеткерлер Halyk Bank пен Нұрбанктен ипотека ала ала ма
Басқа қаржы ұйымдарында жас шектеулері қатаңырақ.
Мысалы, Halyk Bank стандартты ипотека бойынша несиені толық өтеу сәтінде қарыз алушының жасы 63-тен аспауын талап етеді.
Сондықтан 61 жаста зейнетке шыққан әйел теориялық тұрғыдан бұл талапқа сәйкес келуі мүмкін. Алайда несие мерзімі шектеулі болады.
Ал 63 жаста зейнетке шығатын ерлер үшін мұндай талап зейнетке шыққаннан кейін жаңа ұзақмерзімді несие рәсімдеу мүмкіндігін іс жүзінде жоққа шығарады.
Нұрбанктің жарияланған ипотекалық бағдарламасы бойынша негізгі қарыз алушы 21 жастан бастап зейнет жасына жеткенге дейінгі азамат болуы мүмкін.
Демек, зейнетке шығып қойған клиенттерге бұл ұсыныстар, әдетте, сәйкес келмейді.
Алайда туыстар мен қосалқы қарыз алушылардың қатысу шарттарын тікелей банктен нақтылау қажет.
Отбасы банк алты ай күтпей-ақ ипотека алуға мүмкіндік берді: пәтер құнының 50%-ы болса жеткілікті
Зейнеткерлерге неше жасқа дейін ипотека беріледі: 60 және 65 жастан кейін
Тұрғын үй несиесін алу мүмкіндігі өтініш берушінің жасына және таңдалған бағдарламаның талаптарына тікелей байланысты.
Мысал ретінде ипотеканы 68 жасқа дейін толық өтеу қажет болатын жағдайды қарастырайық.
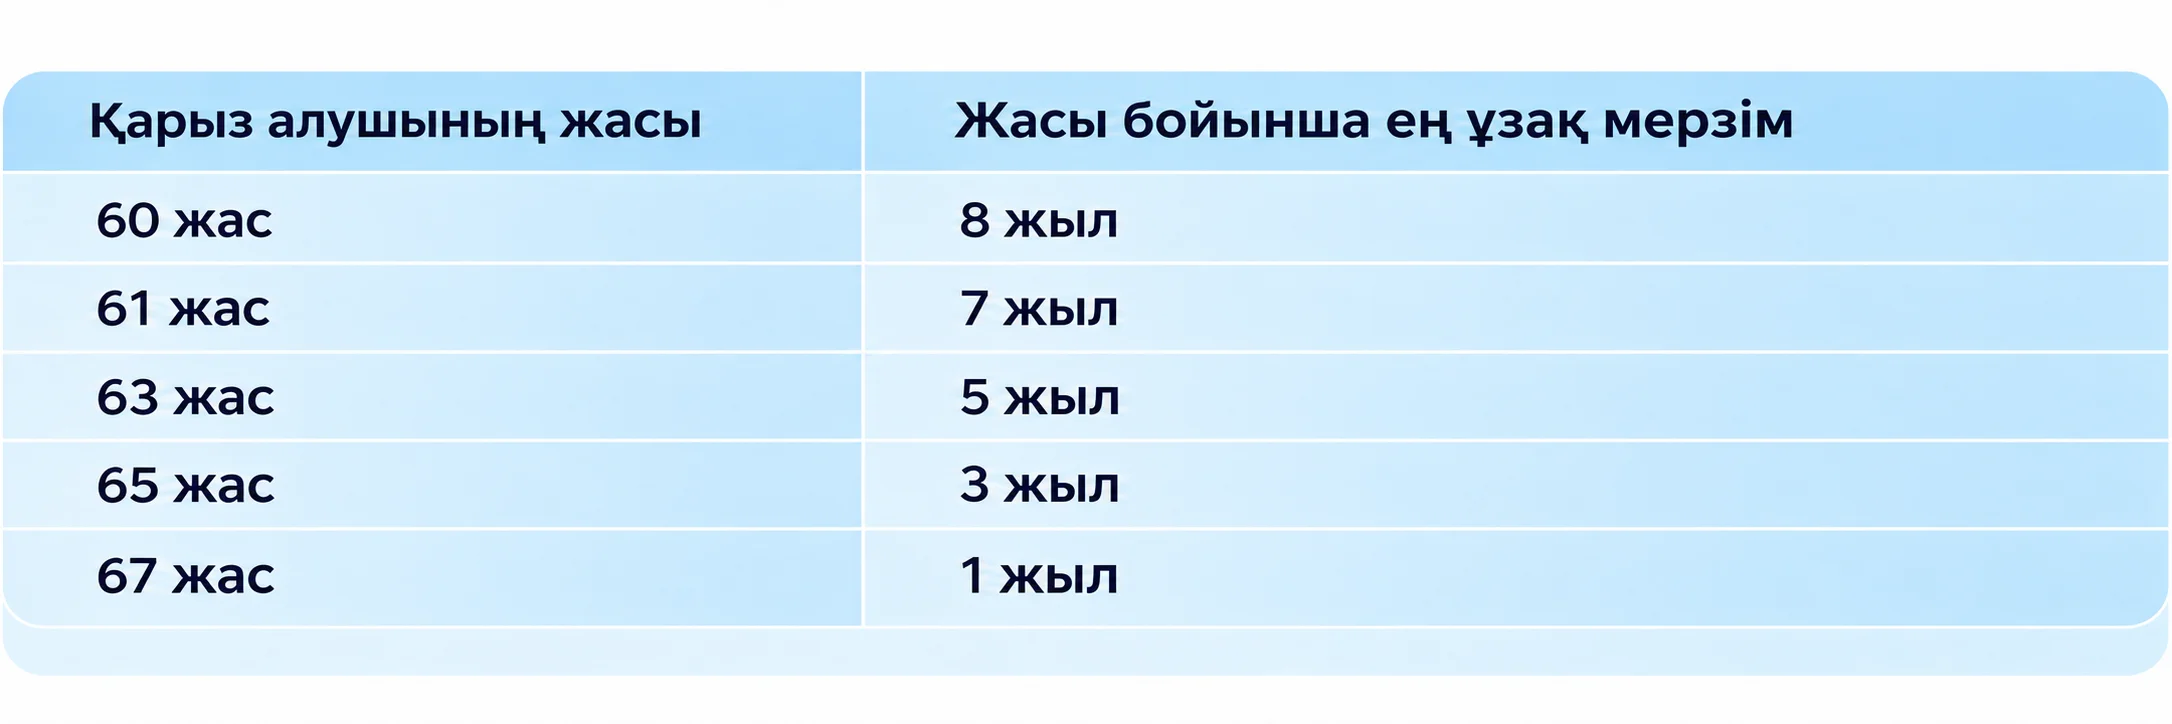
Бұл мысал тек жас шектеуін көрсетеді. Несиенің нақты мерзімі банк талаптарына, төлем қабілетіне және заемның ең қысқа мерзіміне байланысты.
Осылайша, 60 жастан кейін де ипотека рәсімдеуге болады. Алайда 65 жастан кейін қолжетімді несие мерзімі айтарлықтай қысқарады.
Бұл әсіресе қымбат жылжымайтын мүлік сатып алғанда маңызды. Несиені неғұрлым қысқа мерзімде өтеу қажет болса, ай сайынғы төлем соғұрлым жоғары болады.
Сондықтан банкке жүгінер алдында қаржылық жүктемені есептеп, өз мүмкіндіктеріңізді бағалаған жөн.
Ұлттық банк жыл басынан бері төртінші рет базалық мөлшерлемені төмендетті: ипотека қалай өзгереді
Жұмыс істемейтін зейнеткер ипотека ала ала ма
Тұрақты жұмыстың болмауы тұрғын үй несиесін рәсімдеуді қиындатады. Алайда түпкілікті шешім нақты банктің ережелеріне байланысты.
Төлем қабілетін бағалау кезінде мыналар ескерілуі мүмкін:
- Бағдарлама рұқсат етсе, зейнетақы төлемдері.
- Жұмыс істейтін зейнеткердің ресми жалақысы.
- Расталған кәсіпкерлік табыс.
- Қатысуға рұқсат етілген жағдайда қосалқы қарыз алушының табысы.
- Қолданыстағы несиелер мен басқа қаржылық міндеттемелер.
Бұл ретте барлық бағдарламада зейнетақы жеке табыс көзі ретінде жеткілікті деп есептелмейді.
Сондықтан жұмыс істемейтін зейнеткер банк төлем қабілетін есептегенде қандай кірістерді ескеретінін алдын ала анықтағаны дұрыс.
Егер табыс жеткіліксіз болса, қаржы ұйымы несие сомасын азайтуды немесе қосалқы қарыз алушыны тартуды ұсынуы мүмкін.
Диплом және ипотека: білім деңгейі банктің шешіміне әсер ете ме
Зейнеткер қосалқы қарыз алушымен ипотека рәсімдей ала ма
Негізгі өтініш берушінің табысы жеткіліксіз болған жағдайда қосалқы қарыз алушыны тарту көмектесуі мүмкін.
Мысалы, банк бағдарламасы рұқсат етсе, несие рәсімдеуге жұмыс істейтін кәмелетке толған туысы қатыса алады.
Алайда қосалқы қарыз алушы несие шарты бойынша жауапкершілік көтереді. Банк оның табысын, жасын және кредиттік тарихын тексереді.
Сонымен қатар қосалқы қарыз алушының қатысу шарттары қаржы ұйымдарына қарай ерекшеленеді.
Сондықтан оның жасы несие мерзіміне және қаржыландырудың жалпы сомасына қалай әсер ететінін алдын ала нақтылау маңызды.
Отбасы банк ипотека комиссиясын арттырады: кім 1 млн теңгеге дейін төлейді
Зейнеткерлерге бастапқы жарнасыз ипотека беріле ме
Стандартты ипотекалық бағдарламалардың көпшілігінде бастапқы жарна талап етіледі.
Мысалы, Банк ЦентрКредитте және «7-20-25» бағдарламасы бойынша оның мөлшері жылжымайтын мүлік құнының 20%-ынан басталады.
Алайда кейбір банктер қосымша жылжымайтын мүлікті кепіл ретінде пайдалануға мүмкіндік береді.
Атап айтқанда, мұндай мүмкіндік Банк ЦентрКредиттің стандартты ипотека шарттарында қарастырылған.
Бұл ретте қосымша кепіл мүлік иесі үшін қосымша міндеттемелер мен тәуекелдер туғызады.
Сондықтан зейнеткер мұндай шешімнің артықшылықтарын ғана емес, төлем кешіктірілген жағдайда туындауы мүмкін салдарын да бағалауы қажет.
Сонымен қатар бастапқы жарнаның жоғары болуы несие сомасы мен ай сайынғы қаржылық жүктемені азайтады.
Қазақстанда 63 мыңнан астам адам тұрғын үй кезегінен шығарылды: ауқымды тексеру нені көрсетті
Зейнеткер ипотека алу мүмкіндігін қалай арттыра алады?
Жасқа қойылатын талаптарды өзгерту мүмкін емес. Алайда өтініш беруші несиелеудің басқа шарттарына әсер ете алады.
- Қосымша табысты растау. Ресми жұмыс немесе кәсіпкерлік қызмет қосымша кірістерді растауға мүмкіндік береді.
- Бастапқы жарнаны көбейту. Бұл қажетті несие сомасын және ай сайынғы төлемдерді азайтады.
- Қолданыстағы несиелерді жабу. Борыштық жүктеменің төмендеуі банктік тексеру нәтижесіне оң әсер етуі мүмкін.
- Қосалқы қарыз алушыны қарастыру. Қосымша расталған табыс кейде ипотеканың мақұлдануына көмектеседі.
- Қолайлы бағдарламаны таңдау. Тек пайыздық мөлшерлемелерді ғана емес, жас шектеулерін де салыстыру қажет.
Бұл ретте түпкілікті шешімді әрқашан банк қабылдайды. Негізгі талаптарға сәйкес келудің өзі оң жауапқа кепілдік бермейді.
«Наурыз» ипотекасы өңірлерде қолжетімді бола түсуі мүмкін: қандай өзгерістер дайындалып жатыр
Зейнеткерге ипотека алу үшін қандай құжаттар қажет
Құжаттар тізімі қаржы ұйымына және несие шарттарына байланысты.
Әдетте банк жеке куәлікті және өтініш берушінің табысы туралы мәліметтерді сұратады.
Қажет болған жағдайда зейнетақы төлемдері, жалақы және кәсіпкерлік қызметтен түсетін табыс туралы анықтамалар талап етілуі мүмкін.
Сонымен қатар банк қосалқы қарыз алушылар, бастапқы жарна және сатып алынатын жылжымайтын мүлік туралы мәліметтерді сұратуға құқылы.
Құжаттардың нақты тізімін өтінім бермес бұрын анықтаған жөн.
Отбасы банк қолжетімді баспанаға қатысты жаңа шешімдер әзірлеуде
Қорытынды
Қазақстанда зейнеткерлерге ипотека қолжетімді, бірақ шарттары жасқа, табысқа және банк бағдарламасына байланысты. Атап айтқанда, Банк ЦентрКредит несиені 68 жасқа дейін өтеуге мүмкіндік береді. Дәл осындай жас шектеуі Freedom Bank-тің «7-20-25» бағдарламасында қолданылады. Ал Отбасы банк 64,5 жасқа дейін өтінім қабылдайды.
Алайда жас талабына сәйкес келу ипотеканың мақұлдануына кепілдік бермейді. Сондықтан табысқа қойылатын талаптарды алдын ала тексеріп, ай сайынғы төлемдерді есептеу өте маңызды.
Сондай-ақ оқыңыз: 2027 жылы «7-20-25» ипотекасы: 100 млрд теңге қанша отбасына жетеді
Жылжымайтын мүлік туралы өзекті жаңалықтар, пайдалы материалдар және барлық ақпарат — Homsters қосымшасында